Золото сейчас дорожает, хотя инфляционные ожидания снижаются. Обычное объяснение через страх роста цен здесь плохо помогает. Гораздо больше вопросов вызывает устройство долларового фондирования и способность центробанков им управлять.
Долларовый рынок не представляет собой единого резервуара денег. У российского заёмщика и швейцарского банка условия могут сильно отличаться, а иногда их проблемы оказываются тесно связаны. Увидеть эти потоки напрямую почти невозможно. Приходится сопоставлять косвенные признаки, сохраняя осторожность в выводах.
Торгово-взвешенный индекс доллара задаёт общий фон, но большой вес евро порой превращает наблюдение за долларом в наблюдение всего за одной валютной парой. За ней легко пропустить происходящее в других частях системы.
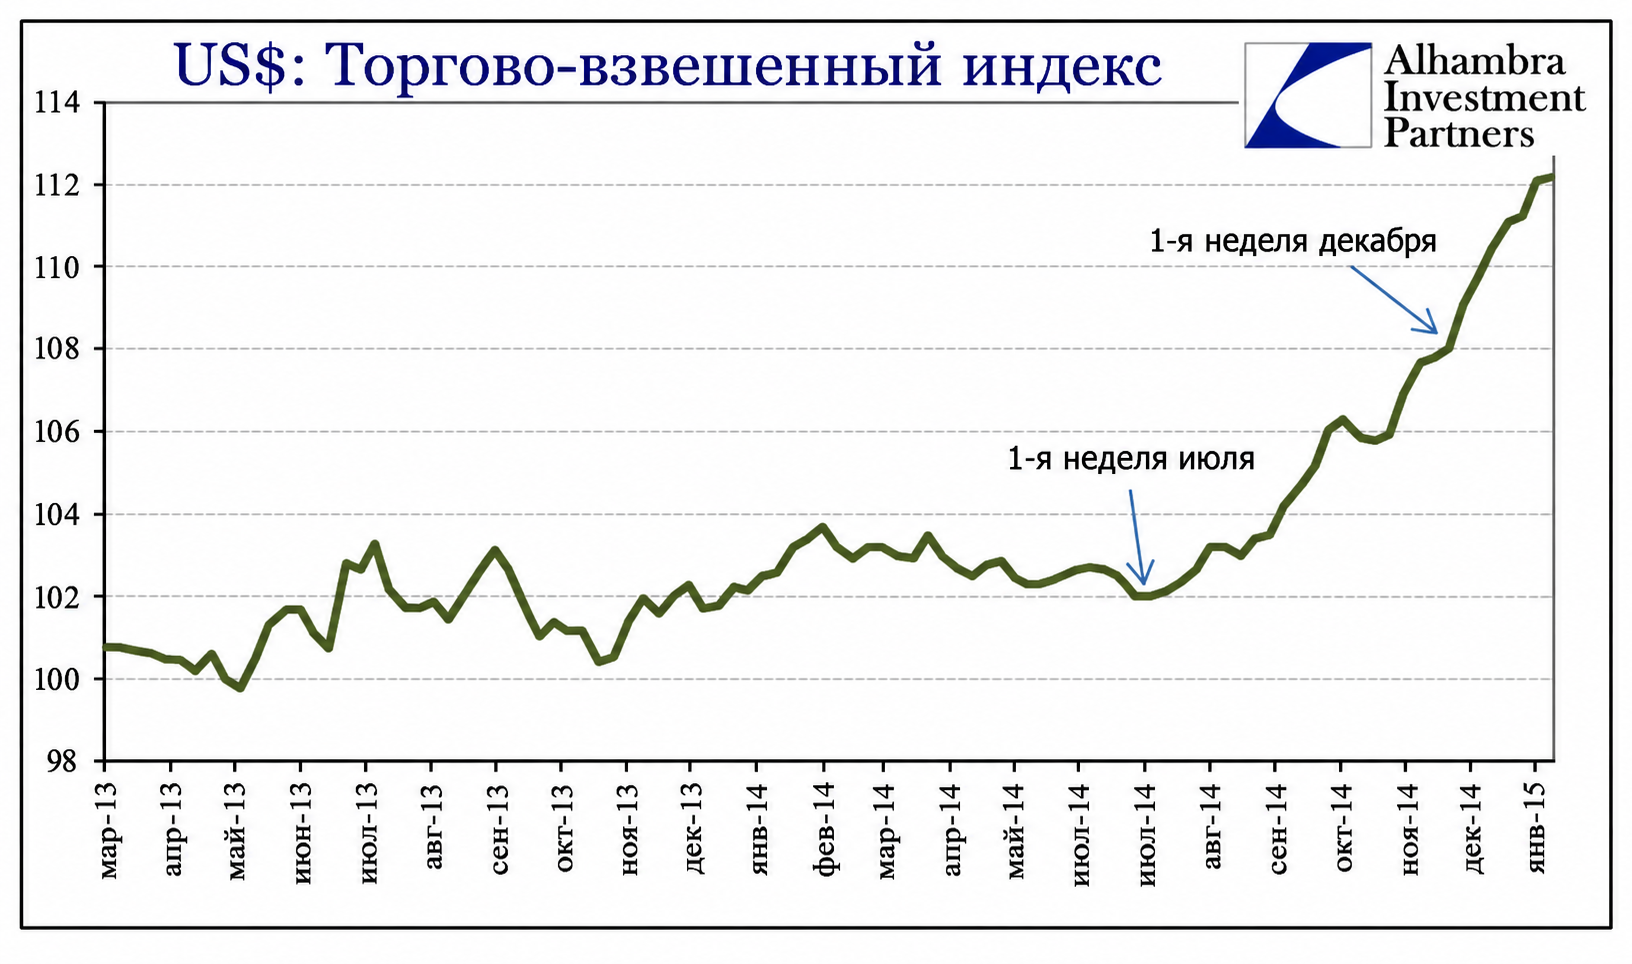
Долларовое напряжение смещается к Европе
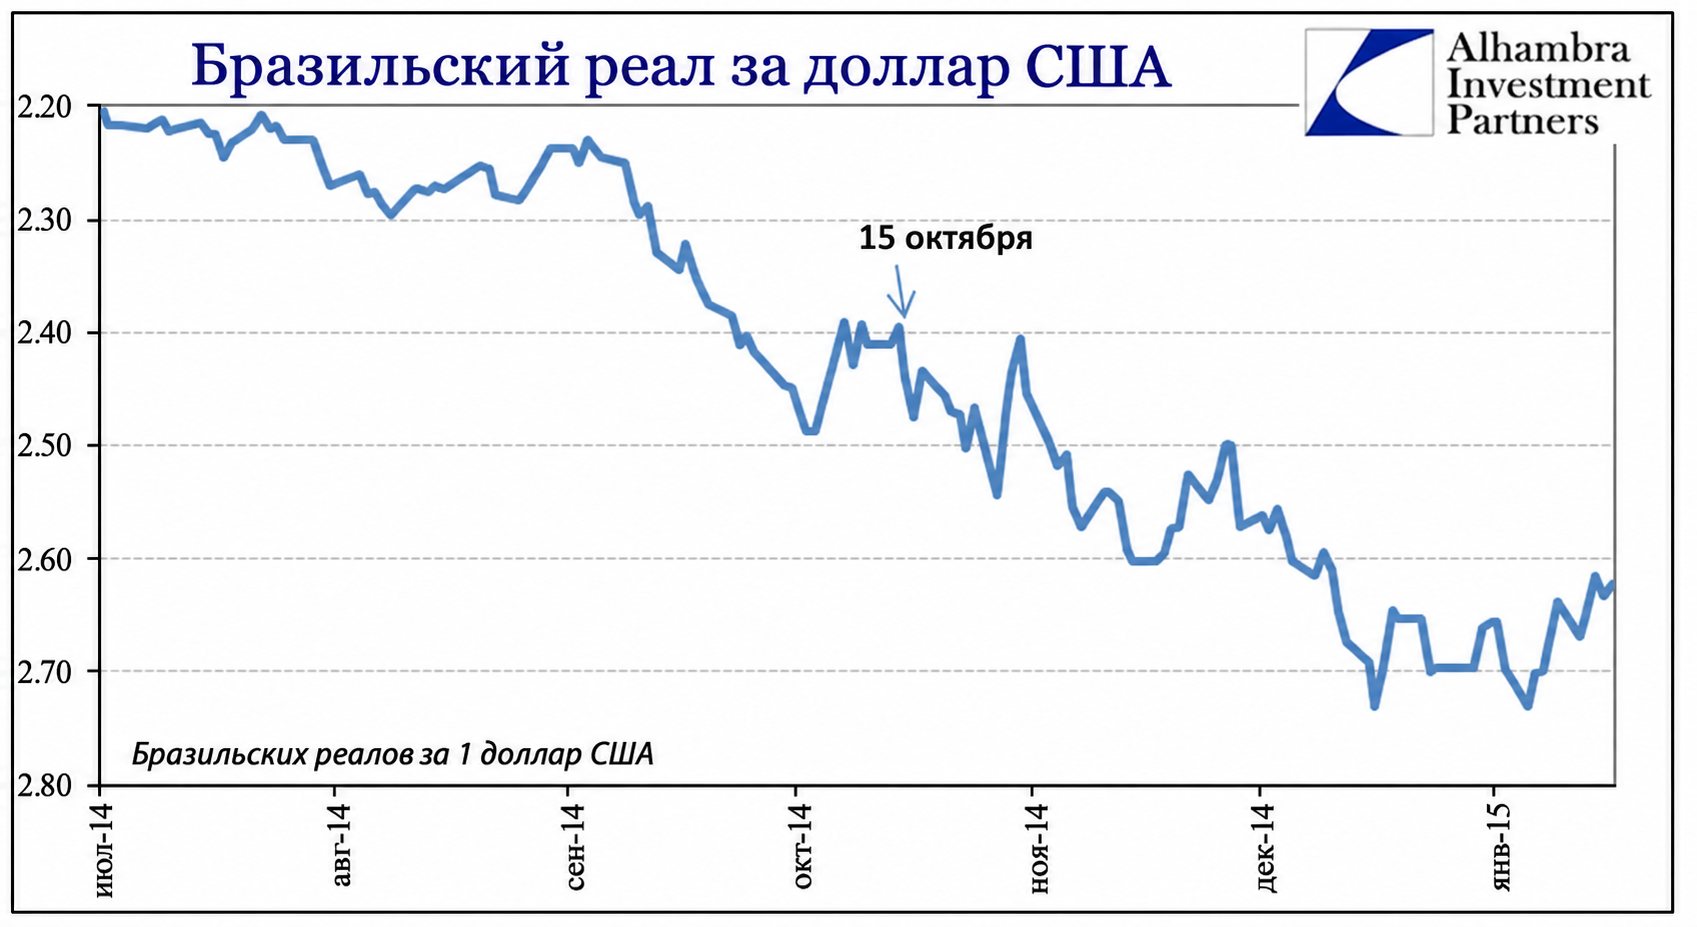
Декабрь был для долларового фондирования резким и опасным. В январе за пределами Европы стало несколько спокойнее. Это может означать перемещение давления: внимание сместилось от России и Бразилии к Швейцарии и еврозоне. Бразильский реал, служащий одним из индикаторов долларового напряжения развивающихся стран, в последние две недели получил передышку.
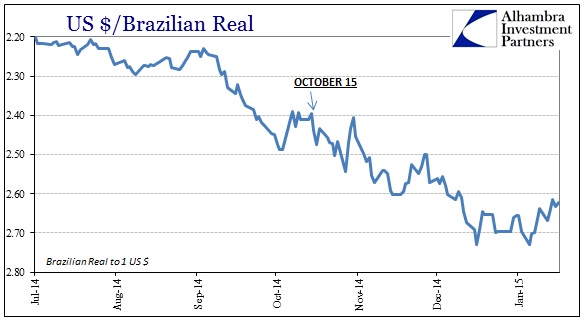
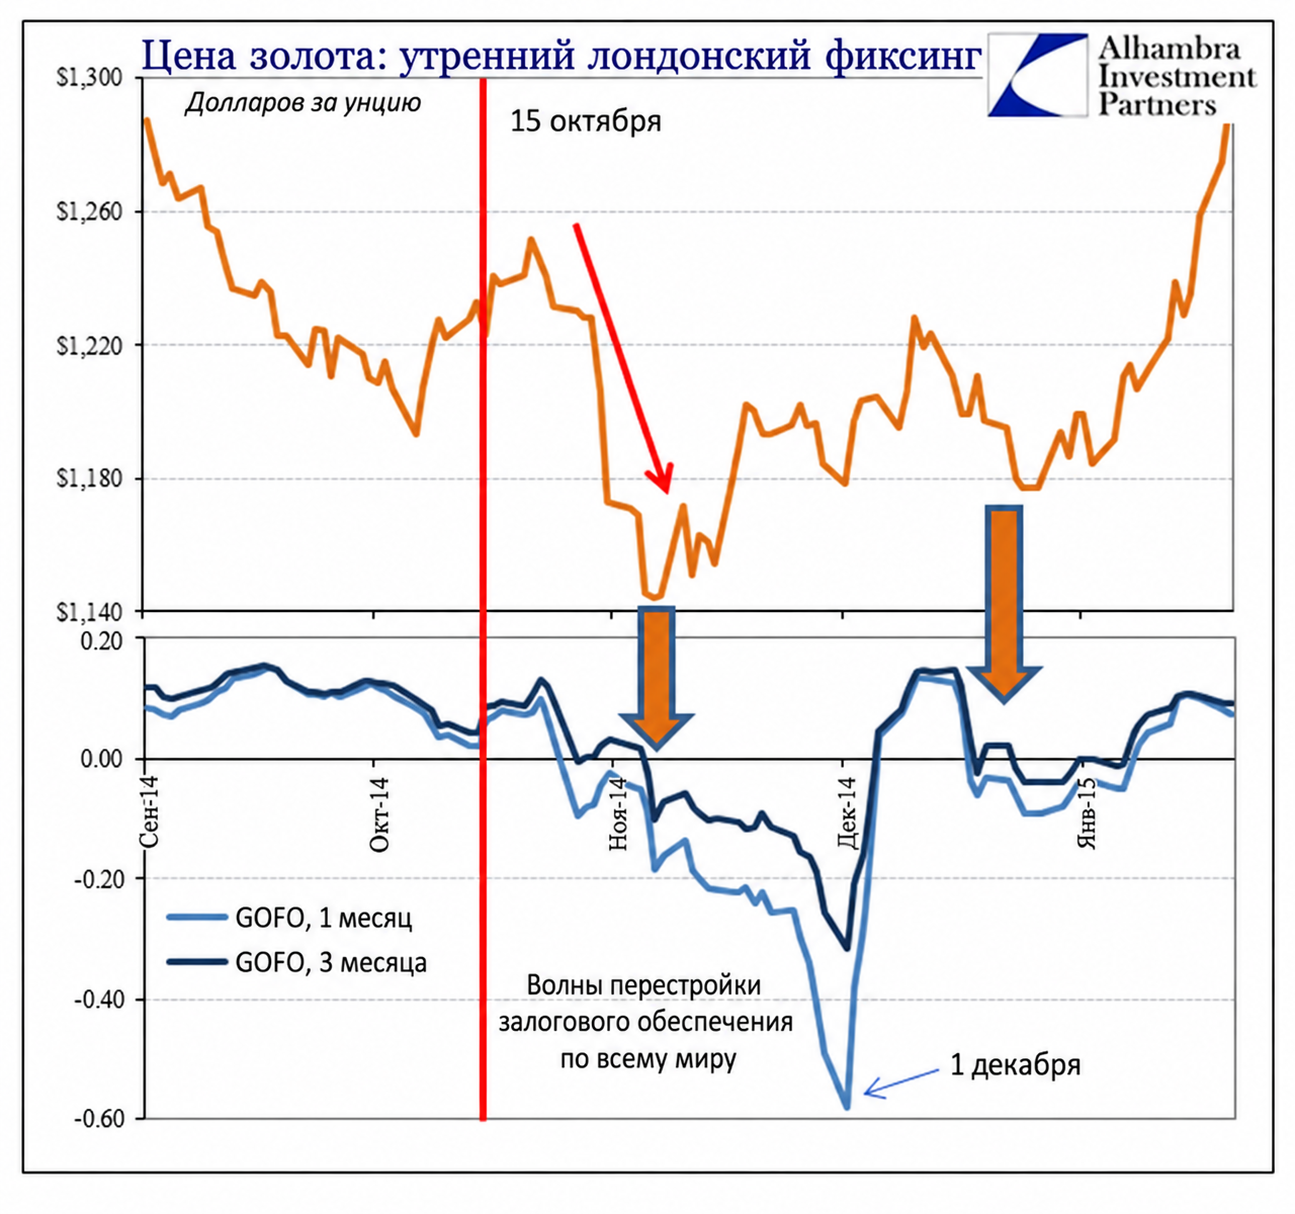
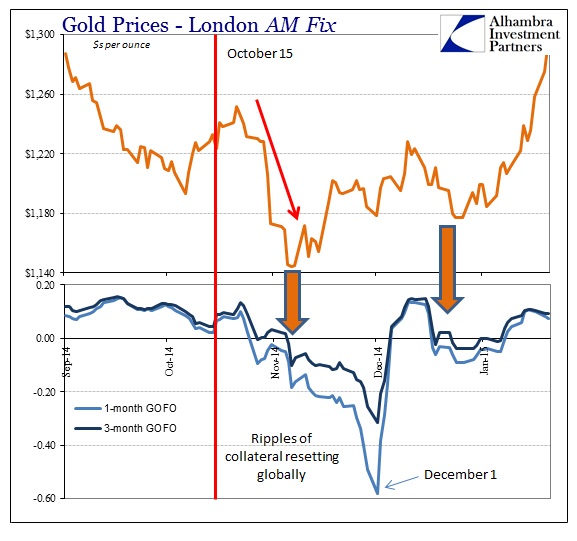
На этом фоне интерес к золоту вырос. Я почти не сомневаюсь, что цену поддерживает новый спрос на защиту. Но в его устойчивости был бы увереннее, увидев, как металл ведёт себя одновременно с новой волной отрицательного ценового давления, когда участники используют золото как замену залогу ради получения долларов.
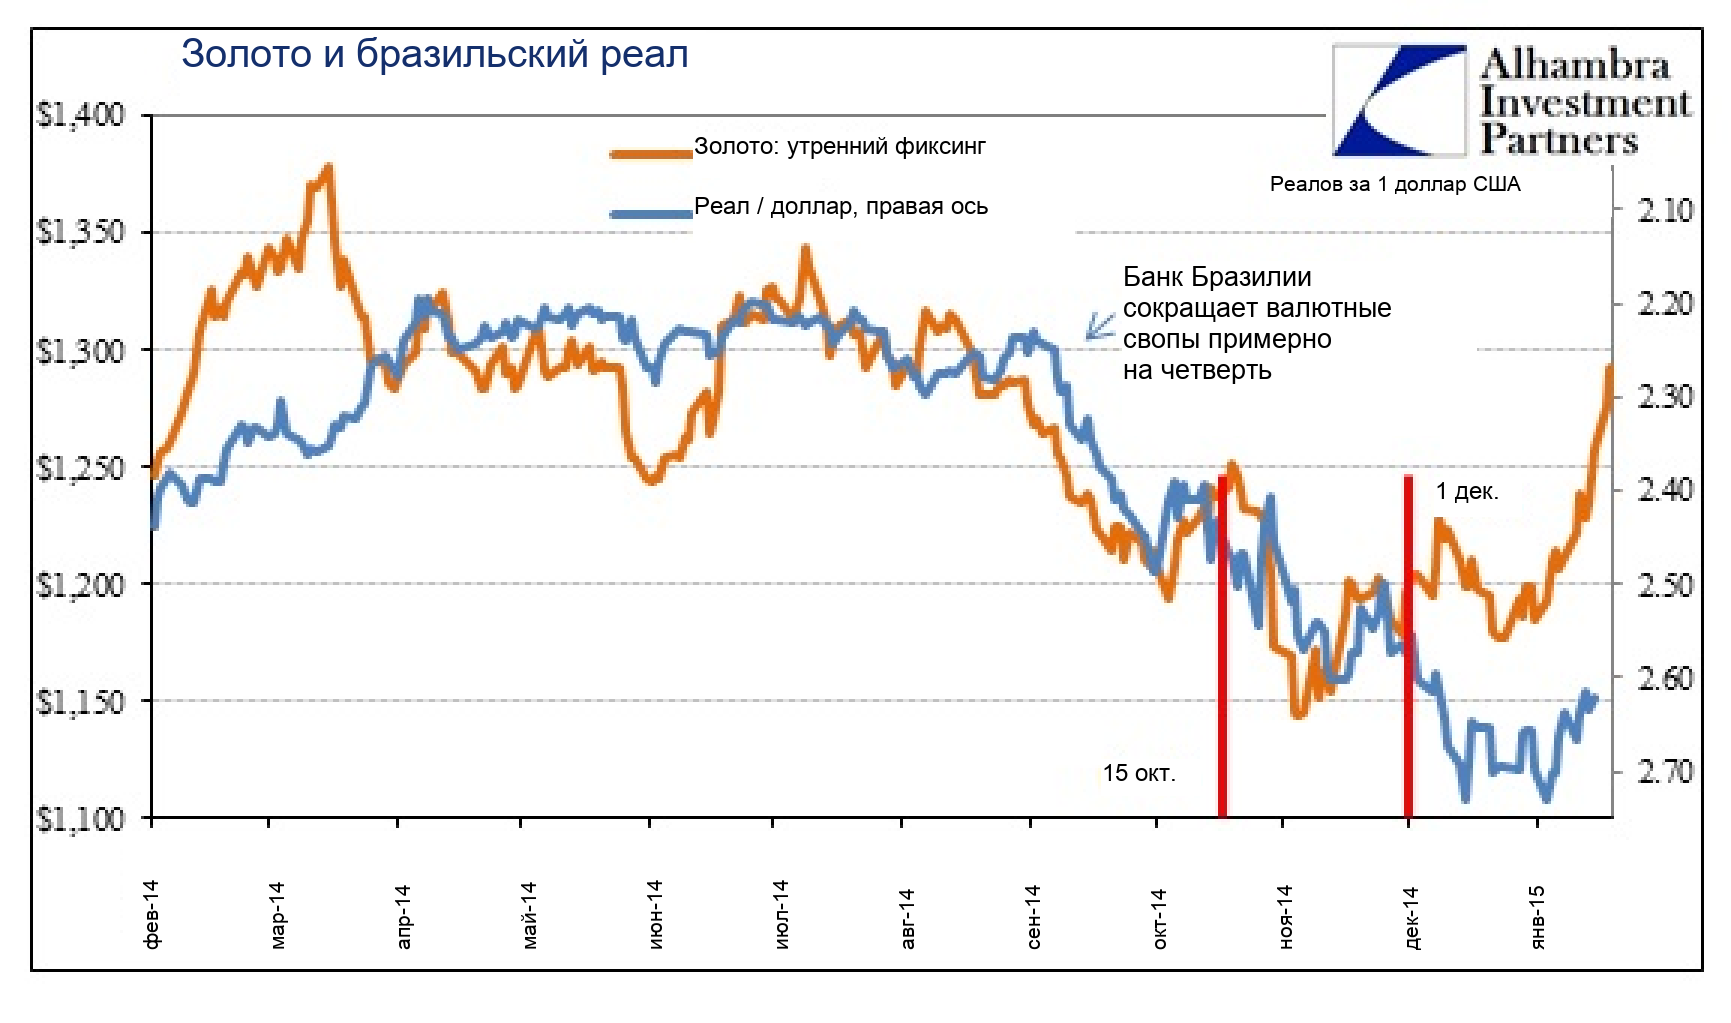
Последний подъём начался вскоре после 15 октября, когда проблемы долларового рынка стали открытыми и широкими. Ещё один поворот пришёлся на 1 декабря: золото разошлось с реалом. Это усиливает предположение о защитном спросе. Проверкой станет следующий эпизод долларового стресса вне Европы: сохранится ли рост или срочная потребность в оптовом финансировании снова заставит продавать металл?
Инструменты ФРС не сняли вопросов
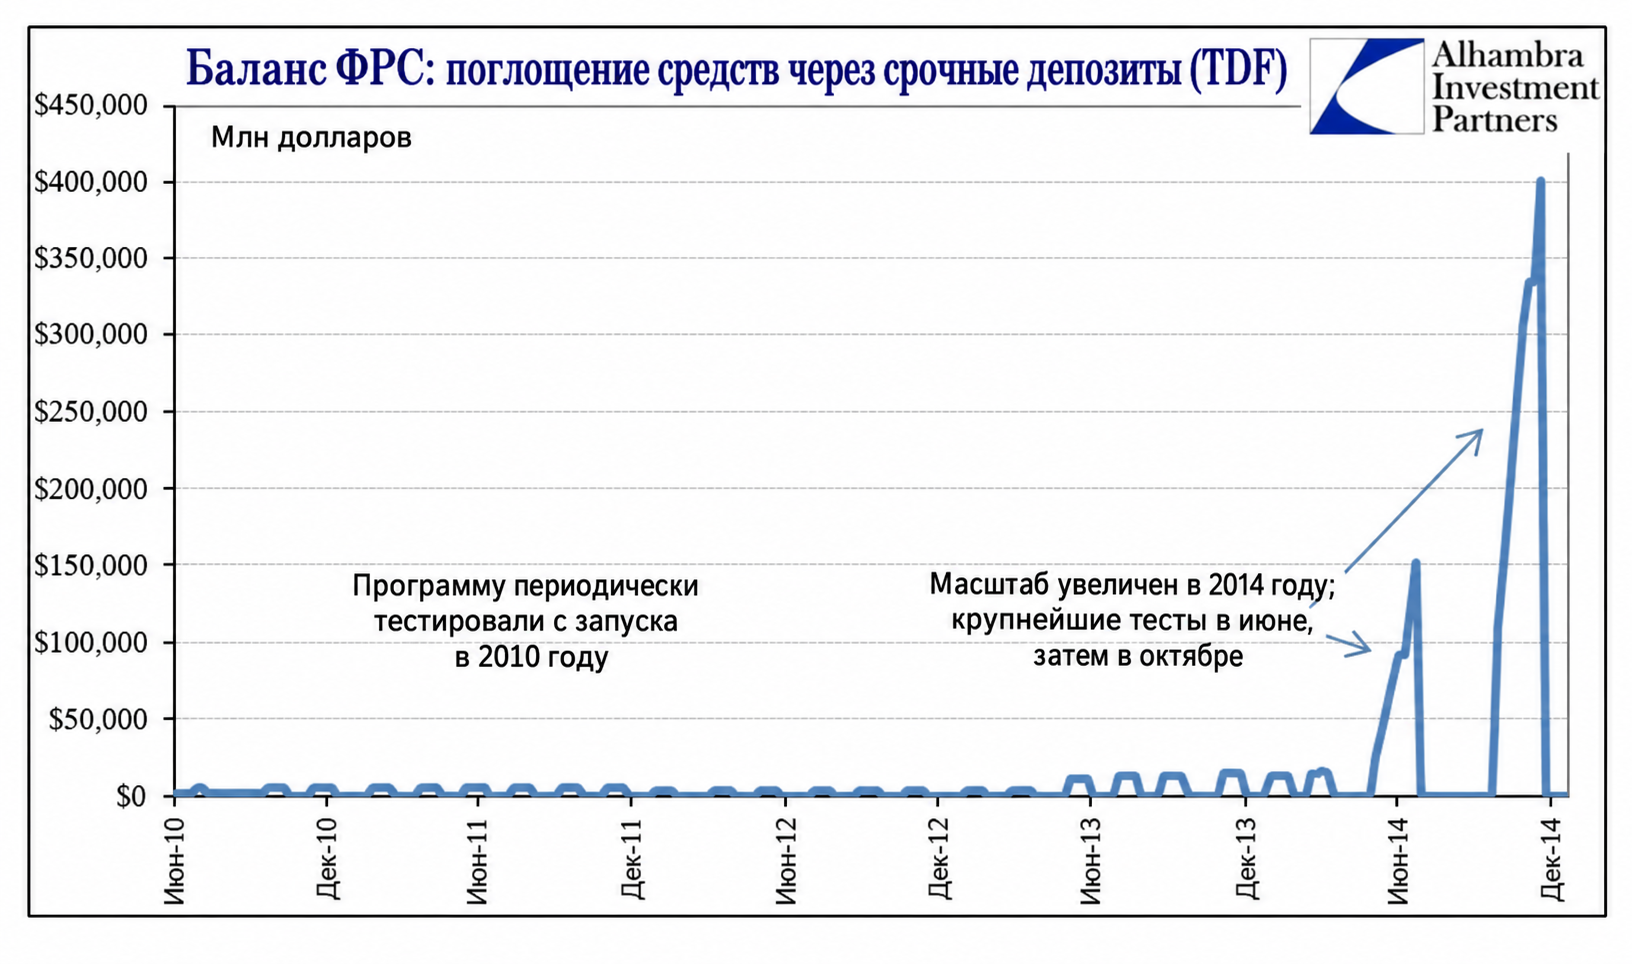
По привычной схеме подготовка ФРС к окончанию нулевых ставок должна давить на золото. Однако попытки подготовить переход к «нормализации» могут сами усиливать тревогу. За шесть-семь месяцев после июньских сбоев на рынке репо регулятор испытал две программы, каждую из которых представлял как средство контроля краткосрочных межбанковских ставок. По наблюдаемым результатам обе оказались практически полностью неэффективными.
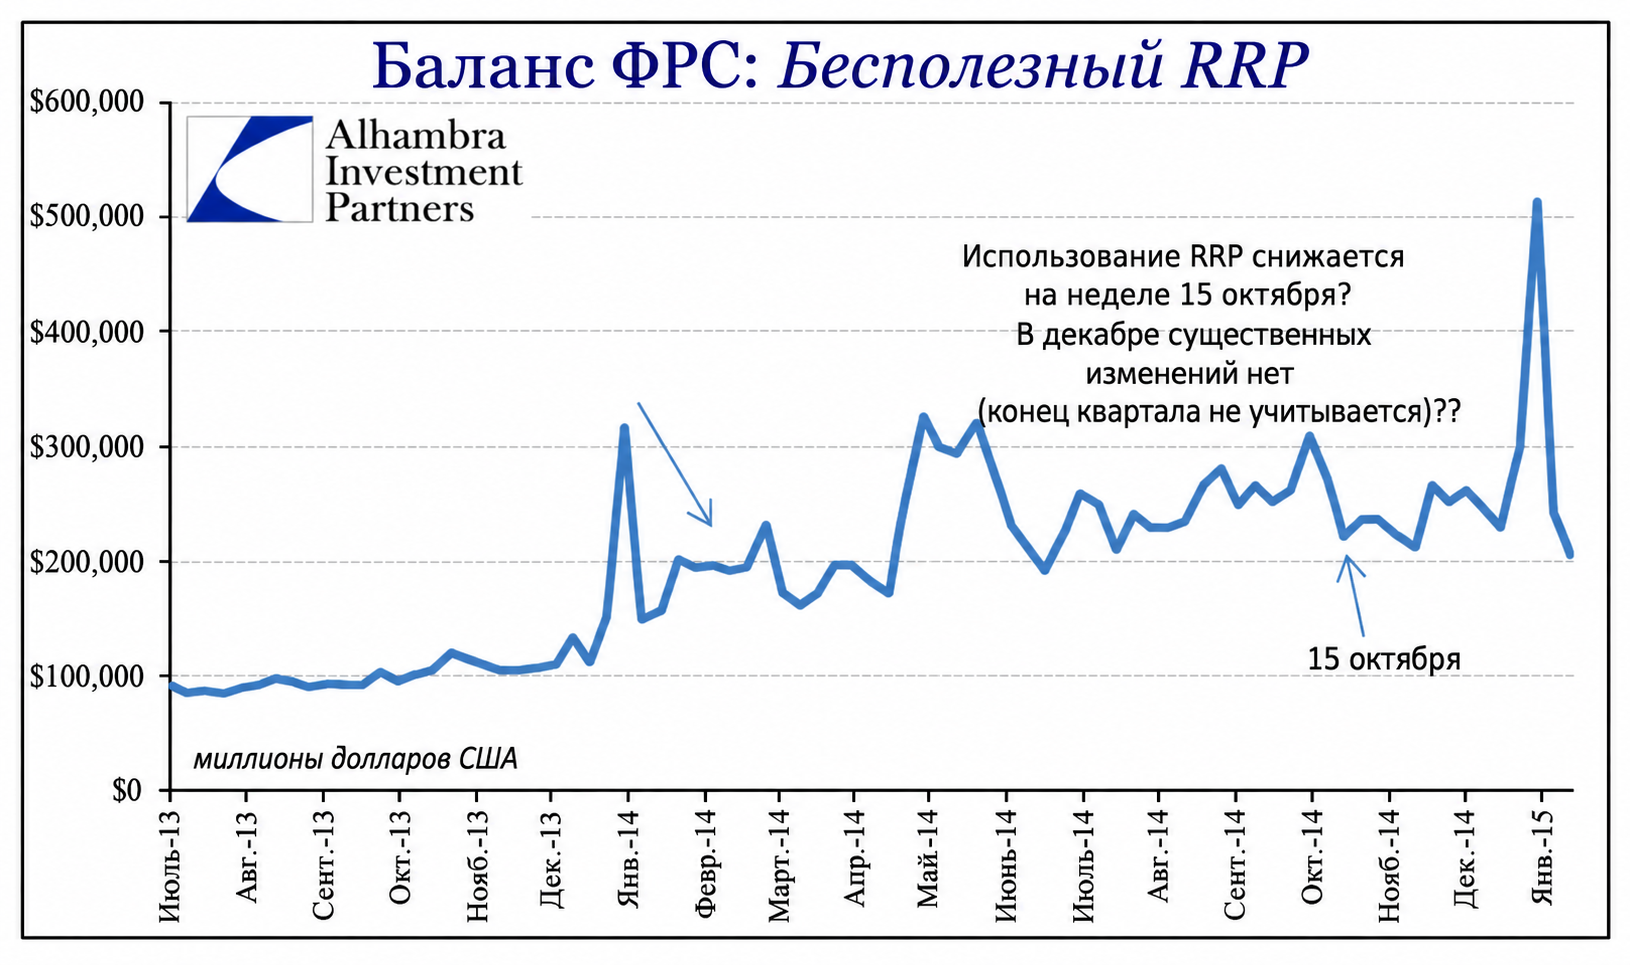
Обратное репо, или RRP, и срочные депозиты TDF дают возможность увидеть разрыв между уверенными заявлениями и практикой. ФРС снова показывает, что не понимает происходящего. Её аппарат не контролирует важнейшие механизмы долларового рынка и остаётся перед ними бессильным. Участники получают основания опасаться худшего.
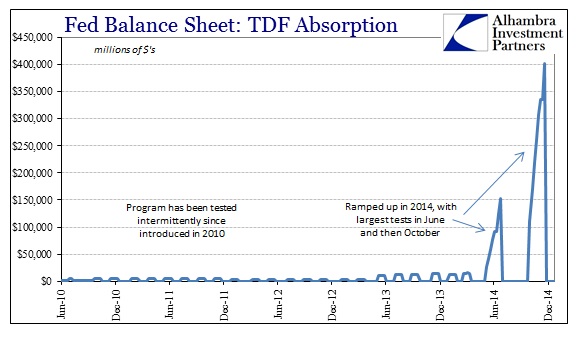
Золото в таком случае страхует от ошибки самого регулятора. Будет ли ФРС действительно повышать ставки, может оказаться второстепенным вопросом: неблагоприятный исход возможен и при ужесточении, и без него. Кривая евродолларовых ставок тоже показывает нарастающую неуверенность в будущем.
После окончания QE объём банковских резервов в основном перестал расти. Программы TDF временно меняют вид графика, но общей картины это не отменяет. Привычная связь между расширением резервов и ростом золота здесь не объясняет происходящее.
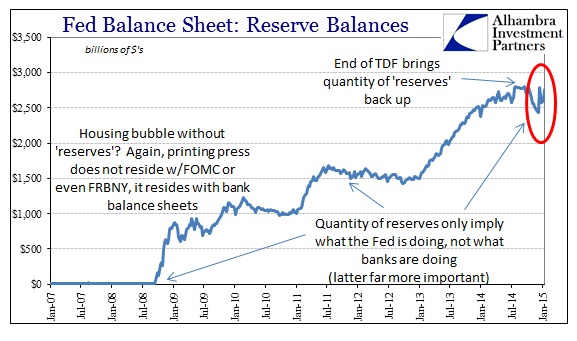
Форвардные ставки на золото уже заставляют задуматься о новых сбоях на долларовом рынке. При этом действия ФРС по организации выхода из прежней политики скорее добавляют беспокойства к существующим проблемам, прежде всего к отсутствию экономического прогресса. Золото всё заметнее разделяет тревогу долларовых кредитных рынков. С июня, когда ЕЦБ продемонстрировал отчаяние и бессилие, разные части финансовой системы подают сходный сигнал: доверие к способности центробанков исправить положение ослабевает.