Нефтедобытчики успели воспользоваться недавним подъёмом цен: часть будущей выручки защищена хеджами, расходы снижаются, привлечь капитал стало легче. В совокупности это помогает им дольше сохранять добычу. Поэтому быстрое сокращение американских буровых само по себе ещё не означает, что мировое предложение приблизилось к спросу.
Goldman Sachs ожидает, что для необходимого замедления прироста добычи нефть в ближайшие кварталы должна стоить дешевле. Если сланцевая добыча будет тормозить медленнее, риски даже для уже низкого прогноза банка останутся направленными вниз. Переполнение хранилищ способно довести цену до уровня, при котором придётся останавливать добычу.
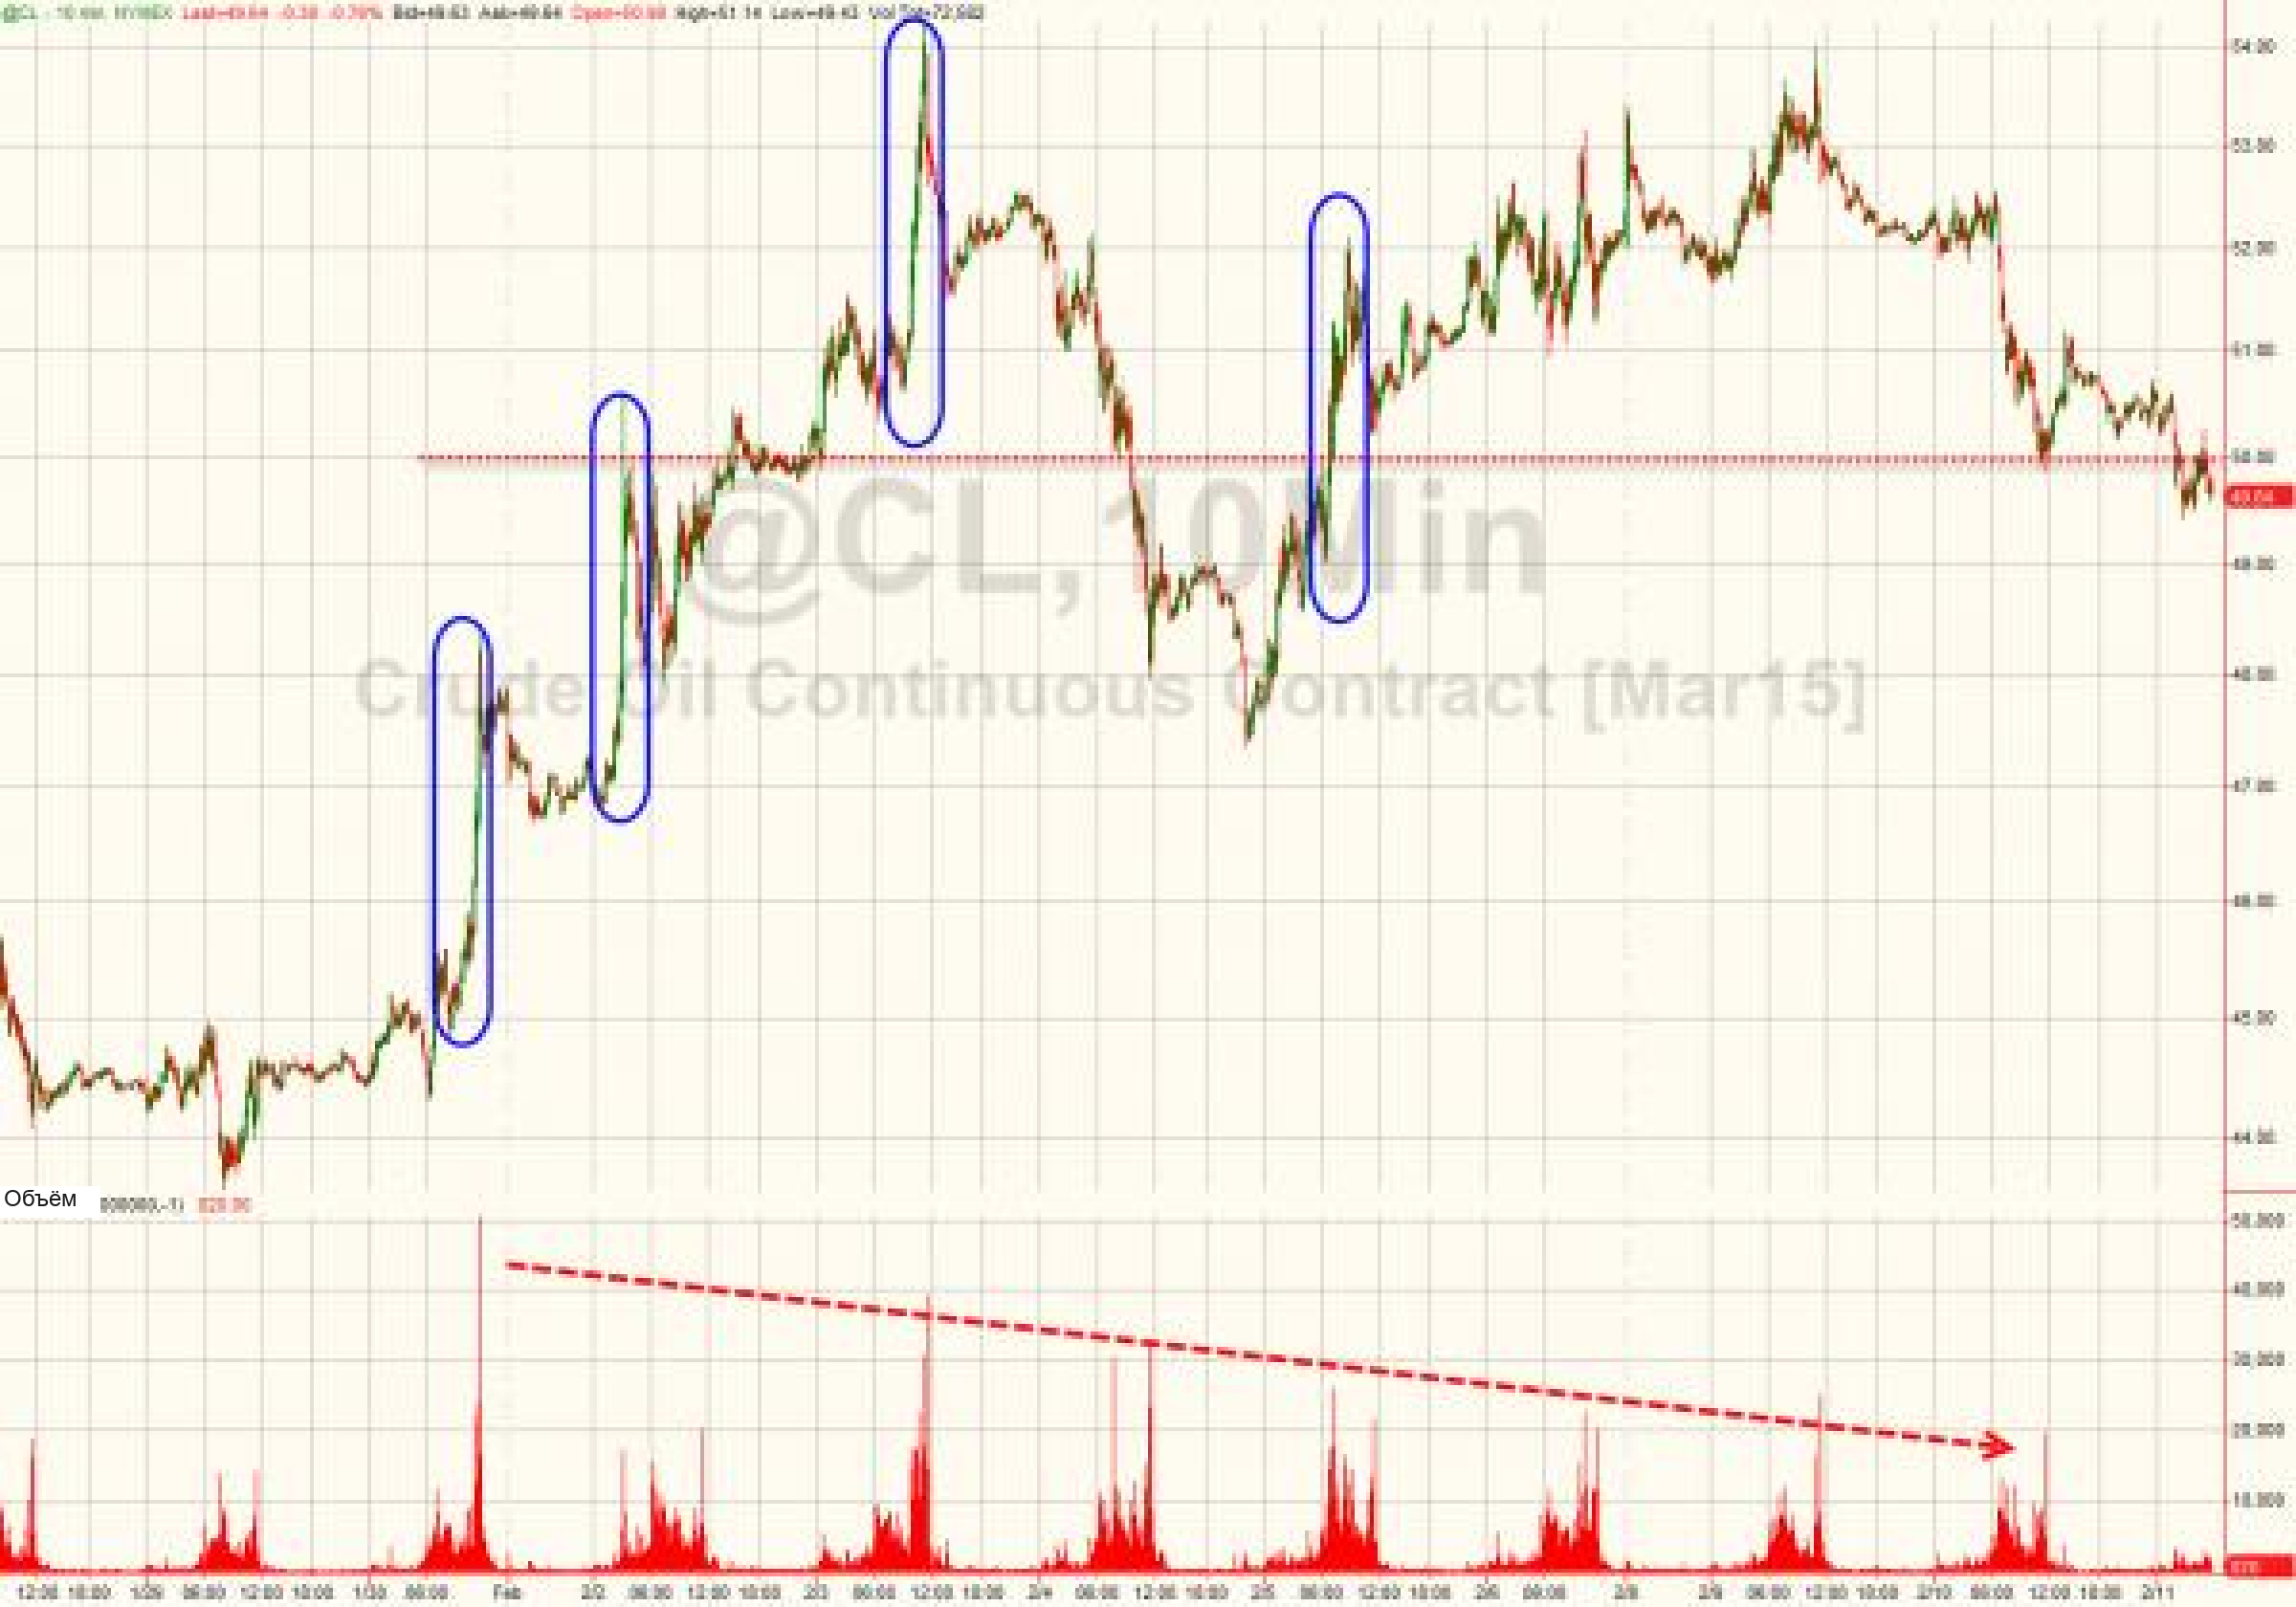
WTI вновь опустилась ниже 50 долларов. Этот рубеж успели назначить новой линией устойчивости рынка, как прежде 80, 70 и 60 долларов. Последний манипулятивный отскок, основанный на сокращении буровых и капиталовложений, напоминает подъём посреди обвала 2008–2009 годов. Избыток предложения и слабость спроса от него не исчезли.
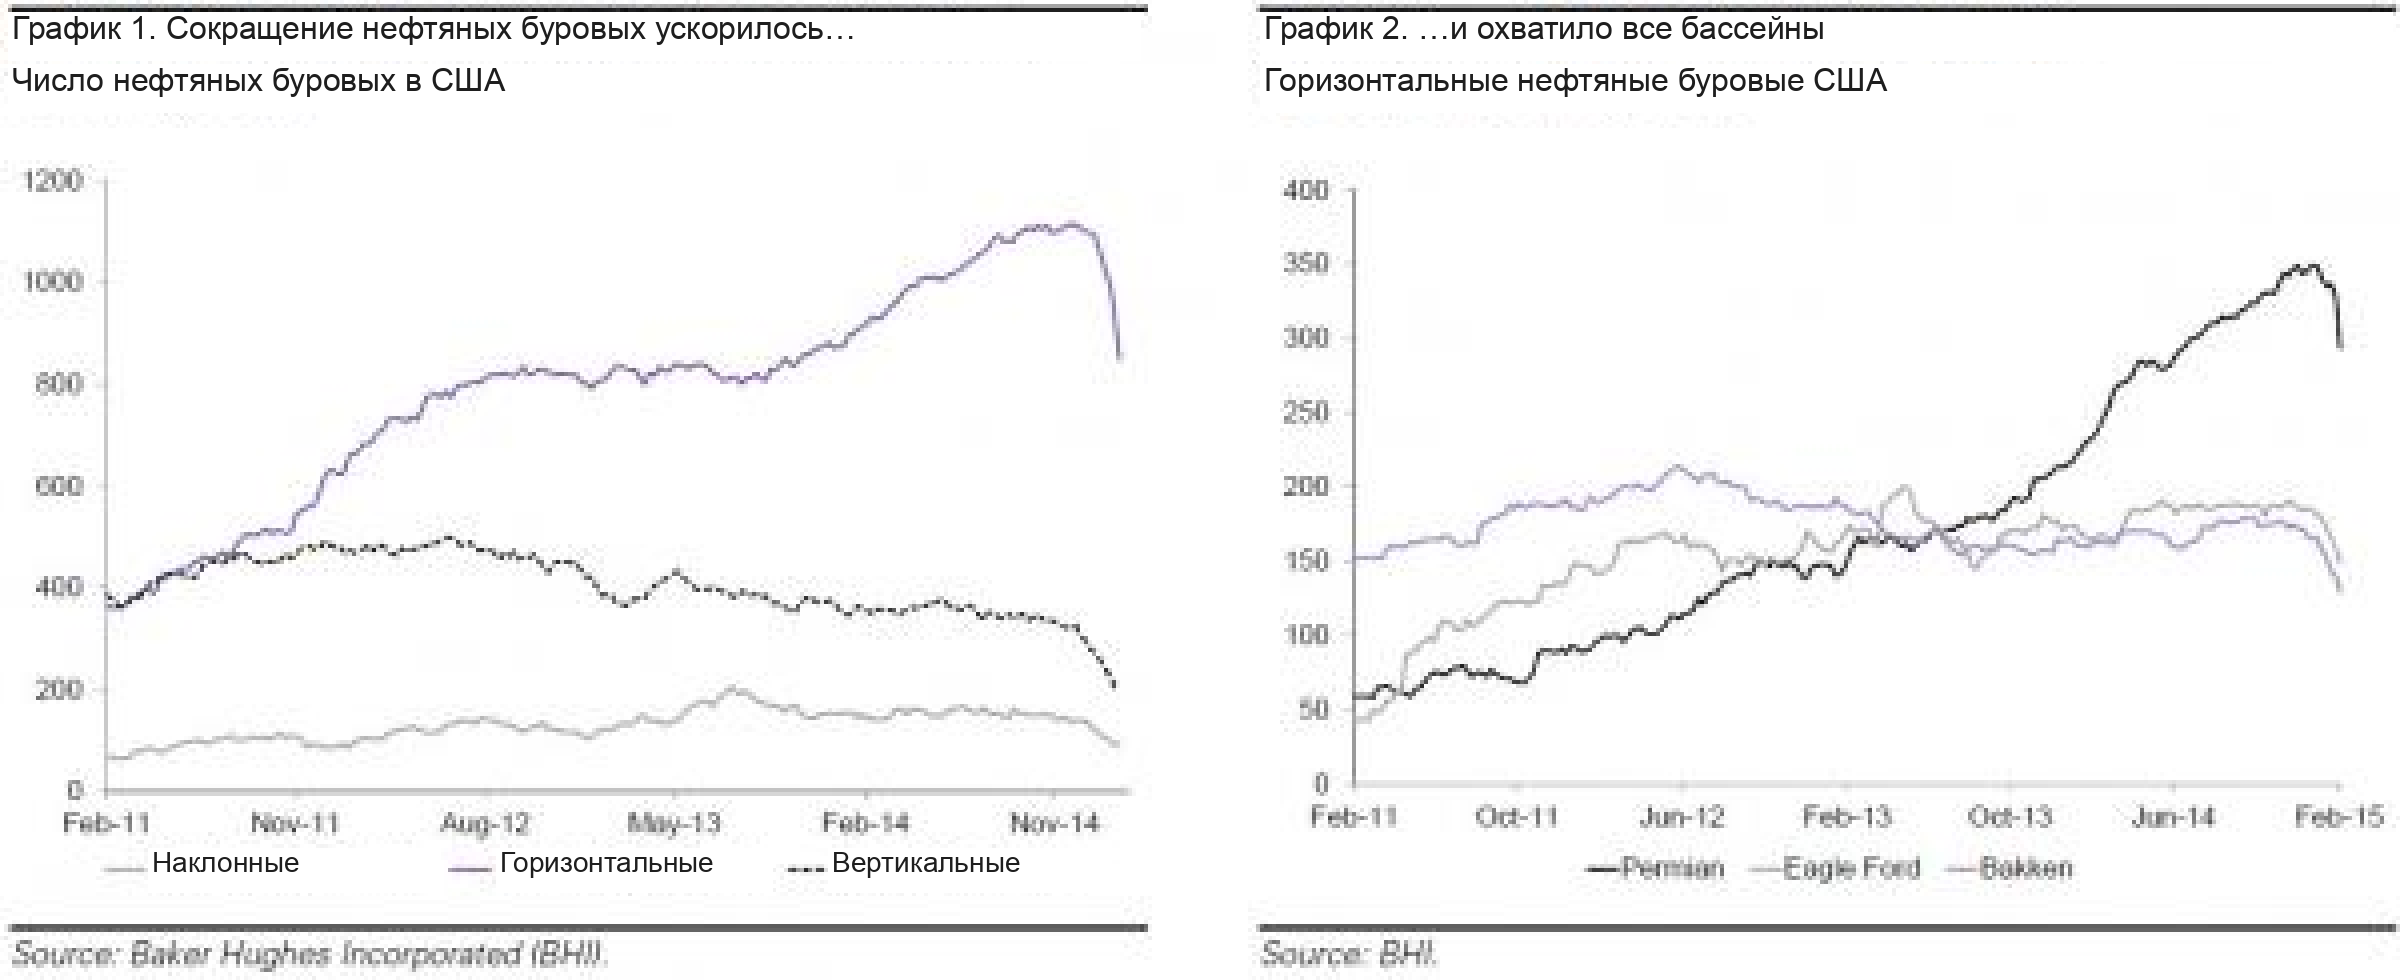
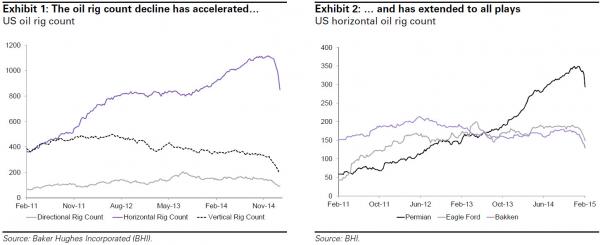
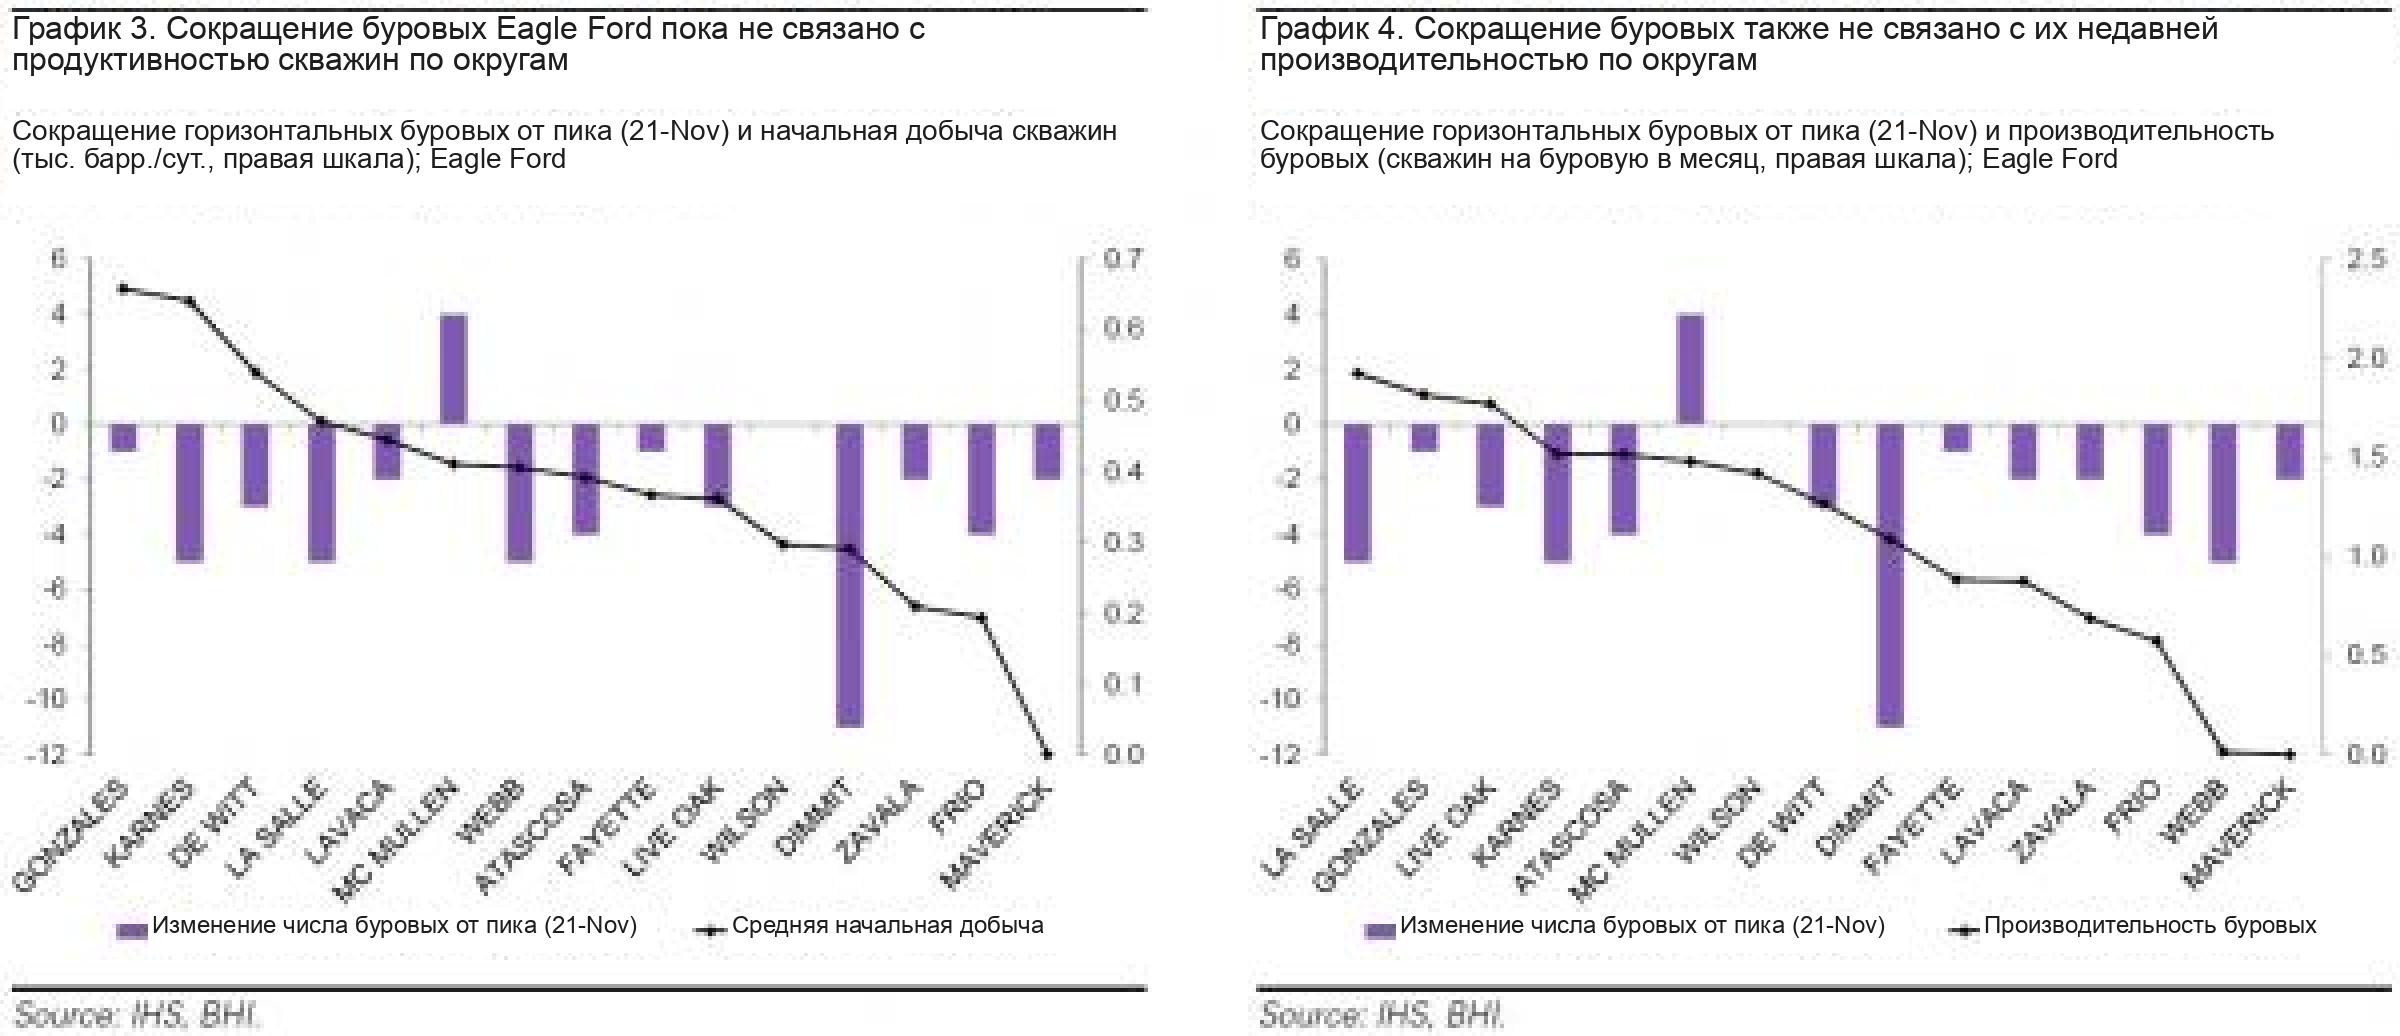
Для оценки буровых Goldman разобрал три крупных сланцевых района — Баккен, Пермский бассейн и Игл-Форд — по округам, разделив производительность скважин и самих установок. Поначалу сокращения шли ожидаемо. Сильнее всего убирали вертикальные и наклонно направленные буровые; теперь этот процесс замедляется, поскольку их и так осталось мало. Среди горизонтальных установок крупнейшие потери понёс Баккен: местная цена у скважины особенно низка из-за большого дисконта к побережьям.
Последние данные оказались менее предсказуемыми. В Пермском бассейне резко сократили горизонтальные буровые, хотя до этого общее число установок там держалось удивительно хорошо. На уровне округов сокращения горизонтальных буровых пока слабо связаны с эффективностью буровых или скважин. Из их количества ещё трудно вывести, какие именно мощности останутся.
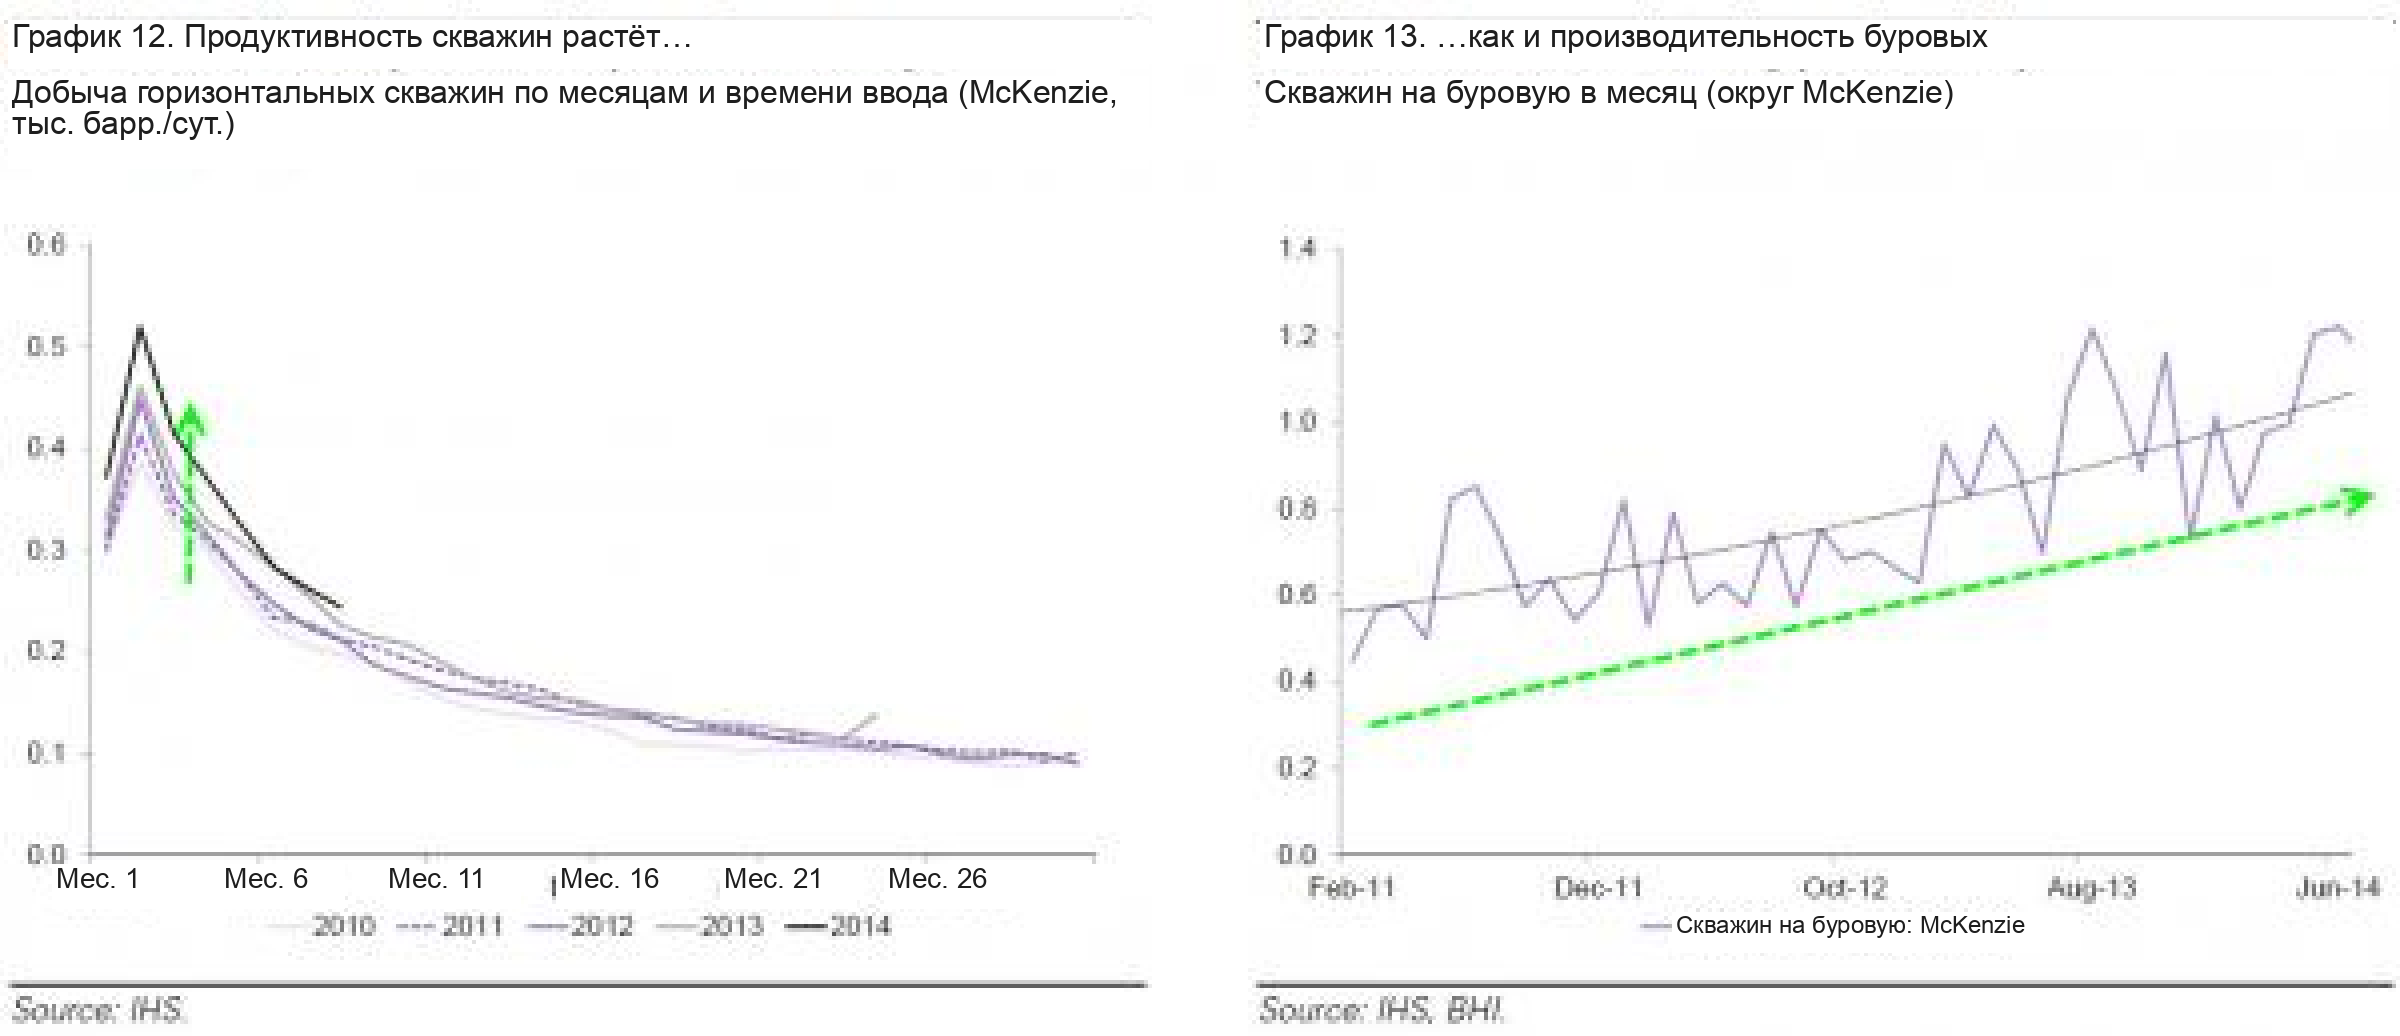
Исходная оценка предполагает неизменную производительность. В действительности производительность за последние два года росла и на уровне установок, и на уровне скважин. Пример округа Маккензи в Баккене показывает, как это способно компенсировать часть сокращений. Ожидаемый переход к лучшим участкам тоже поддержит результат. При этом американский рынок, по расчётам банка, всё же ближе к равновесию, чем можно было бы заключить по аналогии со сланцевым газом 2012–2013 годов.
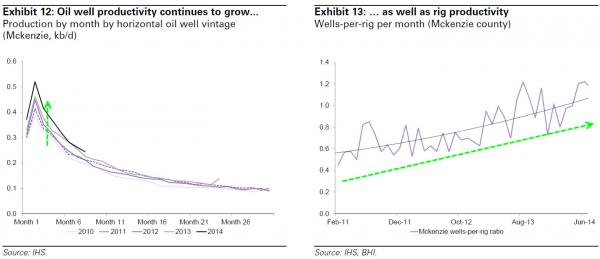
Часть остановок касается установок, не связанных контрактами. Компании рассчитывают резко сбить ставки подрядчиков, поэтому некоторые буровые впоследствии могут вернуться в работу. Сокращение числа установок одновременно ускоряет удешевление услуг и снижение долговой нагрузки — компаниям становится легче пережить слабые цены.
Подъём рынка дал возможность захеджировать оставшийся нефтяной ценовой риск 2015 года. По данным CFTC, короткие позиции производителей в NYMEX WTI заметно выросли с начала года, особенно за последнюю неделю. Последняя публикация от 6 февраля отражает состояние на закрытие 3 февраля.
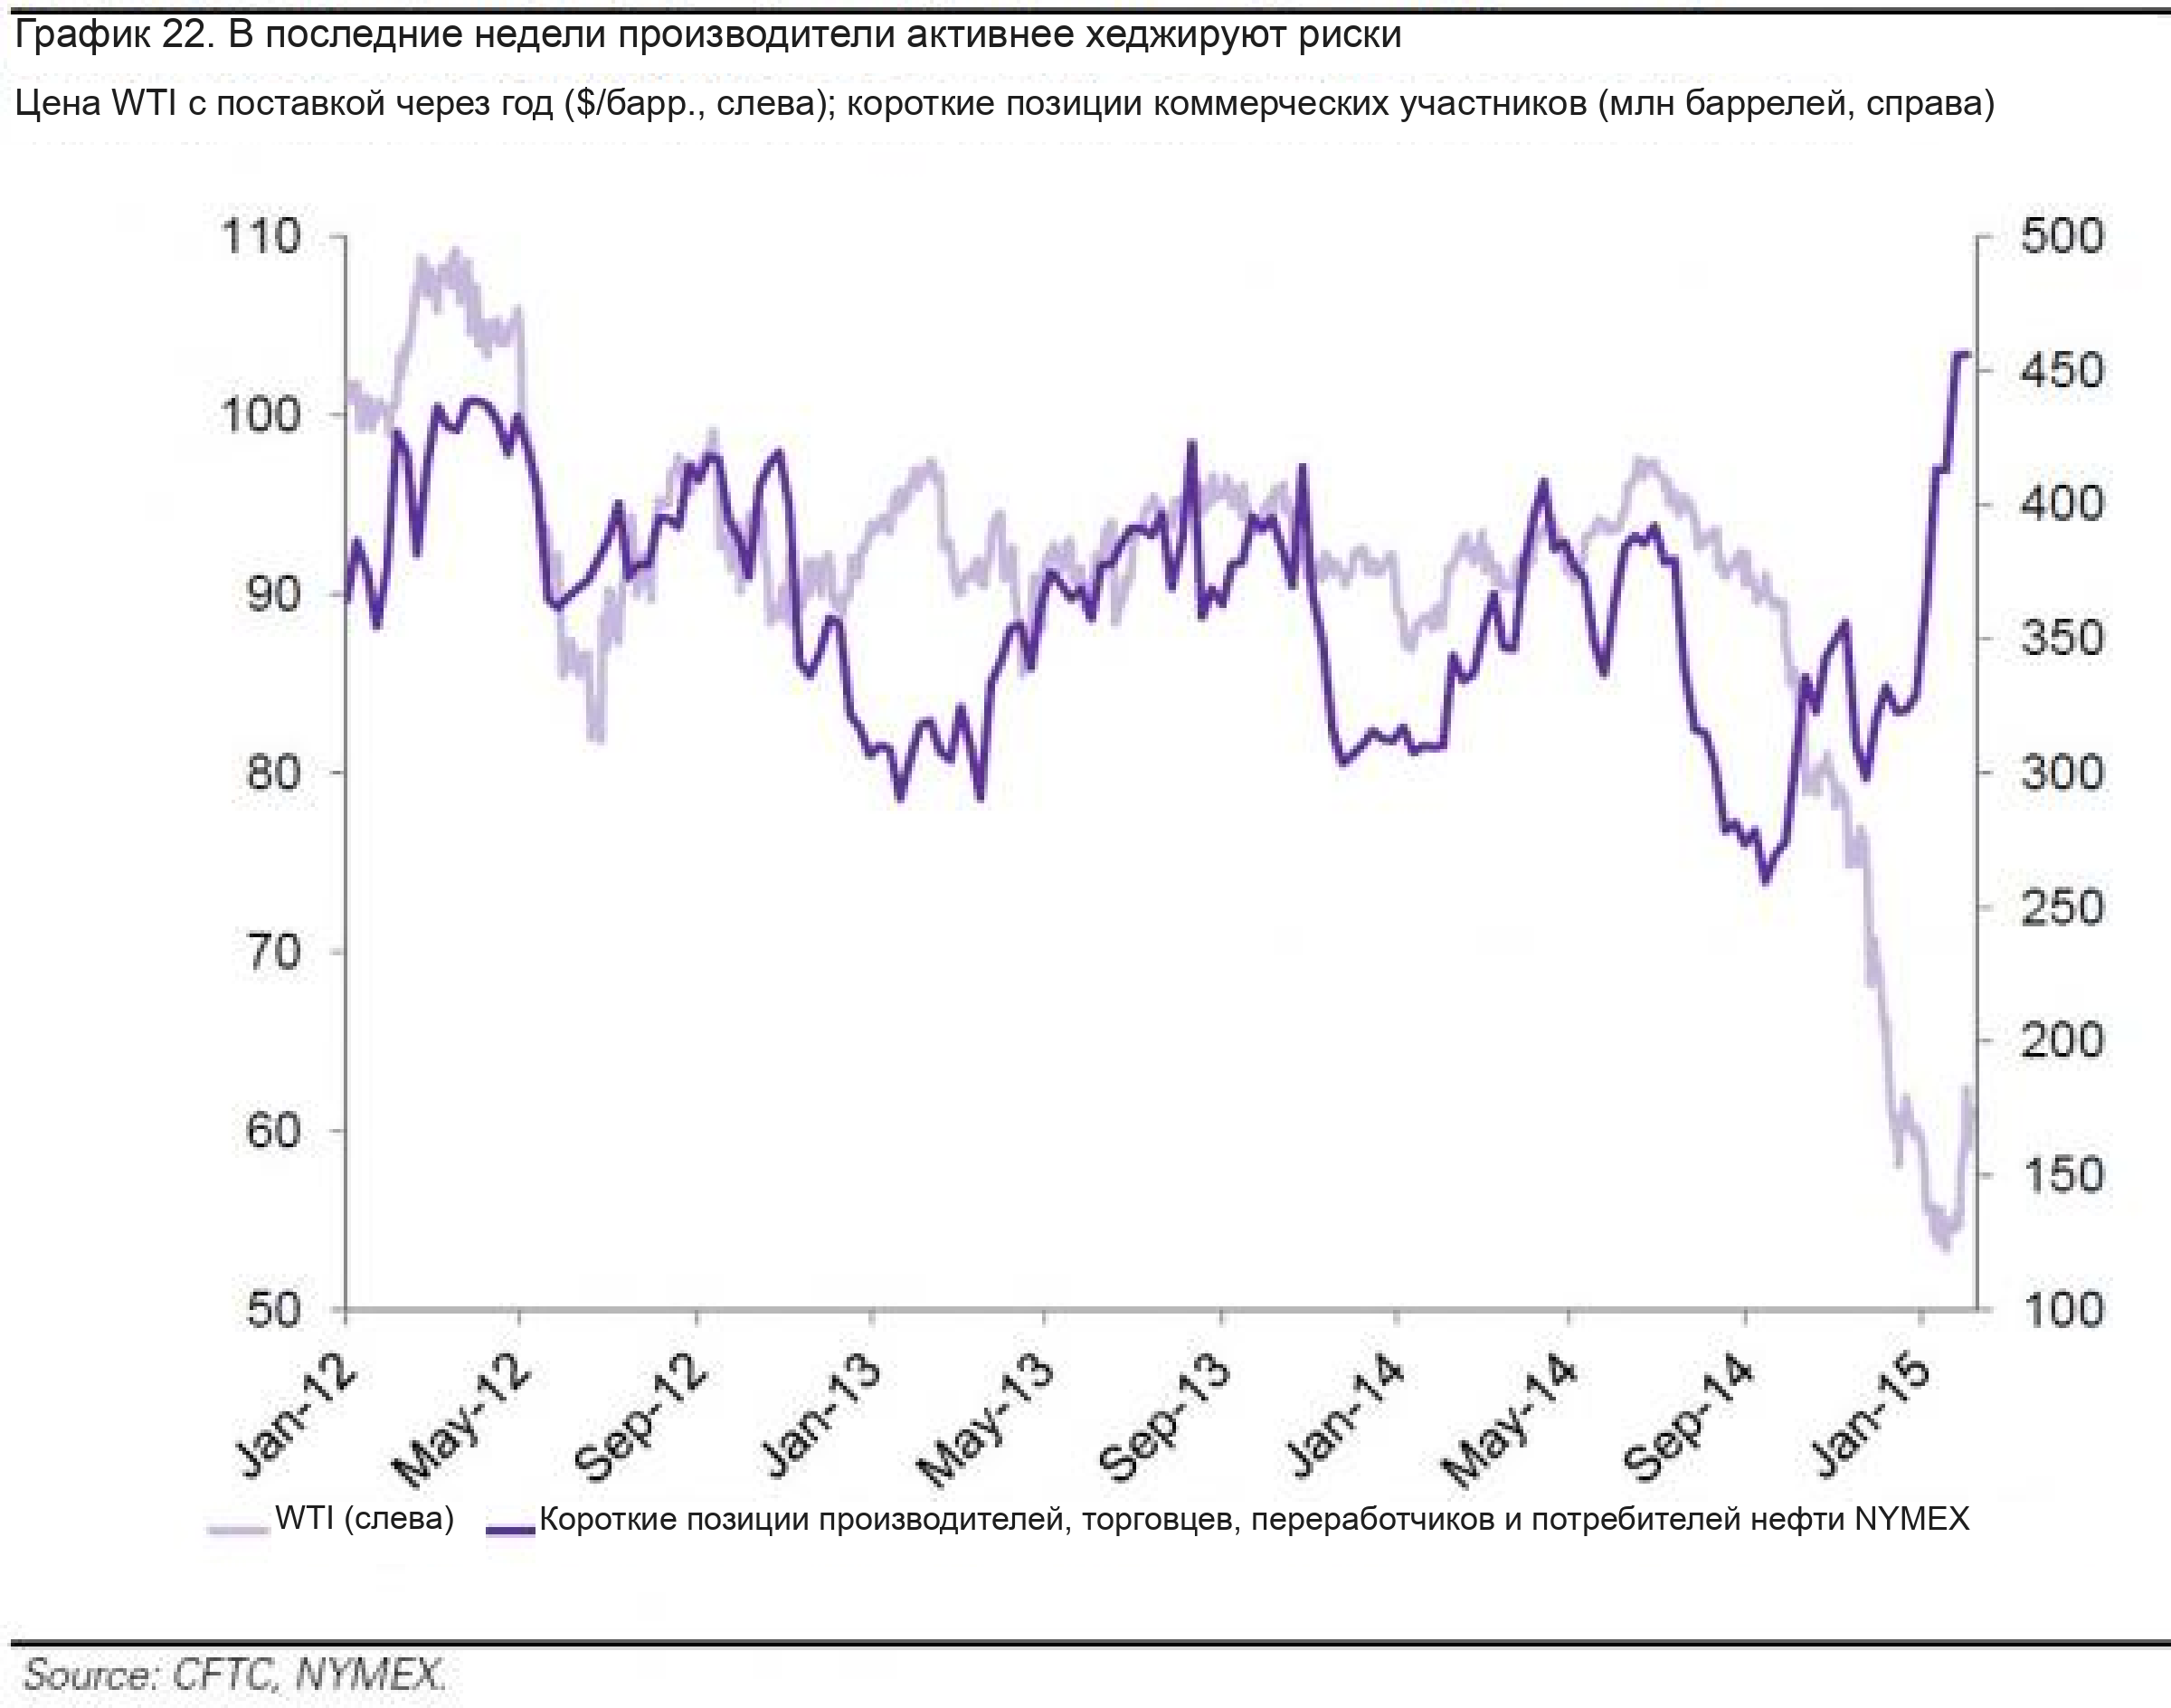
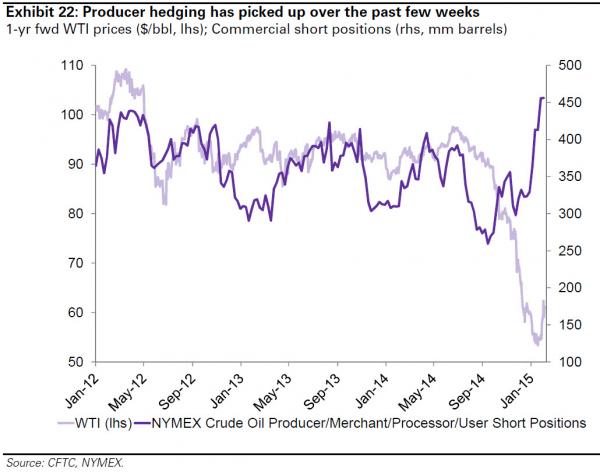
За неделю объявлены и пять выпусков акций добывающих компаний. Если исключить наиболее сильно размывающий доли выпуск, рынок принял их благожелательно: акции почти не отстали от сектора. Капитал для вложений в сланец остаётся доступен. Растущая эффективность, более дешёвые услуги, хеджи и новое финансирование откладывают сокращение предложения, на которое рассчитывали покупатели нефти.