Goldman Sachs предлагает зафиксировать позиции, которые ещё недавно должны были выиграть от европейского восстановления. Банк закрывает тактическую ставку на десятилетние облигации Италии, Испании и Португалии против немецких и французских бумаг, а также рекомендацию покупать итальянские и испанские акции относительно широкого европейского рынка. QE уже объявлено, нефть подешевела, евро ослаб. Но в ближайшие недели всё это может оказаться слабее греческой политики.
Пока Goldman по-прежнему ждёт соглашения Афин с кредиторами. Введение новой валюты обойдётся Греции дорого и болезненно, по крайней мере сначала: все контракты придётся пересматривать. Население поддерживает евро, хотя после открытой конфронтации с кредиторами настроения могут измениться. До выборов расчёт был таким: СИРИЗА потребует облегчения долга, смягчения бюджетных условий и меньшего вмешательства «тройки», стороны повысят голос, затем договорятся. Большинство греков хочет сохранить евро. Финансовая зависимость страны должна была подтолкнуть новое правительство к компромиссу, а более проевропейские партнёры по коалиции — умерить его требования.
Кредиторам тоже незачем разжигать системный кризис. Вместо списания номинала они могли бы продлить сроки и смягчить процентные условия. При таком исходе напряжение оставалось бы преимущественно внутри Греции.
Коалиция оказалась жёстче ожиданий
СИРИЗА почти получила абсолютное большинство и выбрала в партнёры правых «Независимых греков», столь же евроскептических. Явно проевропейским партиям достались только 106 из 300 мест. Привычная ось «левые — правые» уступает место спору об отношениях с Европой.
Янис Варуфакис уже заявил, что Афины не станут продолжать работу с «тройкой» и продлевать программу, истекающую в конце февраля. Другие министры объявили о приостановке приватизации и возвращении уволенных госслужащих. Это противоречит прежним договорённостям. После холодного ответа европейских властей Алексис Ципрас заговорил мягче: соглашение должно быть выгодно обеим сторонам, односторонних действий с долгом правительство не намеревалось предпринимать.
Понять, где переговорная поза, а где окончательная позиция, пока трудно. Часть резких заявлений можно объяснить неопытностью кабинета и слабой внутренней дисциплиной. Но ожидание налоговых послаблений уже влияет на поступления: люди откладывают платежи, бюджет недополучает деньги. Первичный профицит оказывается под угрозой ещё до новых расходов.
Если Афины согласны остаться в евро только при списании долга, отмене жёсткой экономии и помощи без условий, путь к выходу становится вполне реальным. Германия этого не примет; Португалии и Ирландии, прошедшим болезненную корректировку, согласиться тоже трудно. А заставить суверенное правительство сохранить членство против его воли остальные страны не могут.
Сроки переговоров задают платежи
У Греции около 315 млрд евро обязательств. В официальном долге выделяются 53 млрд по межгосударственной кредитной программе со ставкой EURIBOR плюс 50 базисных пунктов и погашениями с 2027 года; 142 млрд уже выданных и ещё 2 млрд согласованных средств EFSF/ESM с очень длинными сроками, от 30 лет; около 20 млрд кредитов МВФ с текущими выплатами.
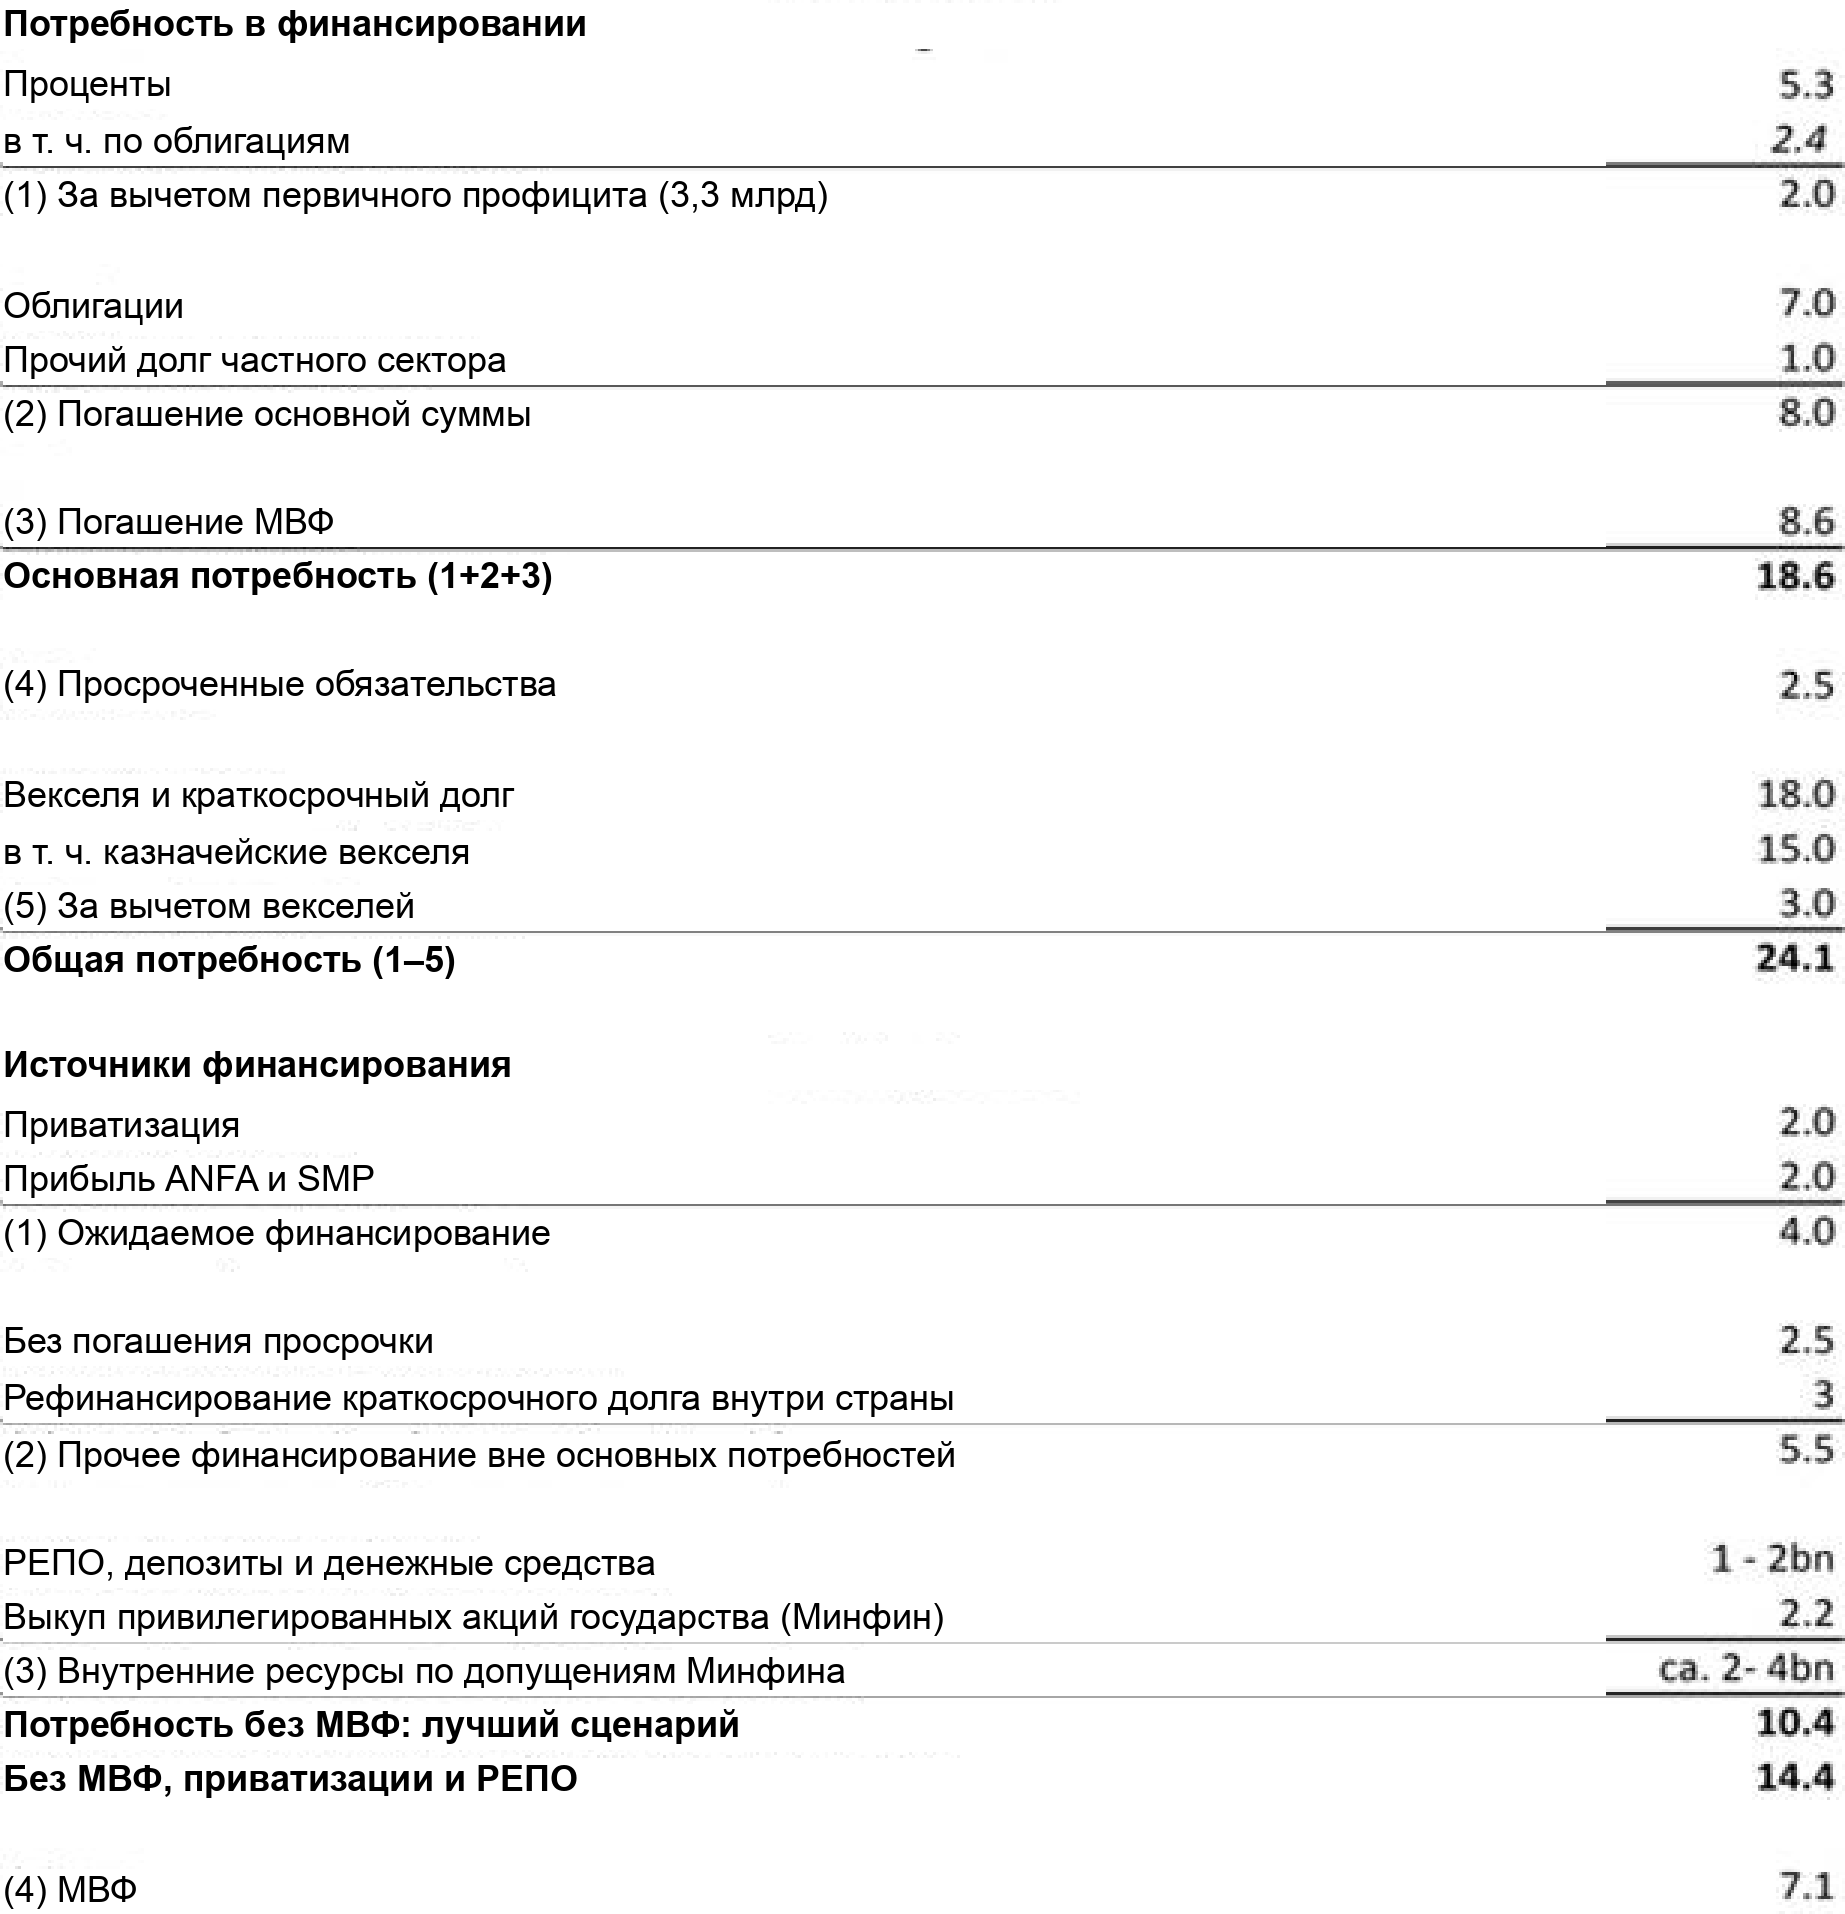
Ещё 66 млрд приходится на обращающиеся облигации, включая 27 млрд на балансе ЕЦБ, и 15 млрд на казначейские векселя. Остаток — государственные и гарантированные государством займы. В 2016–2022 годах обслуживание, с погашениями и процентами, сравнительно невелико: 6–10 млрд евро в год. Но в 2015-м основные потребности в финансировании оцениваются примерно в 19 млрд. Достоверной картины свободных денежных остатков у Goldman почти нет.
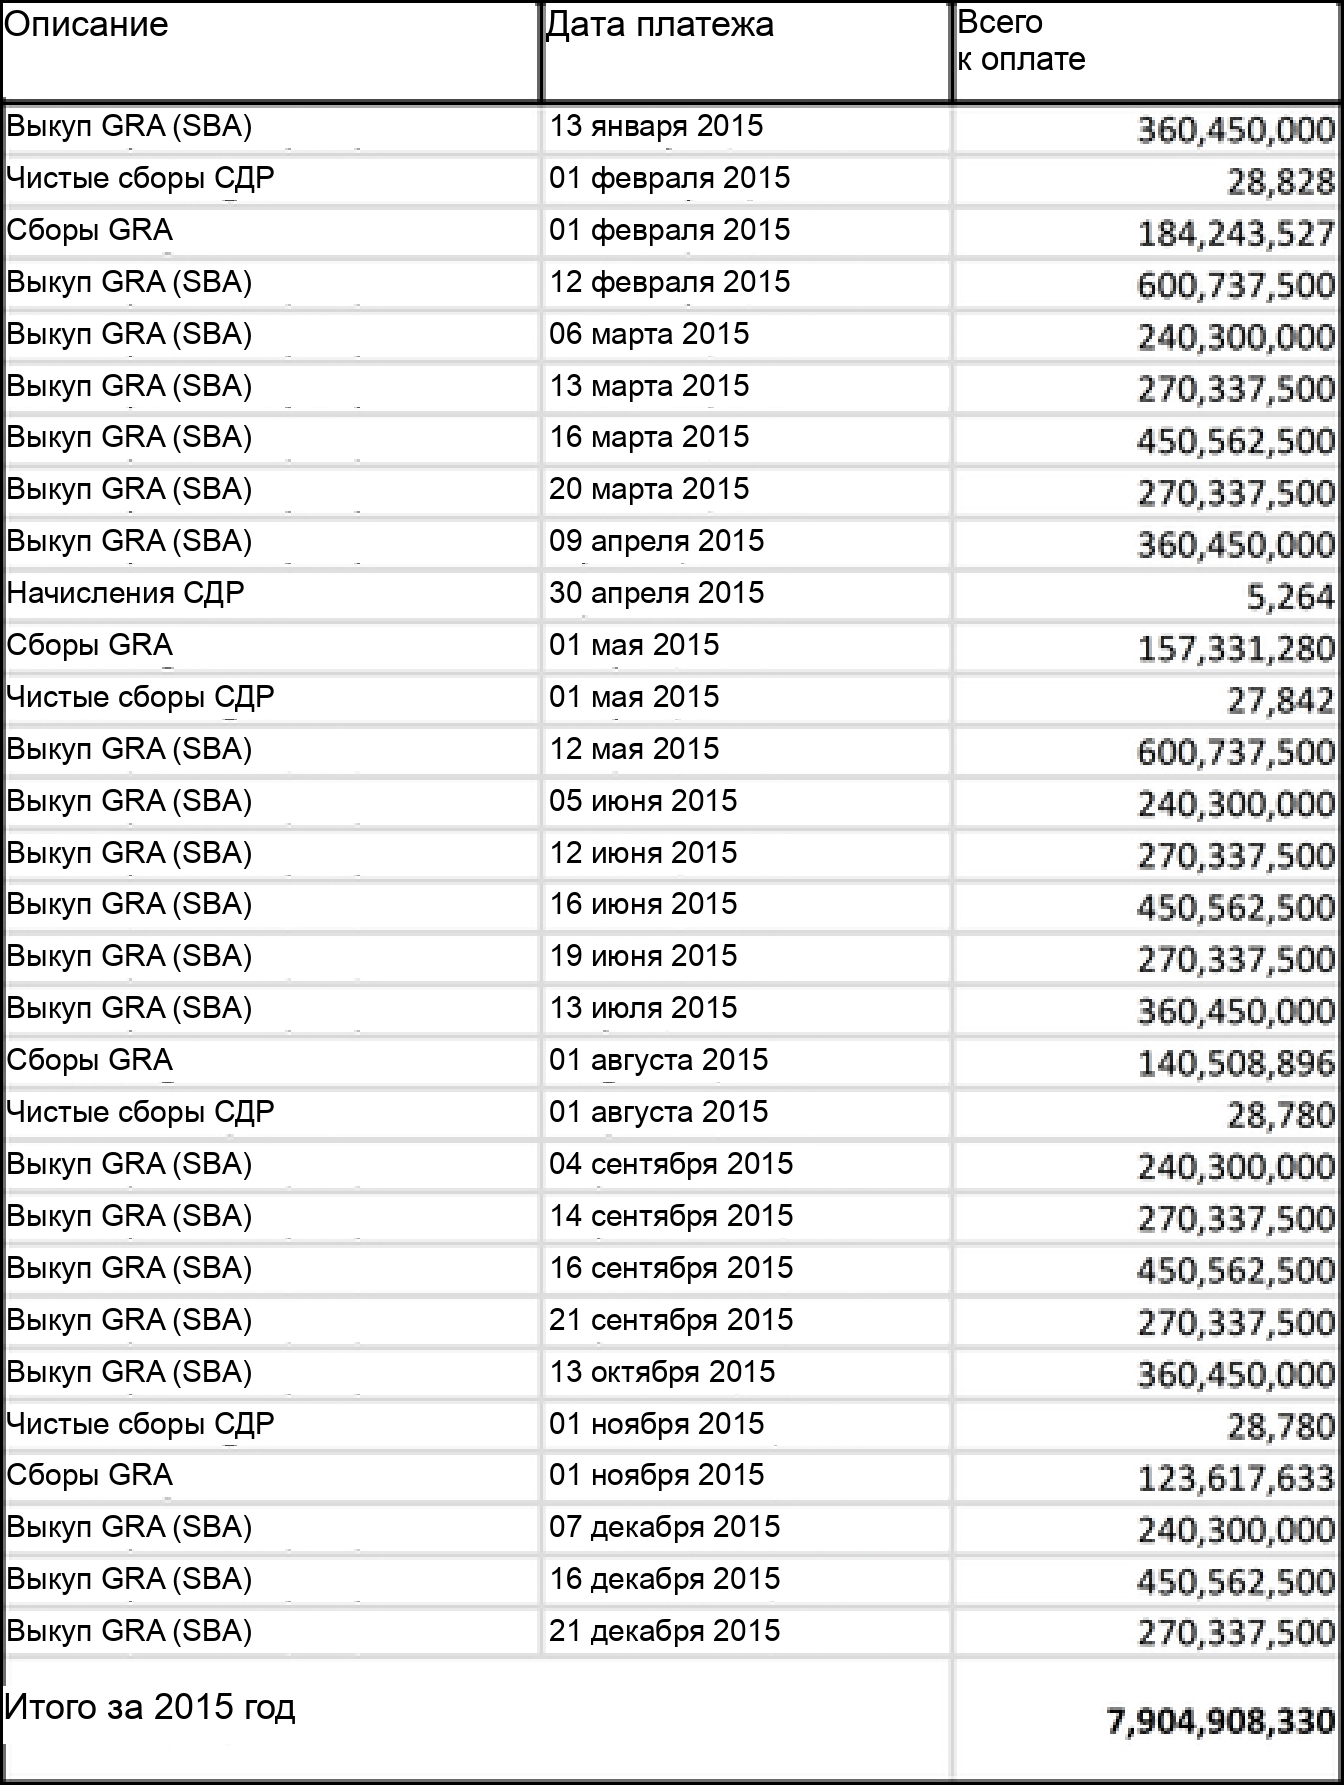
В феврале и начале марта нужно вернуть МВФ около 3,5 млрд евро. В июле и августе наступают сроки облигаций, которыми владеет ЕЦБ. Векселя тоже придётся рефинансировать: большинство держат местные банки, но отказ иностранных владельцев от продления потребует дополнительных денег из казны.
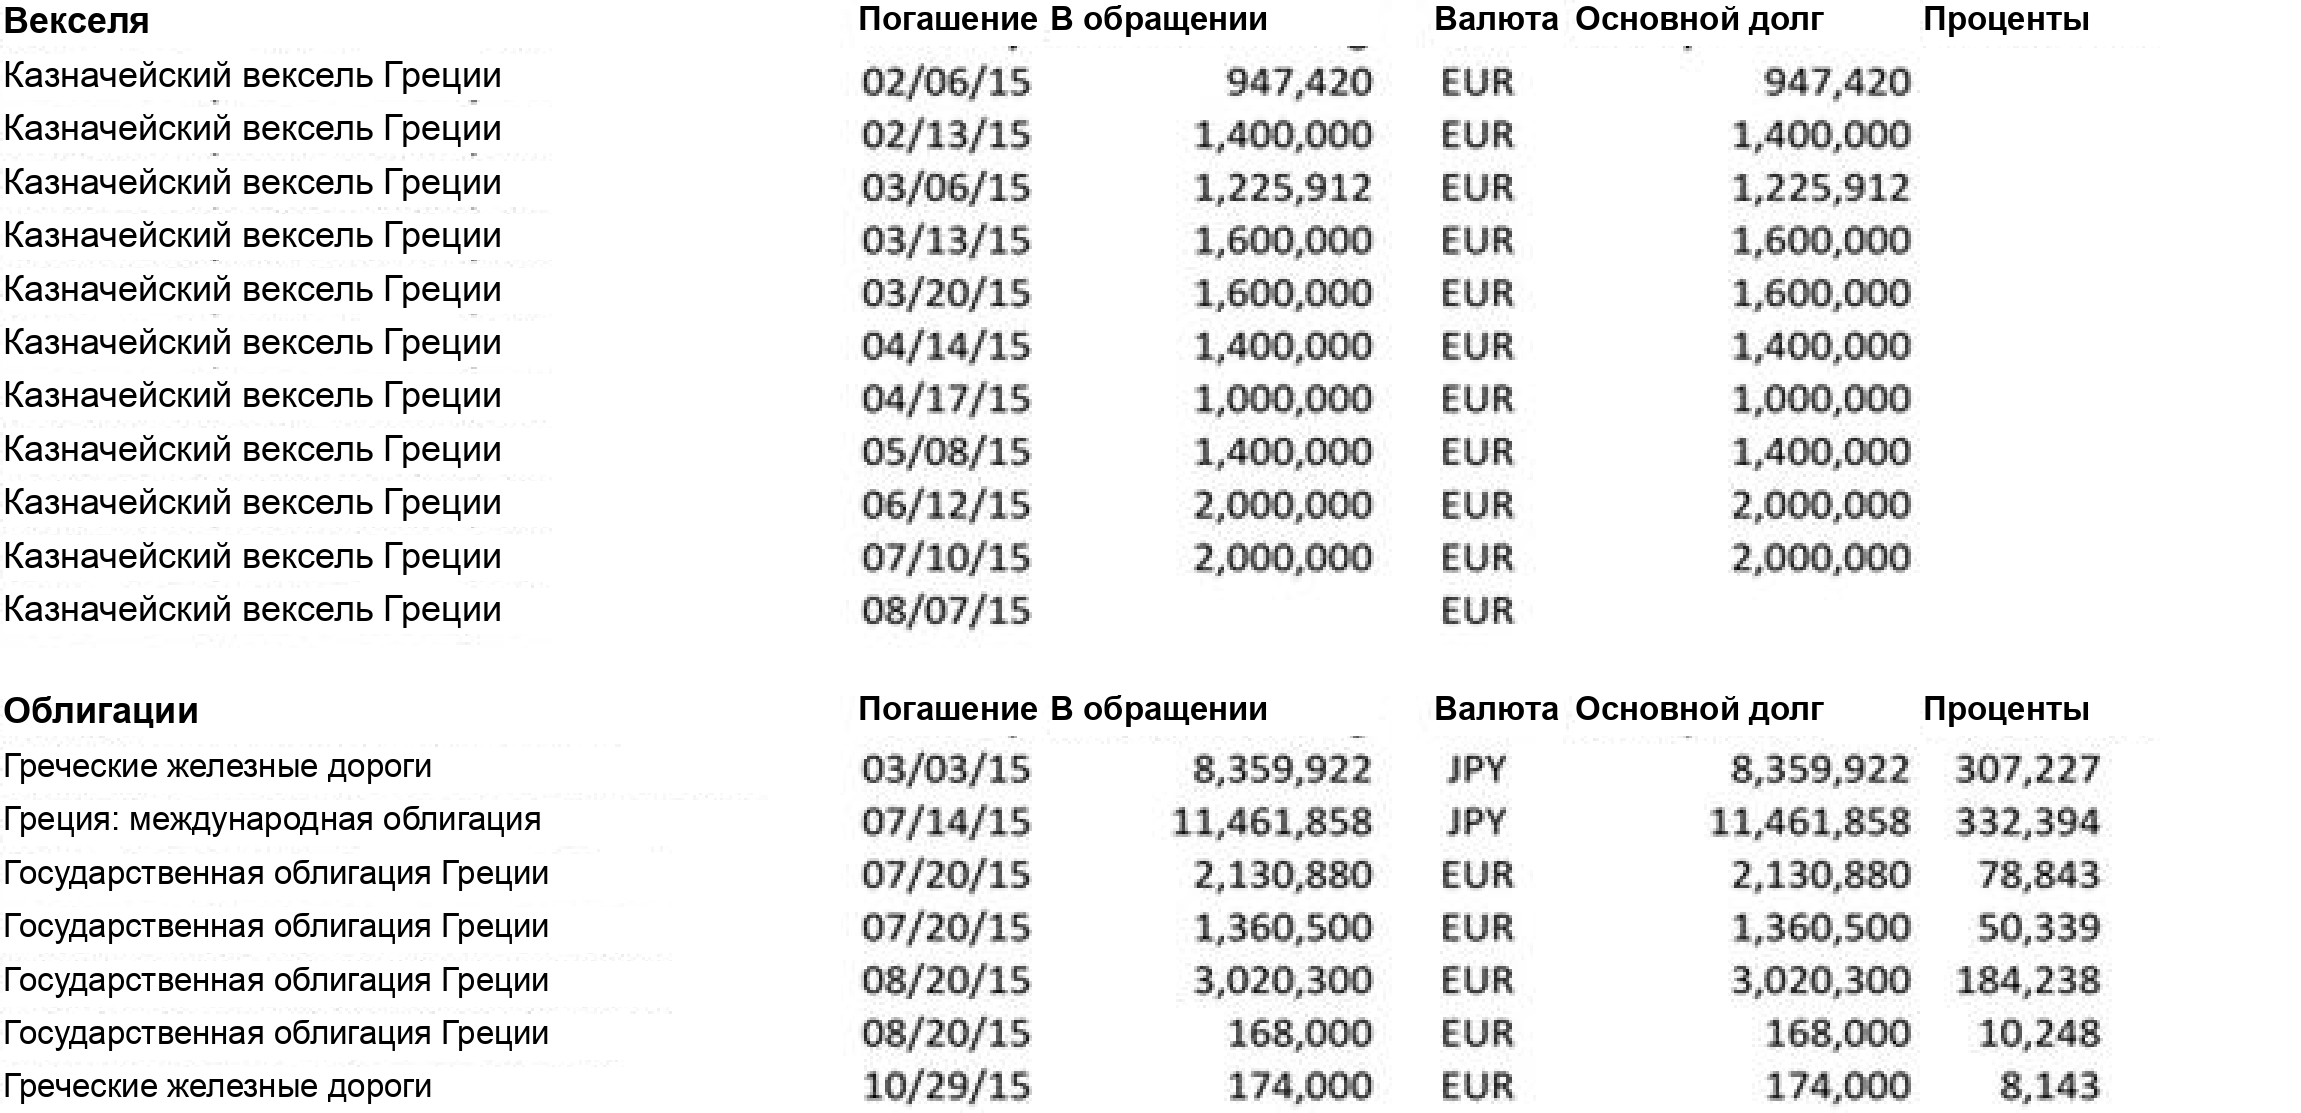
Доступа к рынку у страны нет. ЕЦБ вряд ли позволит просто профинансировать государство новыми векселями через внутренние банки. При одностороннем отказе от выплат внешнюю поддержку приостановят, а дефолтные греческие бумаги перестанут подходить в залог для рефинансирования. Без возвращения к переговорам такая цепочка ведёт к Grexit.
Банки могут не дождаться развязки
Острый кризис, вероятно, первым проявится через вклады. По неофициальным сообщениям, деньги уже уходят за рубеж и в наличные; официальная статистика запаздывает. Пока центральные банки дают ликвидность, отток можно компенсировать. При нехватке подходящего залога остаётся экстренная помощь ELA через Банк Греции.
Однако согласие ЕЦБ на ELA обновляется каждые две недели. Совет управляющих может остановить её большинством в две трети по статье 14.4. Поддержка явно неплатёжеспособного банка или покупка им государственных векселей за счёт ELA могут быть сочтены запрещённым денежным финансированием.
Опыт Ирландии и Кипра показывает, что ЕЦБ готов проявлять гибкость внутри согласованной программы. Goldman не ждёт внезапного отключения помощи в политическом вакууме. Но если Афины односторонне объявят дефолт либо европейские власти прекратят поддержку, ликвидность остановят вместе с ней.
Греческое правительство тогда может приказать собственному центробанку продолжать выдачу денег. По существу это уже зародыш новой валюты. Чтобы удержать вклады в таких «псевдоевро», вероятны банковские каникулы, блокировки депозитов и контроль капитала. На Кипре ограничения сочетались с членством в союзе благодаря общему соглашению и обещанию вернуть конвертируемость. При одностороннем греческом решении такой опоры не будет.
Европейские защиты пригодятся, но позже
По сравнению с 2011–2012 годами частные участники меньше зависят от греческого долга: основная его часть перешла к официальным кредиторам. У Греции появились первичный бюджетный профицит и профицит текущего счёта платёжного баланса, хотя новая политика и поведение частного сектора могут эти достижения подорвать. Созданы ESM, механизм OMT, банковский союз, теперь добавлены покупки государственных облигаций ЕЦБ. Эти защиты помогают объяснить, почему остальные рынки пока реагируют сдержанно.
Реальный выход одной страны всё равно вернёт риск конвертации и для других участников. Инструменты вмешательства вряд ли включат настолько заранее, чтобы полностью убрать напряжение. Масштаб и длительность волатильности будут зависеть от самого выхода и политического ответа. Если Грецию вытеснят из союза дисциплинарными мерами, спреды периферии могут остаться шире надолго. Если же выход подтолкнёт оставшиеся страны к более тесной интеграции и разделению рисков, после первого скачка спреды способны сузиться. QE ЕЦБ тем временем должно поглотить около половины валового выпуска государственного долга за следующие 12 месяцев, снижая риск рефинансирования остальных участников валютного союза. При уже очень мягкой политике и отрицательной инфляции экономические последствия предсказать трудно.
Ставка на облигации периферии была открыта 24 ноября при спреде 123 базисных пункта; в пятницу он составлял 121. Рекомендацию закрывают по цене открытия 2 февраля. Относительная позиция поровну в MIB и IBEX против SXXP, также открытая 24 ноября 2014 года, к 30 января потеряла 5,0%.
На горизонте года Goldman остаётся оптимистом: высокая премия за риск акций, низкие циклически скорректированные оценки, ещё слабые прибыли и хорошие дивиденды при крепких балансах оставляют потенциал. QE должно ослабить страх дефляции, дешёвая нефть и слабый евро — помочь росту. Цели на 12 месяцев остаются 390 по SXXP и 3800 по SX5E; банк также ждёт сужения спредов внутри союза и более крутых кривых EURIBOR и базовых облигаций. Тактические позиции он всё же закрывает сейчас: риск политической ошибки вырос быстрее, чем прояснился путь к соглашению.