Банк может обменять резервы в центробанке на банкноты, а вкладчик — забрать депозит наличными. Поэтому отрицательная ставка имеет предел: в какой-то момент платить за хранение денег на счёте становится менее привлекательно, чем держать их вне банка. Однако у наличных тоже есть расходы — сейф, охрана, страхование. Это оставляет место для небольшого минуса, особенно если его считают временным.
Европа уже показала, что ставки могут уйти ниже нуля без обрушения системы, и продолжает проверять эти пределы. Швеция опустила ставку до минус 0,1%, Дания и Швейцария — до минус 0,75%, депозитная ставка ЕЦБ составляет минус 0,2%. Диапазон цели по трёхмесячному швейцарскому LIBOR теперь от минус 1,25% до минус 0,25%. Япония пока удерживается от присоединения, хотя Банк Японии монетизирует почти весь чистый выпуск государственных облигаций, а их доходности и без того периодически уходят ниже нуля.
Goldman Sachs в записке о возможности отрицательных ставок в США считает такой шаг ФРС маловероятным. Чиновники продолжают говорить о повышении в середине 2015 года; собственный прогноз банка — первое повышение в сентябре. Даже при неожиданном неблагоприятном шоке ФРС, скорее, смягчит обещания будущей политики или изменит баланс, чем введёт отрицательную ставку.
Один из вариантов обсуждается уже несколько лет: снизить процент по избыточным резервам банков, IOER. С декабря 2008 года он составляет 25 базисных пунктов, или 0,25%. Обычно спор идёт о снижении до нуля, но многие затруднения для отрицательного значения те же. В Goldman считают, что ФРС достаточно уверена в небольшой пользе такого шага, тогда как издержки остаются весьма неопределёнными. Поэтому после достижения нулевой границы она выбирала другие способы смягчения.
Джанет Йеллен в прошлом году допускала, что обнуление IOER полностью нарушит работу денежного рынка. Бен Бернанке ещё в 2010 году сомневался, что при нулевой ставке он продолжит нормально функционировать. Здесь важны устройство рынка федеральных фондов и положение фондов денежного рынка.
Банки, имеющие право на IOER, занимают свободные деньги у небанковских организаций, которым этот процент недоступен. Снижение IOER способно заметно сократить такие операции на и без того тонком рынке. ФРС при этом намерена сохранить эффективную ставку федеральных фондов в качестве своей цели. Европейский опыт не снимает вопроса: объём торгов EONIA не обвалился после введения отрицательной ставки ЕЦБ, но EONIA учитывает только межбанковские сделки, поэтому механизм там другой.
Фонды денежного рынка могут оказаться ещё более серьёзной проблемой. В США они крупнее и важнее для финансового посредничества, чем в более банковской европейской системе. За американским фондом реже стоит диверсифицированный банк, готовый его поддержать. Кроме того, американские фонды поддерживают постоянную стоимость чистых активов, NAV, тогда как европейские используют плавающую; прошлогодняя реформа SEC переводит к плавающему NAV и американские институциональные фонды категории prime.
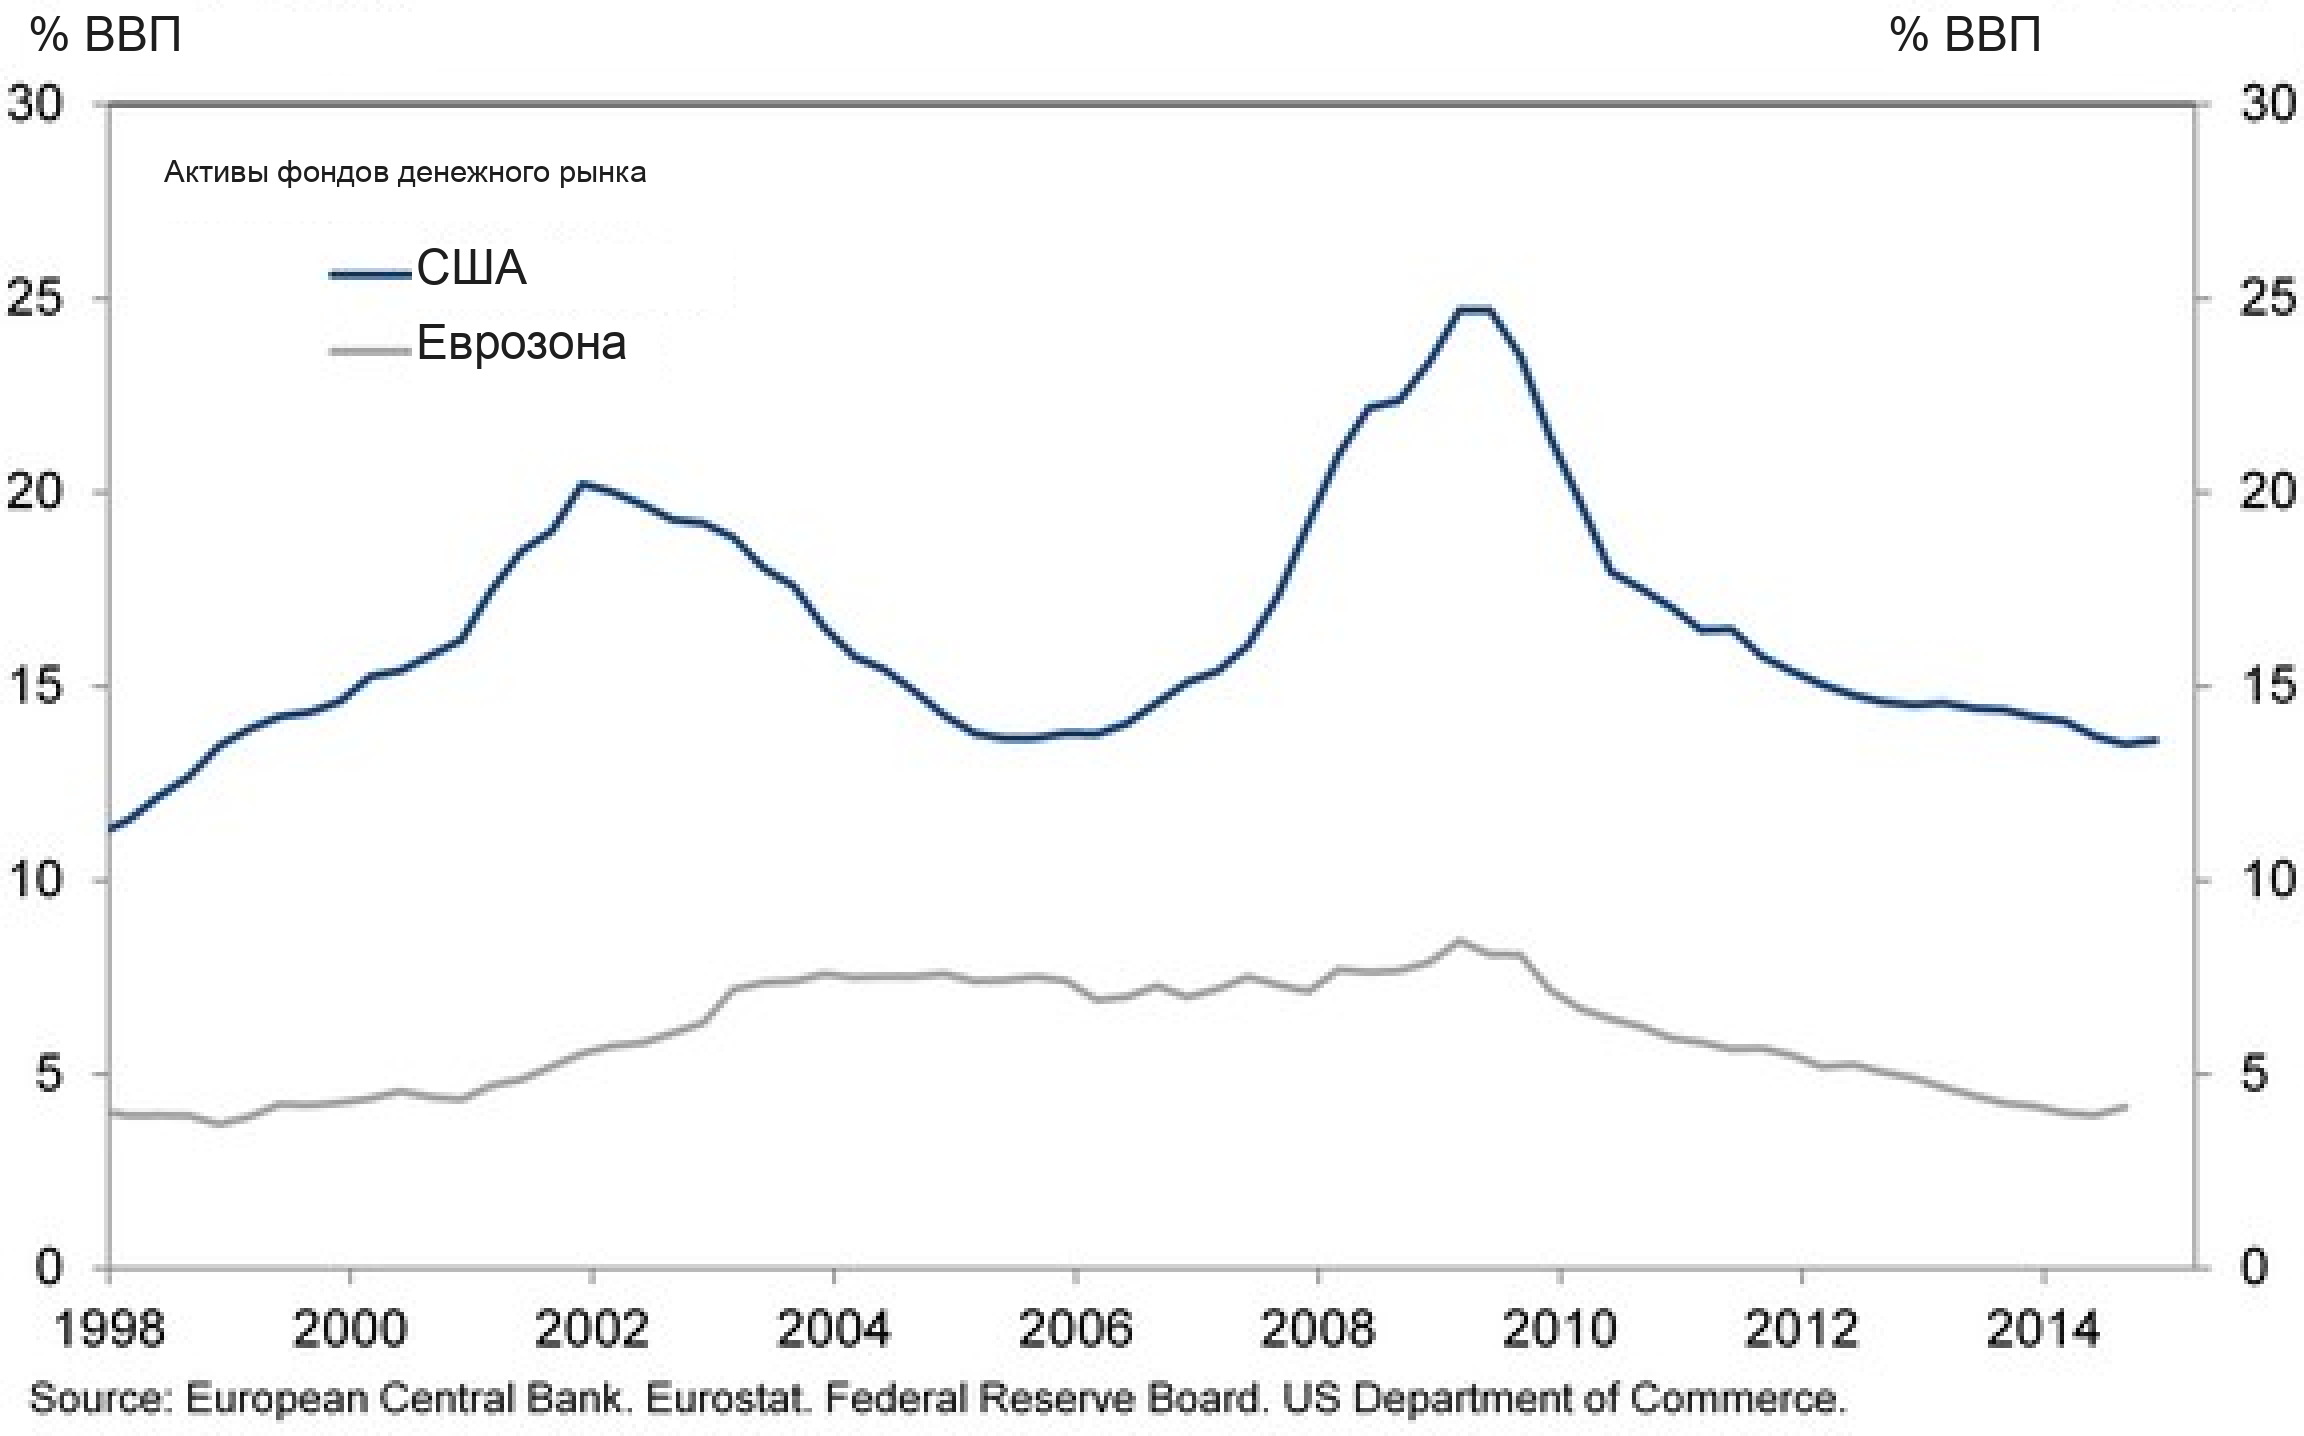
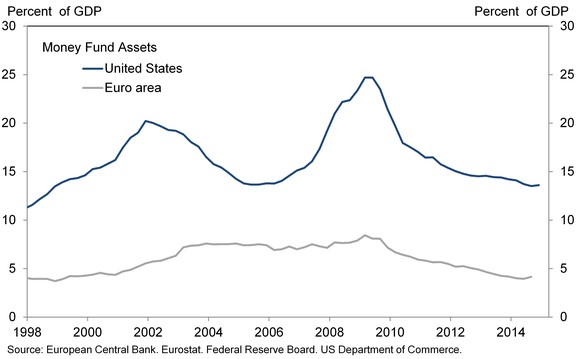
Постоянная стоимость пая может создавать у инвесторов иллюзию отсутствия риска и тем самым усиливать угрозу бегства при убытках. Если фонды вдруг перестанут зарабатывать в прежнем виде, это может вызвать болезненную перестройку финансовой системы. Это вероятная причина осторожности ФРС.
Технические ограничения тоже реальны. Казначейские векселя сейчас можно размещать по номиналу или с дисконтом, но не с премией. Минимальный купон средне- и долгосрочных казначейских бумаг равен одной восьмой процента, а заявки с отрицательной доходностью для номинальных бумаг не допускаются. При необходимости системы можно переделать, как переделывали их к 2000 году, но это может потребовать значительных затрат и может принести неприятные сюрпризы.
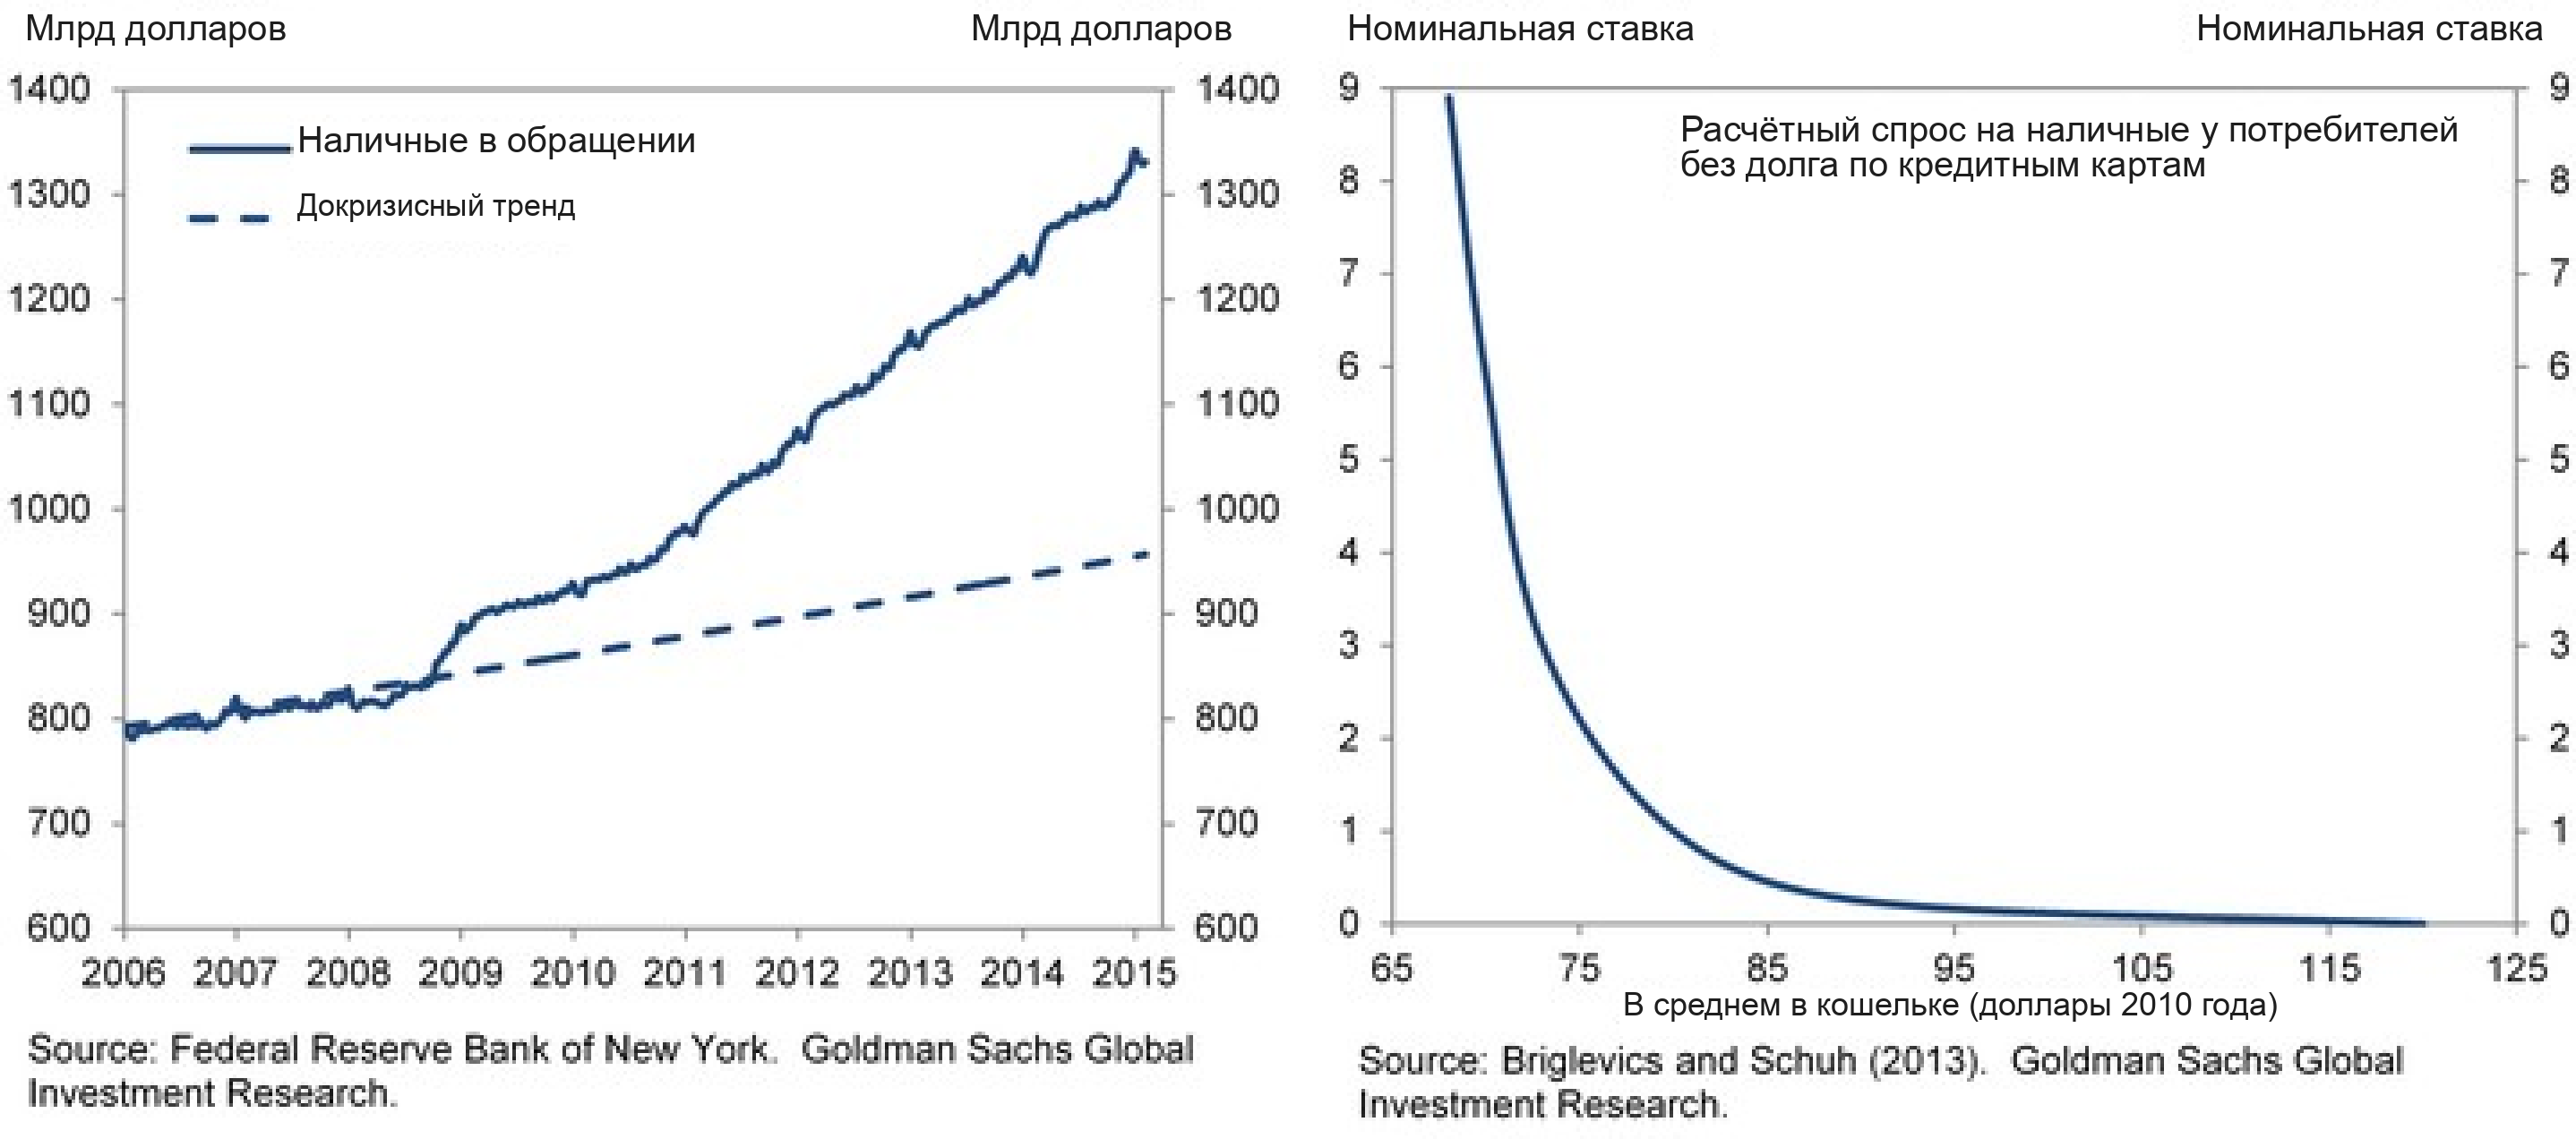
Поведение держателей денег уже показывает границу терпения. После приближения ставки ФРС к нулю наличность в обращении стала расти быстрее докризисного тренда. Исследование Бриглевикса и Шу из ФРБ Бостона за 2013 год обнаружило нелинейную связь: у потребителей без долга по кредитным картам количество наличных в кошельке непропорционально увеличивается по мере приближения ставок к нулю. Впрочем, кошелёк содержит лишь малую часть наличных домохозяйств. Большая часть недавнего прироста пришлась на стодолларовые купюры, реже используемые для повседневных покупок.
Марио Драги называл минус 20 базисных пунктов эффективной нижней границей, хотя Швейцария и Дания уже опустились глубже и рассматривают минус 1% или ниже. Успокаивающая европейская статистика с заявлениями самих центробанков согласуется плохо. Прежнее предупреждение авторов ФРБ Нью-Йорка о социально бесполезных, хотя индивидуально выгодных финансовых новациях при отрицательных ставках тоже не потеряло смысла. Европа старательно приближает их появление.
Идеи экономистов Goldman, доходящие до Билла Дадли в ФРБ Нью-Йорка, обычно превращаются в официальную политику с задержкой три–шесть месяцев. Поэтому записка банка заслуживает внимания даже при его нынешнем прогнозе повышения ставок. ФРС пока увлечена повышением, но опыт ЕЦБ 2008 и 2011 годов напоминает, как за ним может последовать новое смягчение. Если и следующий год не принесёт желаемой спокойной инфляции, вопрос о наказании сберегателей за накопление денег вернётся. Когда ФРС присоединится к обсуждению европейского минуса?