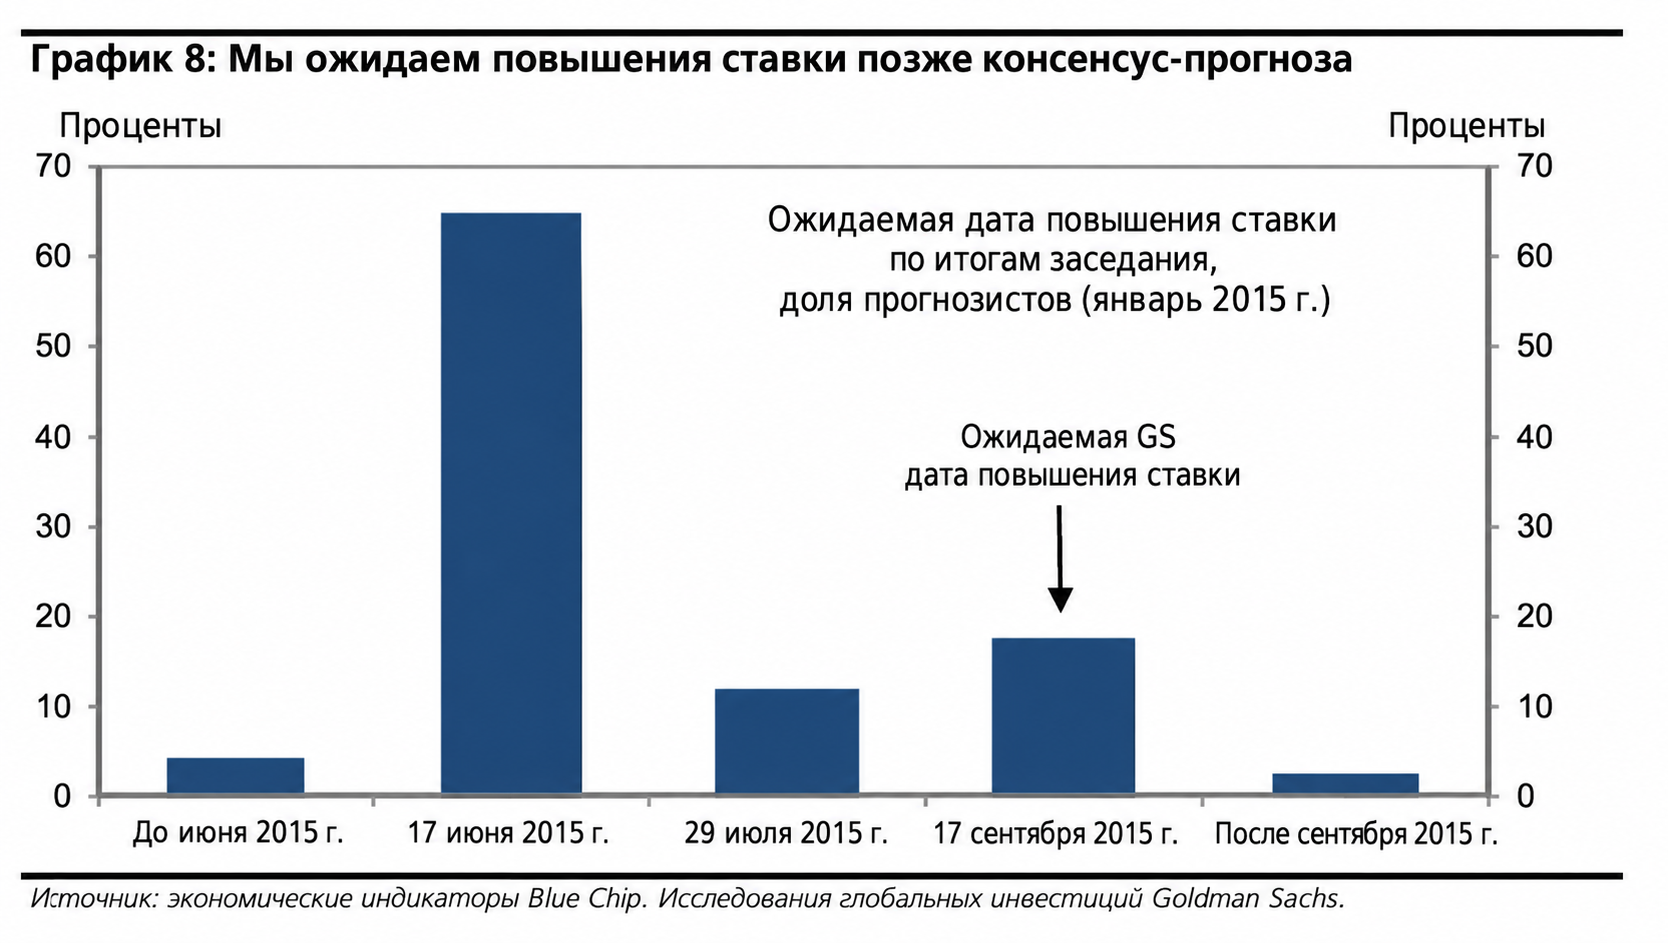
Прогнозы Goldman по доллару и ставке ФРС всё труднее согласовать. Goldman Sachs уверяет клиентов, что валютное ралли только набирает ход. При этом экономисты того же банка уже сомневаются в июньском повышении ставки ФРС. Если американская экономика не выдержит ни более дорогих денег, ни слишком сильной валюты, на чём будет держаться прежняя уверенность?
Базовый вариант Goldman предполагает первое повышение в сентябре. Риски всё больше смещаются к более поздней дате: при снижении базовой инфляции к 1% начало цикла может уйти в 2016 год. Большинство прогнозистов пока ждёт июнь, как и многие представители ФРС, говорившие о середине 2015-го.
Именно вера в способность США выдержать ужесточение помогала доллару последние полгода, несмотря на мировую дефляцию и ухудшение конъюнктуры. Теперь даже американские власти внимательнее присматриваются к сильной валюте. Покупка доллара и продажа казначейских облигаций уже стали одними из самых популярных ставок года.
Свежий доклад Goldman называется «Конец начала». Банк пытается убедить клиентов не ждать привычного отката. В рынке с устойчивым трендом коррекции бывают, но порой начинаются уже с уровней, менее удобных для входа, чем нынешние. Прежняя привычка к многолетней торговле в диапазоне, по мнению аналитиков, мешает приспособиться к новому режиму.
Почему банк не считает доллар дорогим
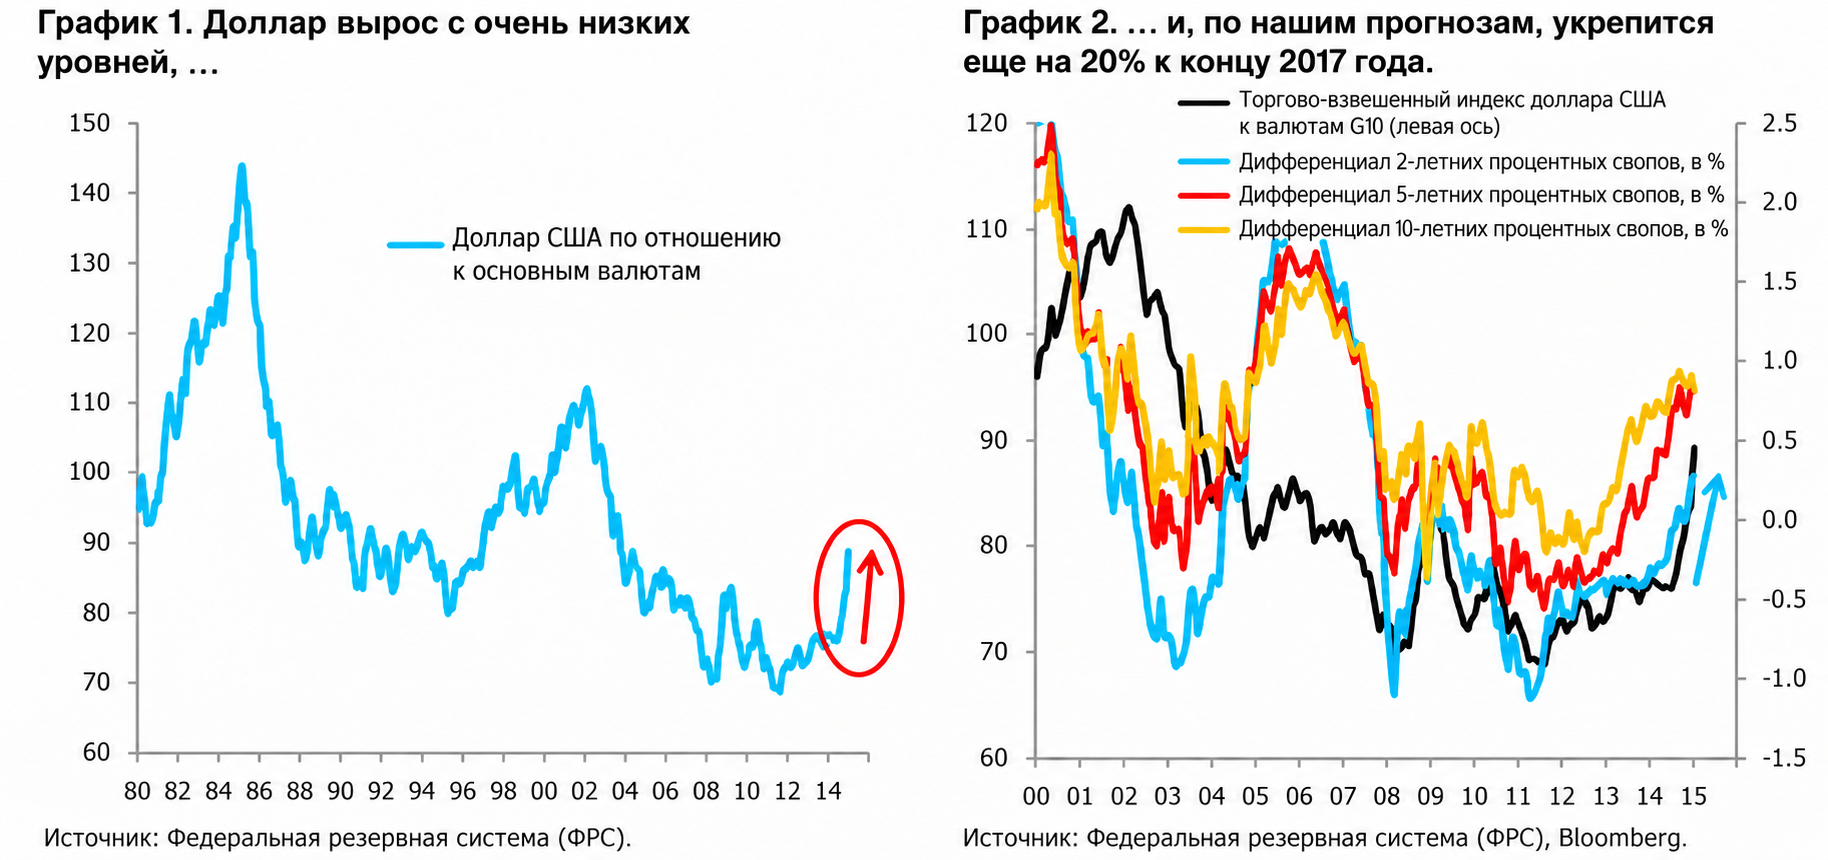
С середины прошлого года доллар вырос примерно на 17%. Однако подъём начался с очень низкой базы, и индекс всё ещё ниже исторического среднего. Почти год назад Goldman оценивал его уровень без сдерживающего влияния ФРС ещё на 13% выше. С тех пор ЕЦБ и Банк Японии добавили собственное смягчение. Разница двухлетних ставок тоже оставляет, по расчётам банка, пространство для дальнейшего укрепления.
По евро Goldman ждёт длительного снижения до 0,90 доллара в 2017 году. Аналитиков не убеждают ни разговоры о переполненной короткой позиции, ни ссылка на положительное сальдо текущего счёта еврозоны.
Валютный курс уже учитывает ожидаемое состояние внешней торговли. Поддержать евро может неожиданно большой профицит; само наличие известного рынку профицита этого не гарантирует. Кроме того, QE должно облегчить финансовые условия на периферии, оживить потребление и вновь расширить её дефициты текущего счёта, ограничивая выигрыш от дешёвой валюты.
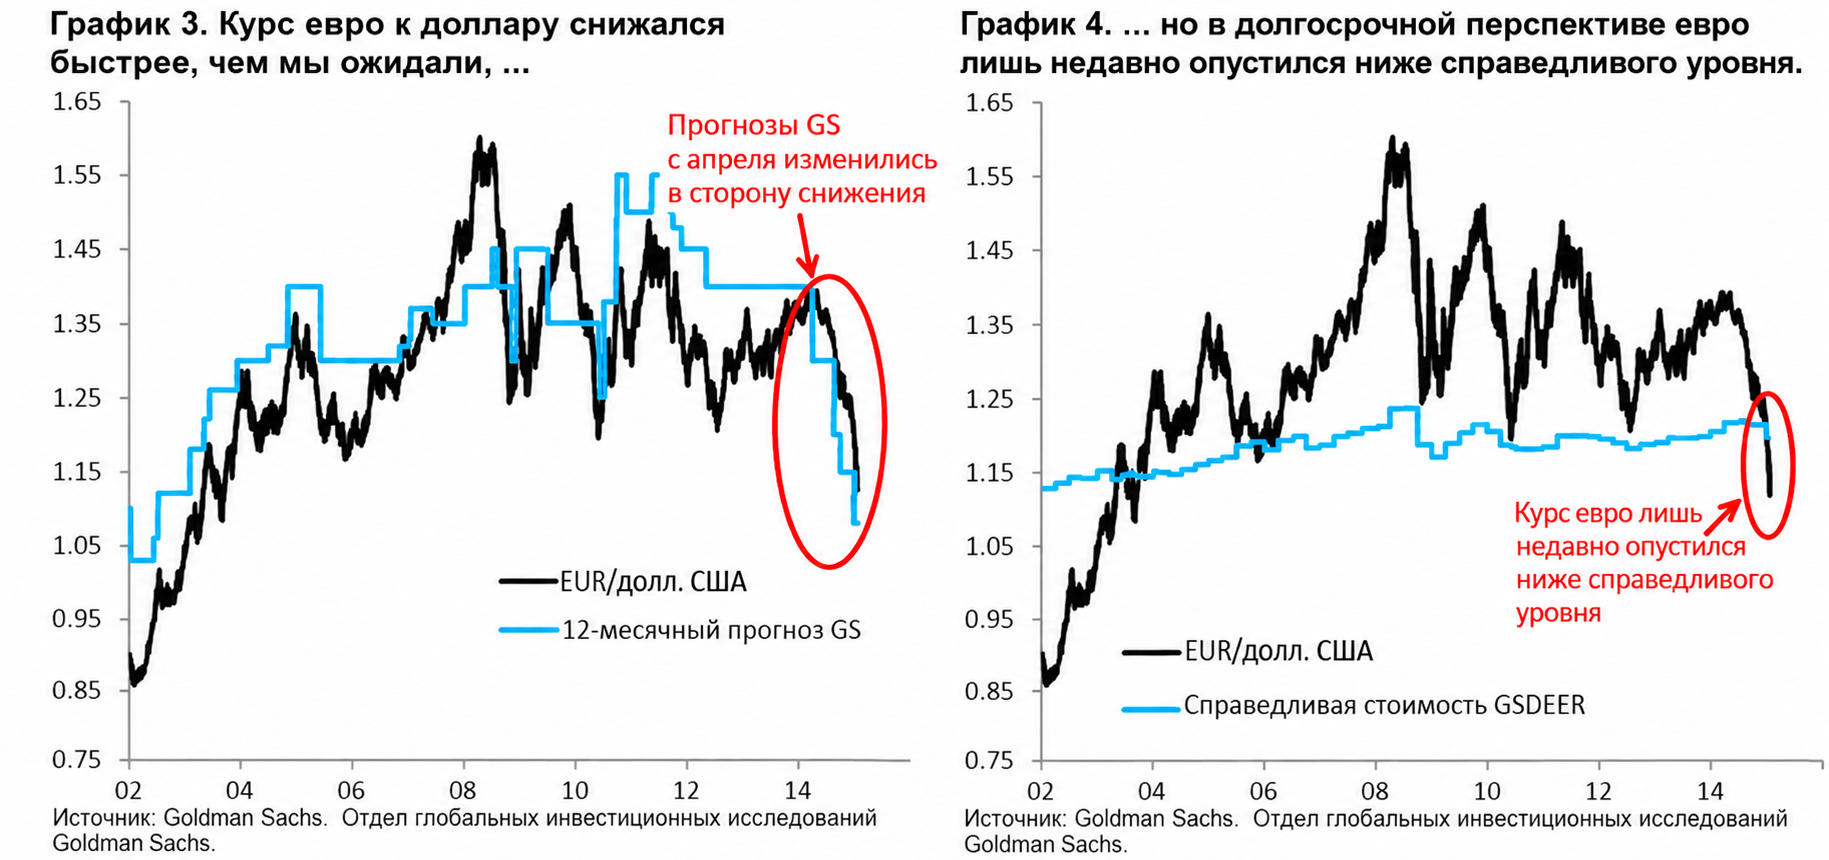
После обещания ЕЦБ сохранить евро в 2012 году курс ушёл примерно с 1,20 к 1,40. Goldman считает это непреднамеренным дефляционным ударом: евро и до того долго находился выше справедливого уровня. Отставание экономики от США, переход ЕЦБ к QE и завышенные реальные курсы на периферии теперь могут привести к просадке ниже равновесия.
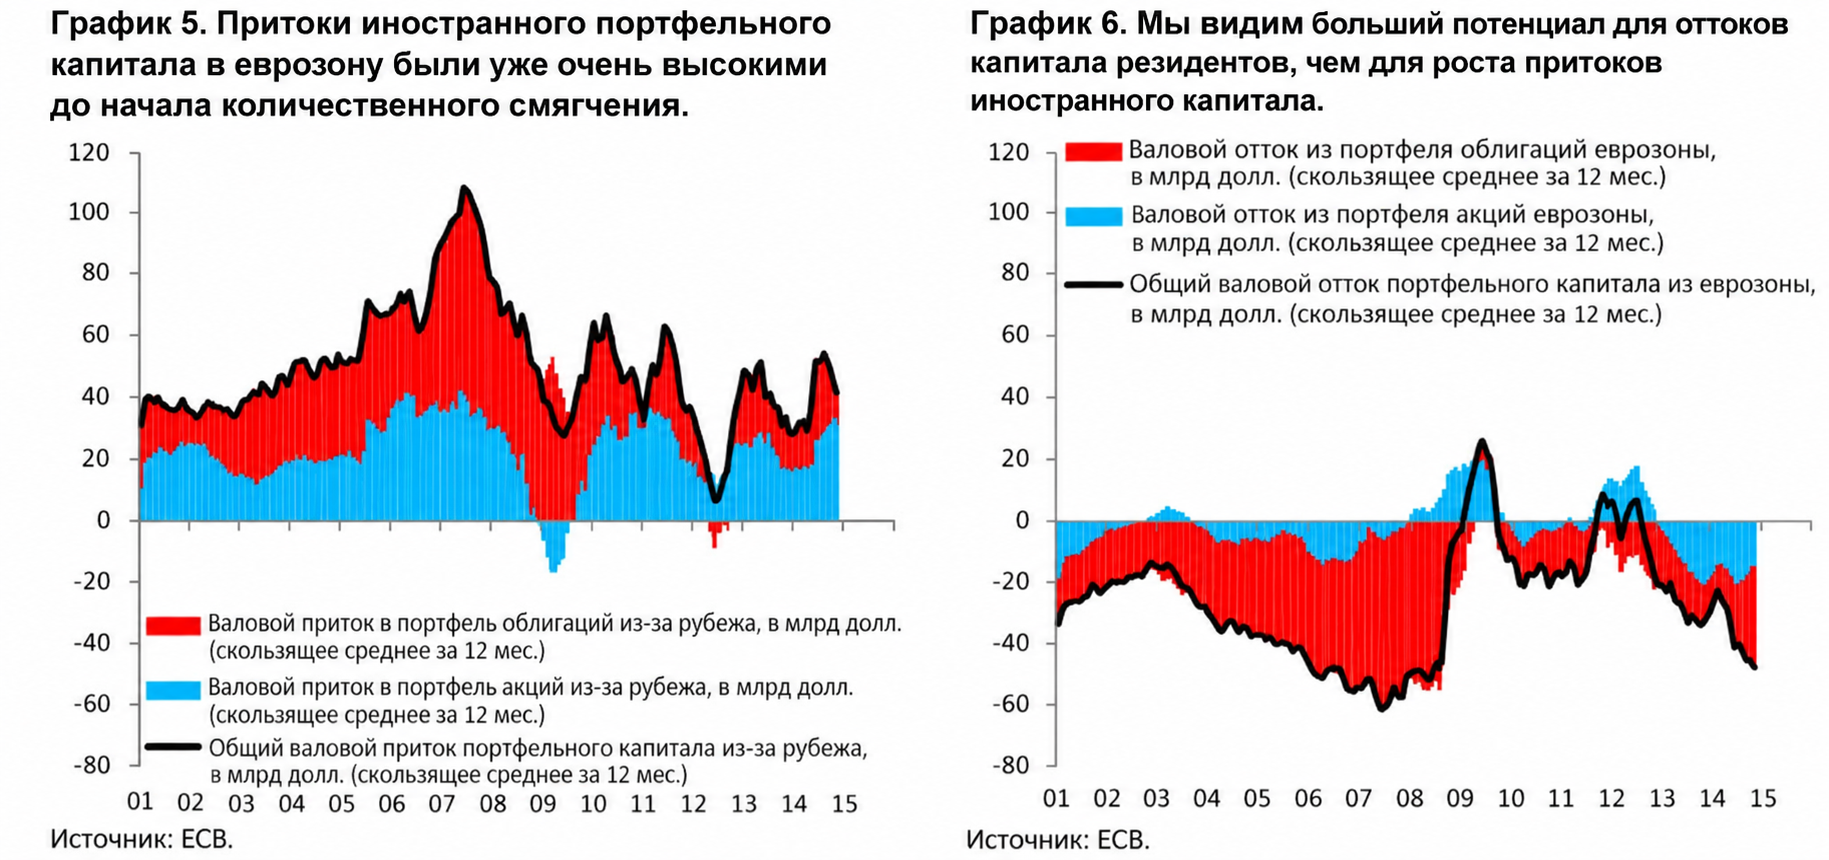
Есть и вопрос движения капитала. Иностранные портфельные вложения в еврозону перед QE уже оставались высокими, поэтому большого дополнительного притока банк не ждёт. Отток денег европейских резидентов, напротив, усиливается; двенадцатимесячный средний баланс портфельных потоков уже стал отрицательным. Новый режим ЕЦБ может ускорить этот процесс.
Канада и Швейцария получают отдельные прогнозы
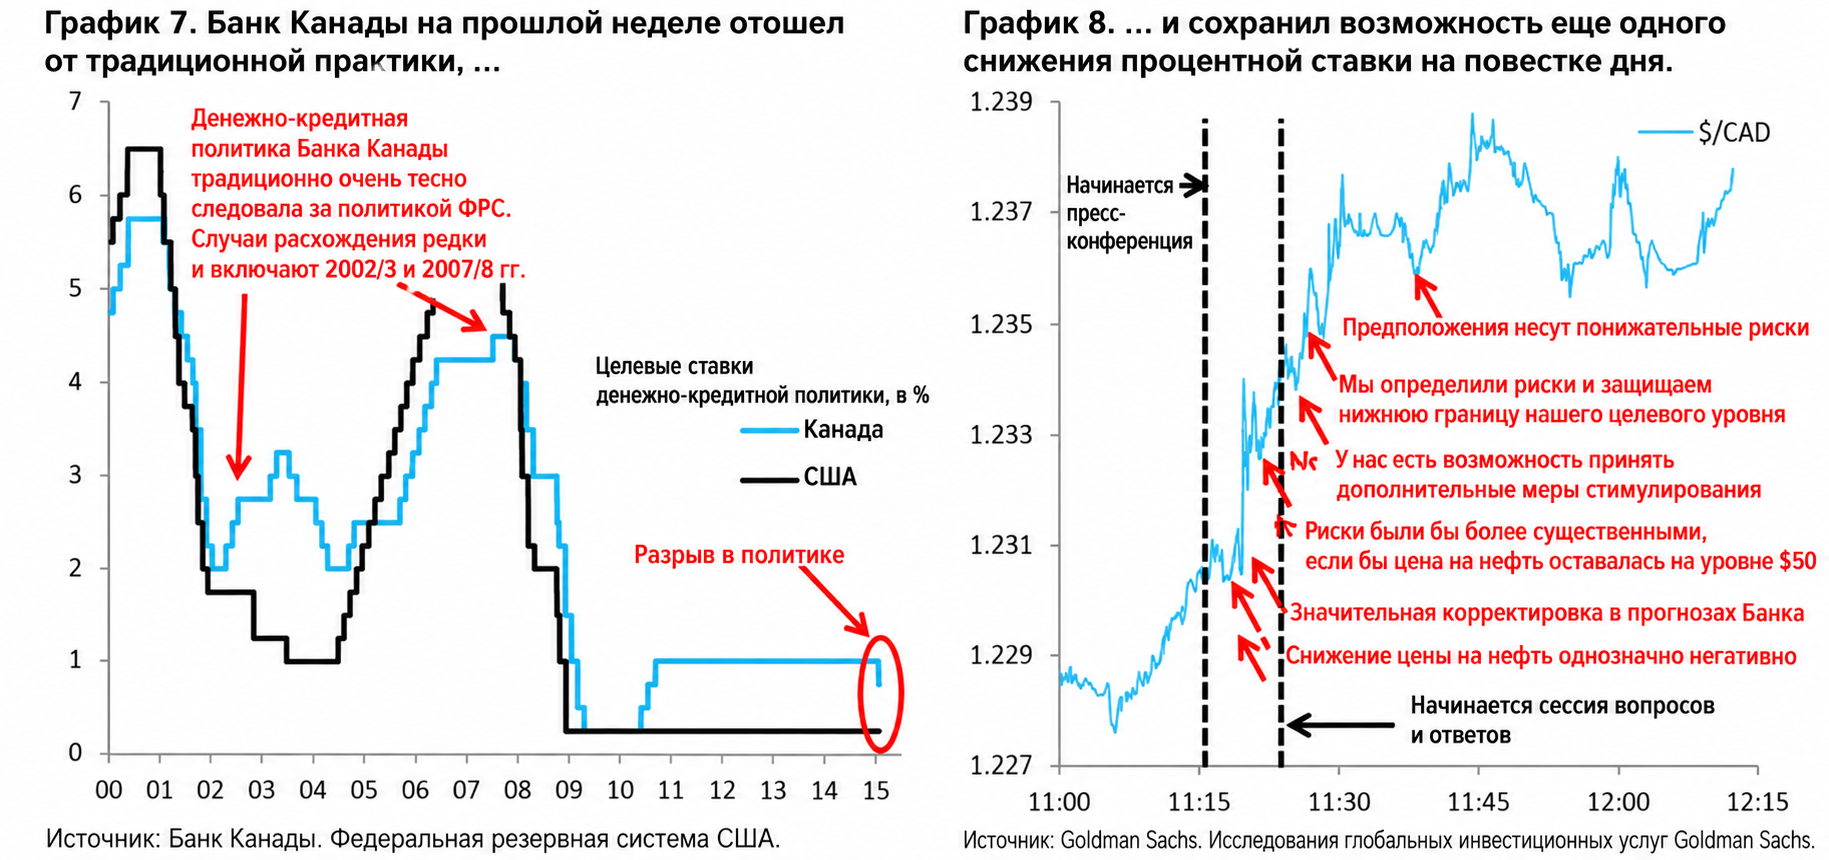
Снижение ставки Банком Канады нарушило привычку следовать за ФРС. Дешёвая нефть вредит канадской экономике, и, по мнению Goldman, этот ущерб ещё не полностью отражён в расчётах регулятора с нефтью Brent по 60 долларов. Стивен Полоз оставил возможность нового снижения ставки открытой.
Поэтому прогноз USD/CAD повышен с 1,19, 1,20 и 1,22 до 1,28, 1,30 и 1,32 на горизонтах трёх, шести и двенадцати месяцев. На конец 2016 года банк ждёт 1,36, на конец 2017-го 1,40 вместо прежних 1,24 и 1,26.
Отмена швейцарской привязки также меняет расчёты. Прогноз EUR/CHF на три, шесть и двенадцать месяцев снижен с 1,25, 1,28 и 1,28 до 0,98, 0,96 и 0,95. Goldman видит в решении SNB два сигнала: банк сам ждёт более слабого евро и не хочет в ближайшее время защищать курс раздуванием баланса, предпочитая инструмент процентных ставок.
В дальнейшем Goldman ожидает возврата EUR/CHF к справедливому уровню около 1,40 по своей модели GSDEER. Но на конец 2016-го прогноз теперь составляет лишь 1,00, а на конец 2017-го 1,10 вместо 1,29 и 1,30.
Все эти аргументы в пользу доллара приходится читать рядом с оговоркой о переносе ставки ФРС. Именно она угрожает одному из оснований популярной сделки. Банкам тем временем нужно переложить собственные длинные позиции по доллару на клиентов. Доклад Goldman убеждает их покупать валюту, которую банк охотно им продаст.