Goldman Sachs повысил ближние прогнозы по золоту, но снизил дальний. На ближайшие три, шесть и двенадцать месяцев банк поднял оценки до 1290, 1270 и 1175 долларов за унцию. А цель на конец 2016 года, напротив, снизил до 1000 долларов.
Объяснение Дэмьена Курвалена звучит почти как претензия к центробанкам: они мешают банку быть ещё пессимистичнее. С середины 2013 года золото дешевело слабее, чем ожидали аналитики. Слабые данные США, ожидание европейского QE и неожиданная отмена привязки франка вернули цену почти к 1300 долларам.
Goldman полагает, что эти стимулы уже в основном учтены. Размывание бумажных денег и финансовых требований поддерживает традиционные твёрдые средства сбережения. Удивляться такой реакции золота странно. Снижение должно возобновиться с третьего квартала 2015 года, когда начнётся цикл повышения ставки ФРС. Но здесь возникает неудобство: другая команда того же банка сохраняет сентябрь базовым сроком первого повышения и считает риски всё более смещёнными к задержке. Уверенное «ужесточение приближается» приходится читать с этой оговоркой.
Дешёвая добыча как довод против золота
Второй аргумент Goldman связан с нефтью и долларом. По расчётам банка, падение энергозатрат и сильная американская валюта снизили полные предельные издержки добычи на 150 долларов за унцию, до 1050 долларов. Этот эффект аналитики считают устойчивым.
Дальше они ждут дополнительного давления на затраты через снижение оплаты труда, повышение производительности и технологические улучшения. Поэтому риски для долгосрочной оценки в 1050 долларов смещены вниз.
Но многие золотодобытчики работают в развивающихся странах, где выгода от падения нефтяных цен не обязательно доходит до них целиком. А бастующие шахтёры могут потребовать уступок по зарплате, заметив, что другие издержки компании снизились.
Goldman связывает нефтяную дефляцию издержек, рост предложения и реальные ставки в один цикл. Более сильная экономика США, в том числе благодаря сланцевой отрасли, укрепляет доллар и давит на энергоресурсы. По версии банка, более высокая ставка затем одновременно снизит цену золота и увеличит его производство.
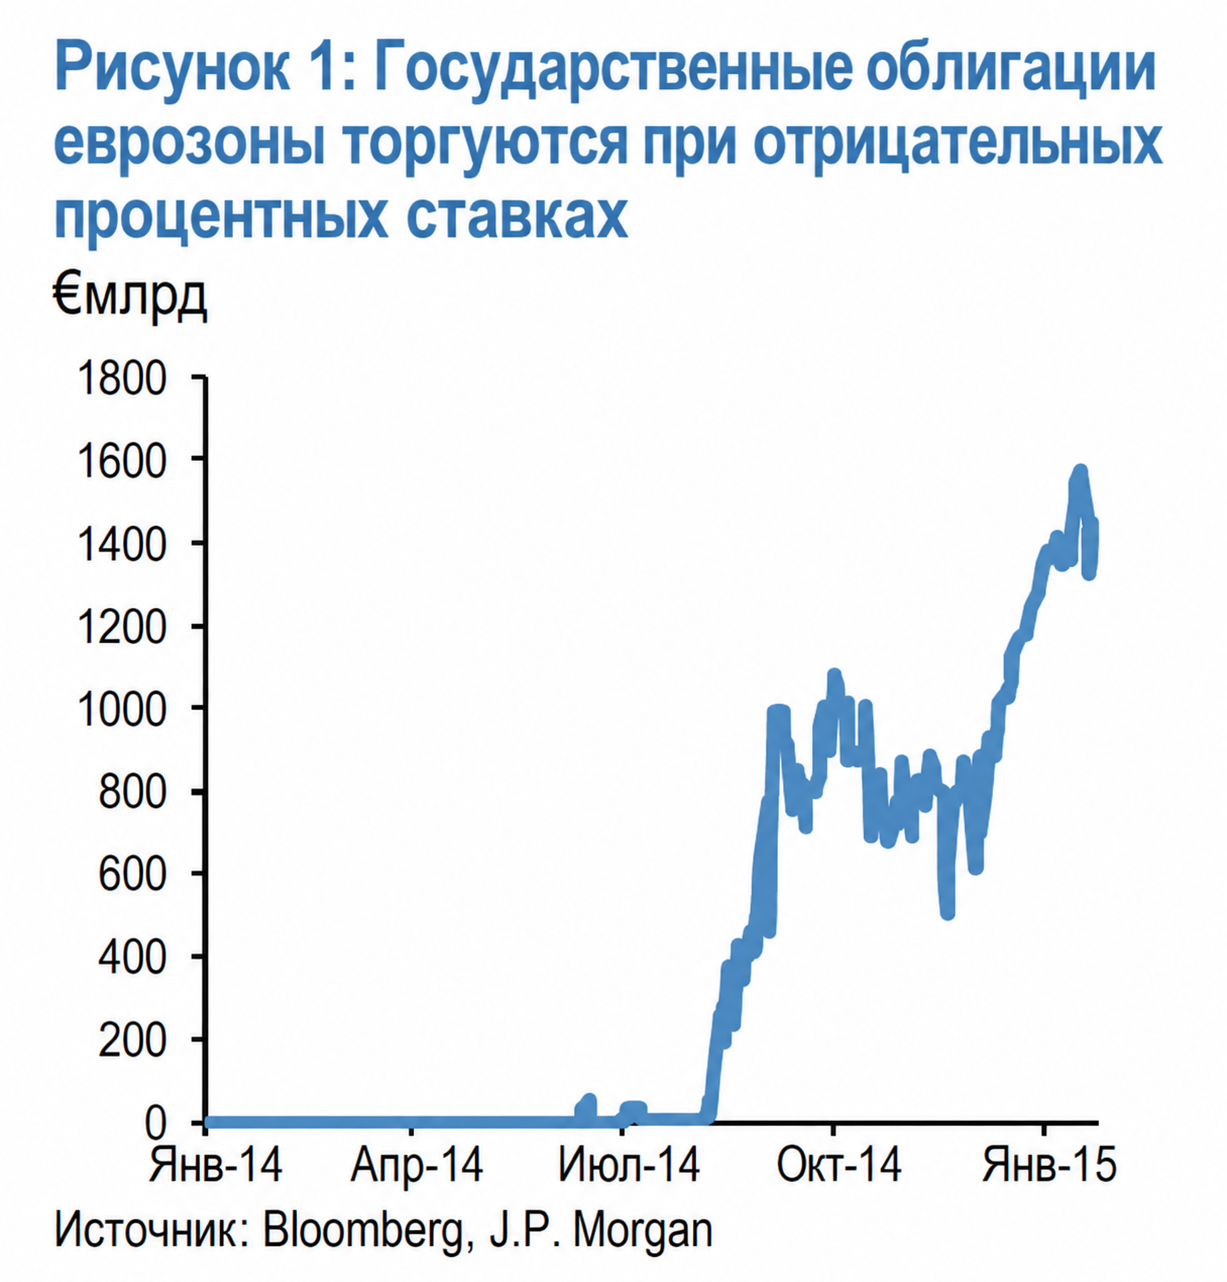
С таким выводом трудно не сопоставить европейскую картину. С июня, после введения отрицательных ставок ЕЦБ, около 1,4 трлн долларов государственных облигаций Европы уже ушло в область отрицательной доходности. Пока Goldman рассуждает о будущем повышении ставок, значительная часть денежной системы движется к отрицательной доходности.