Венгерский форинт и польский злотый могут принять на себя удар греческого кризиса, даже если ЕЦБ сумеет защитить облигации других стран еврозоны. Goldman Sachs предлагает страховать такой риск покупкой доллара против валют Центральной и Восточной Европы. Из них банк выделяет именно форинт и злотый.
Для такой сделки Goldman видит два основания. Goldman ждёт их ослабления к доллару и без греческой аварии: местные власти приветствуют более дешёвую валюту, а иногда сами добиваются её снижения, борясь с низкой инфляцией. Если же греческие проблемы перекинутся на остальной рынок, движение может ускориться.
На шесть месяцев банк прогнозирует EUR/USD на уровне 1,11, EUR/PLN — 4,22, EUR/HUF — 320. Сочетание более дешёвого евро к доллару и более дорогого евро в злотых и форинтах означает ещё более заметное ослабление этих двух валют к доллару. Ралли последних трёх недель в EUR/HUF и EUR/PLN, по оценке Goldman, сделало локальные уровни входа привлекательнее.
Соглашение остаётся базовым сценарием
Пока рынки в основном держатся так, будто за пределами самой Греции проблемы нет. Участники, похоже, рассчитывают на знакомый политический торг с соглашением в последний момент. А на случай провала переговоров у Европы теперь есть OMT и готовящаяся программа покупки государственных облигаций. Предполагается, что этот набор не даст пожару распространиться на остальную периферию, а затем и на мировой рынок.
Goldman настроен осторожнее. Банк по-прежнему ждёт договорённости Афин с европейскими властями, однако разрыв между предложенной программой и тем, что готово принять большинство греческого парламента, очень велик. Даже продление помощи на этой неделе не устранит расхождения между греческими требованиями и условиями программы.
Времени мало. Отток вкладов из коммерческих банков и недобор налогов способны создать критическую ситуацию ещё до развязки. Неудача может оставить Грецию без программного финансирования, в ничейной полосе; худший вариант — полный выход из общей валюты. Быстрое соглашение, напротив, должно оставить широкие рынки, включая развивающиеся, почти незатронутыми.
Есть и неудобный парадокс. Раньше именно давление рынка часто заставляло стороны сокращать разногласия. Нынешнее спокойствие снимает этот стимул и тем самым может уменьшать шансы договориться. Если Grexit станет серьёзной возможностью, Goldman ждёт падения евро и акций, расширения кредитных спредов. Покупки ЕЦБ, возможно, прикроют периферийные облигации, но не уберут угрозу и без того хрупкому восстановлению экономики.
Что происходило с развивающимися рынками
За ориентир банк взял два обострения европейского кризиса: с середины апреля до начала июня 2010 года и с середины марта до начала июня 2012-го. В 2011 году отделить европейскую тревогу от американского спора о потолке госдолга гораздо труднее, поэтому тот эпизод в сравнение не включили.
В среднем почти все валюты развивающихся стран тогда дешевели к доллару. Сильнее остальных снижались злотый, форинт и чешская крона; за ними шли рубль и южноафриканский ранд. В Латинской Америке особенно пострадали мексиканское песо и бразильский реал. Валюты Азии без Японии держались лучше.
К евро большинство валют развивающихся стран, наоборот, укреплялось: центр потрясения находился в самой еврозоне. Но четыре валюты региона CEE заметно подешевели даже к падавшему евро. Близость к еврозоне, торговые связи и финансовая зависимость делали соседей особенно уязвимыми.
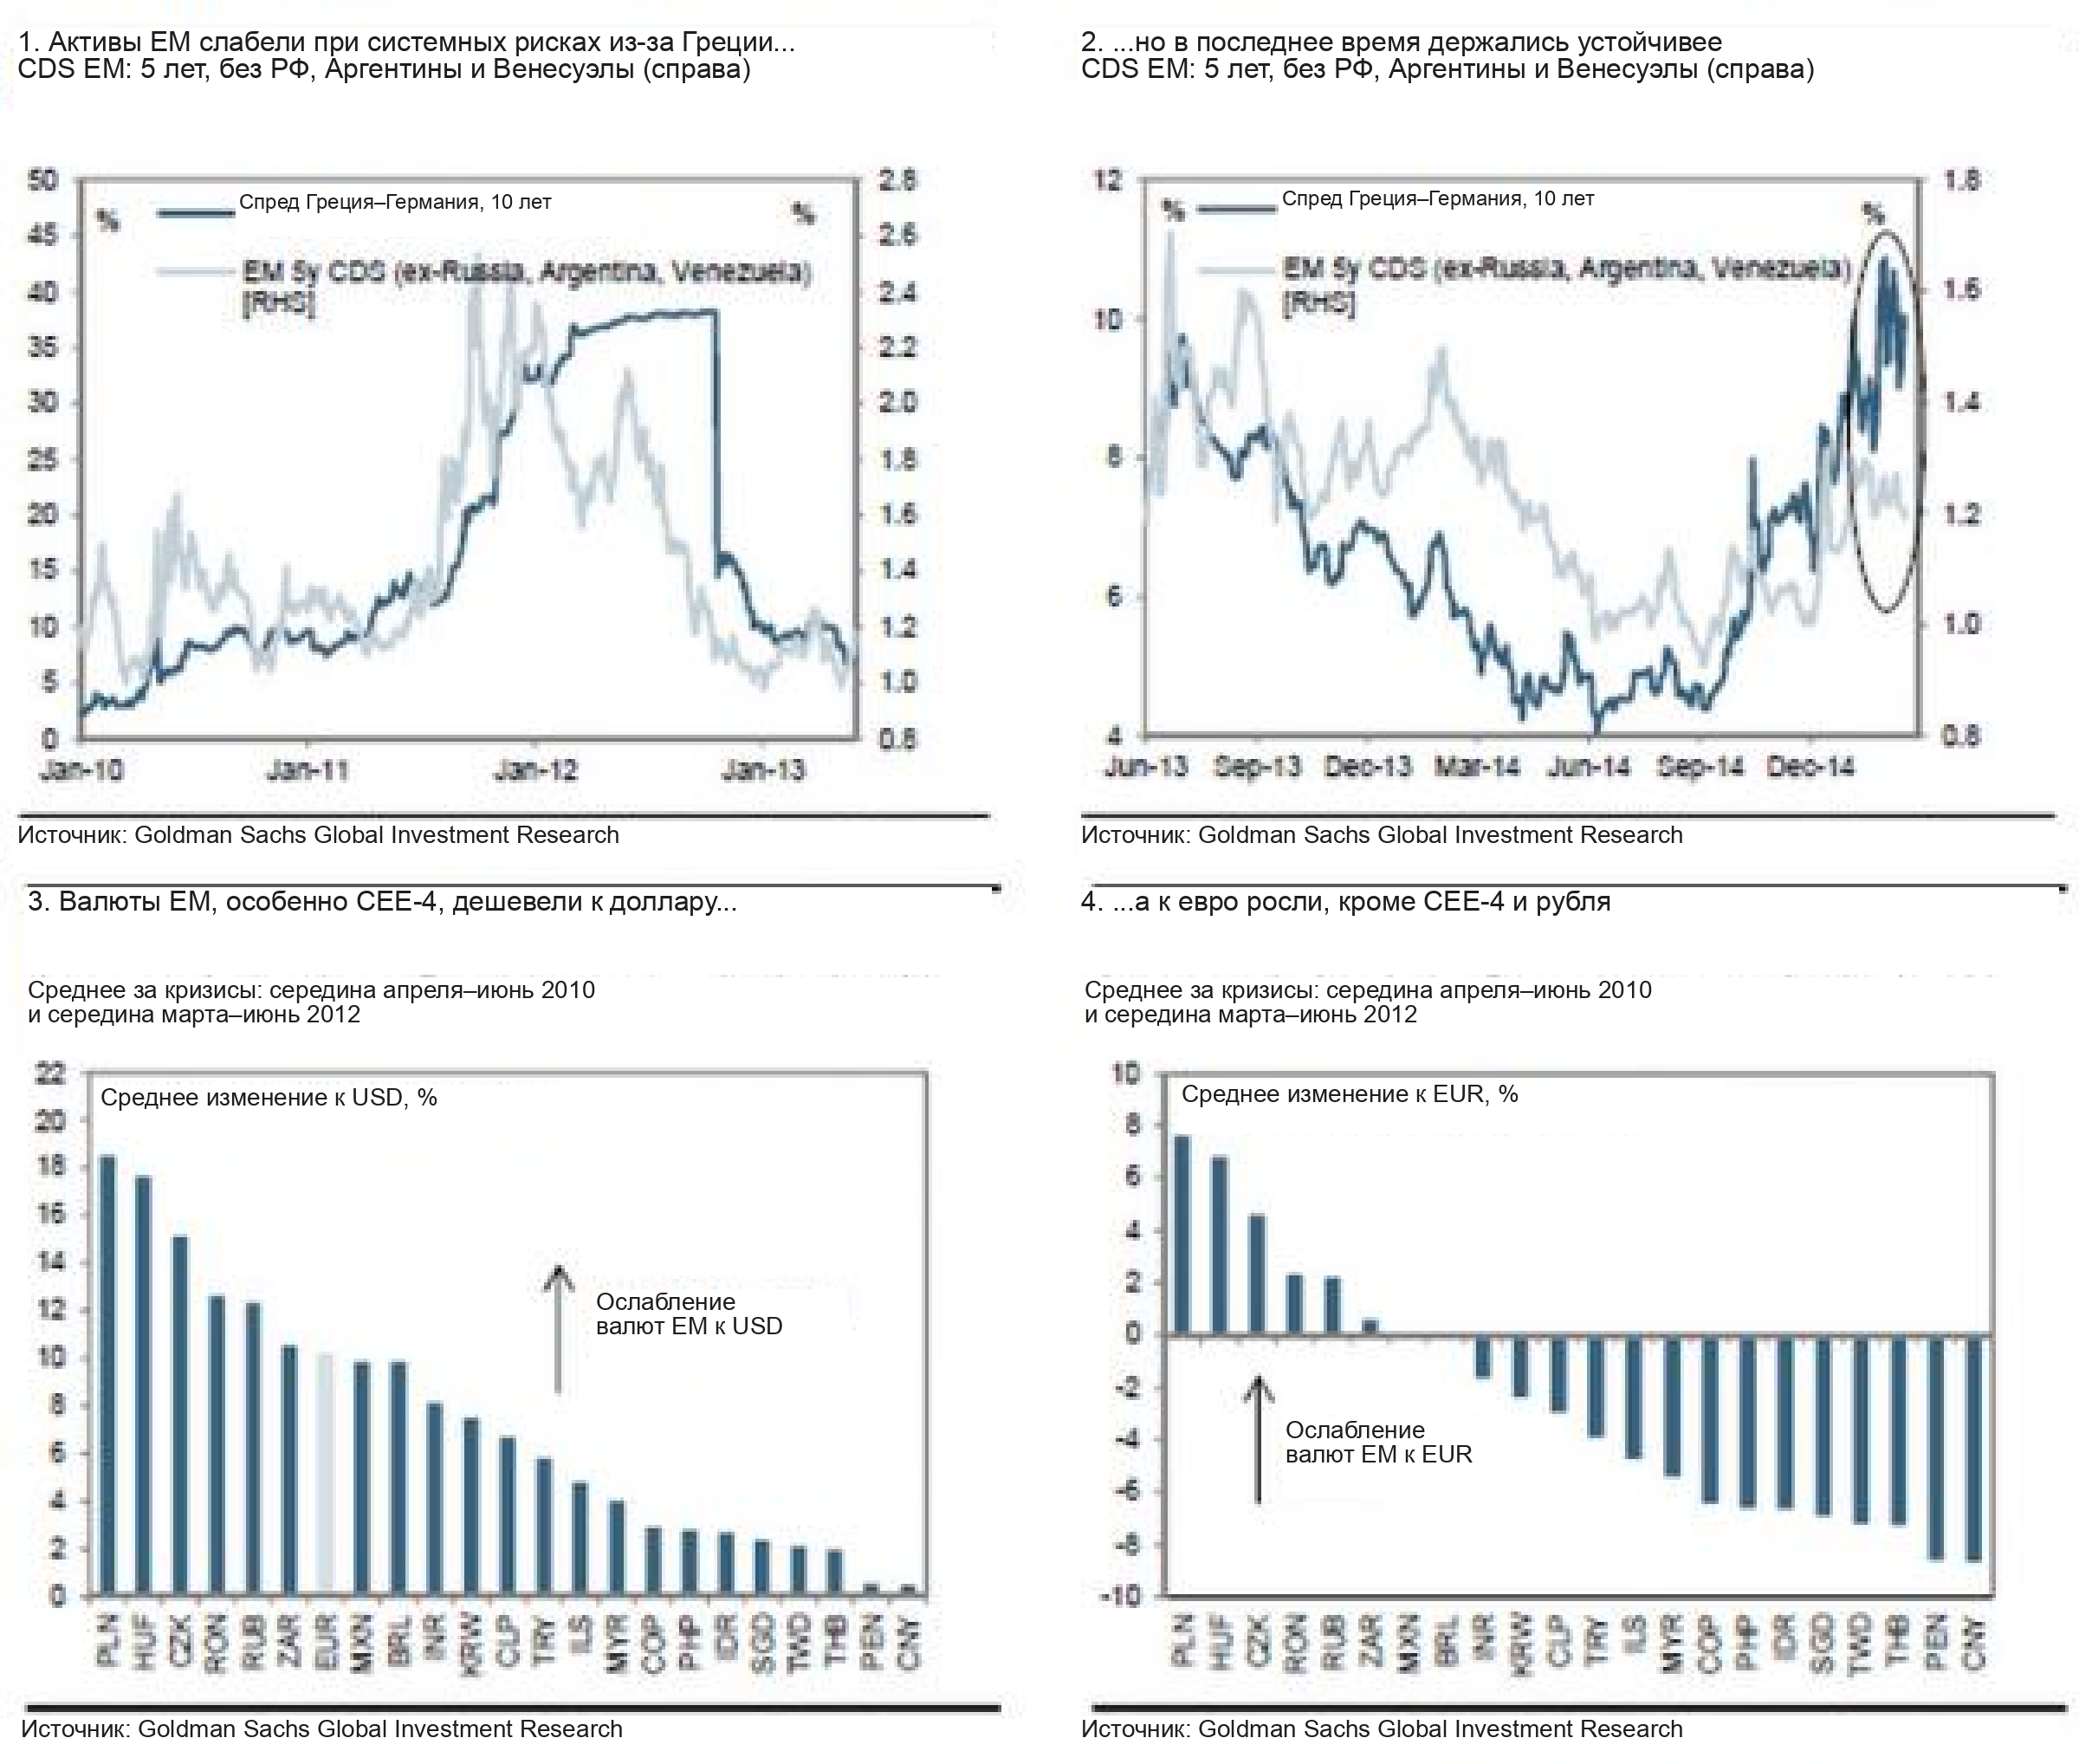
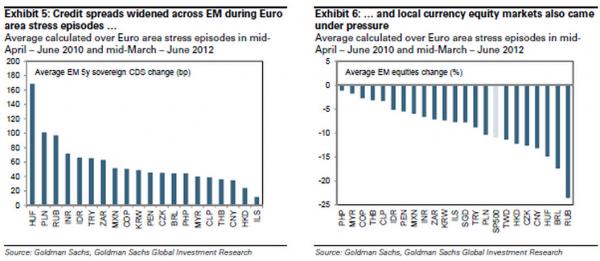
Греческие риски и кредитные спреды; валюты EM в кризисы еврозоны 2010 и 2012 годов. Оригинал изображения.
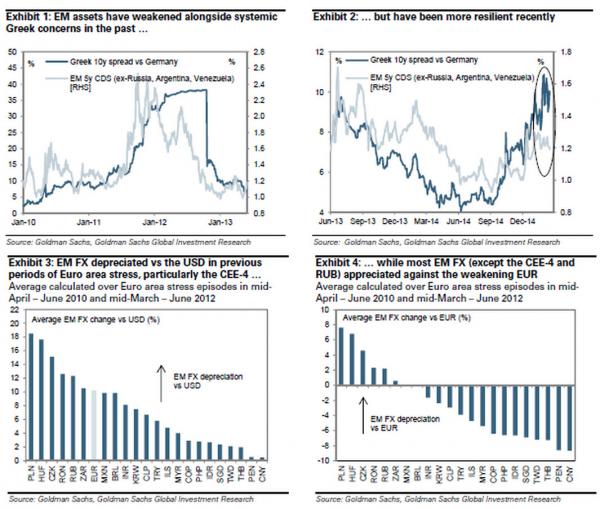
В кредитном риске снова выделилась Венгрия. Её пятилетние CDS в среднем расширились на 170 базисных пунктов. Польша и Россия получили примерно по 100 пунктов, затем шли остальные высокодоходные рынки. Азиатские CDS в целом реагировали слабее всего.
Среди акций сильнее других упал российский рынок, почти на 25%. Центральная и Восточная Европа тоже оказалась под более сильным давлением, чем большая часть остальных развивающихся стран. Преимущество Азии здесь уже не столь явное: китайские H-акции, Гонконг и Тайвань потеряли двузначные проценты.
Изменения суверенных CDS и фондовых индексов в кризисы еврозоны 2010 и 2012 годов. Оригинал изображения.
Сравнение помогает выбрать и сам инструмент. Движение местных фондовых индексов во многом укладывалось в их обычную чувствительность к S&P 500. А расширение CDS Венгрии, Польши и России было более специфическим: через кредитный риск можно было точнее выразить ставку на европейский кризис, меньше полагаясь на общее направление акций.
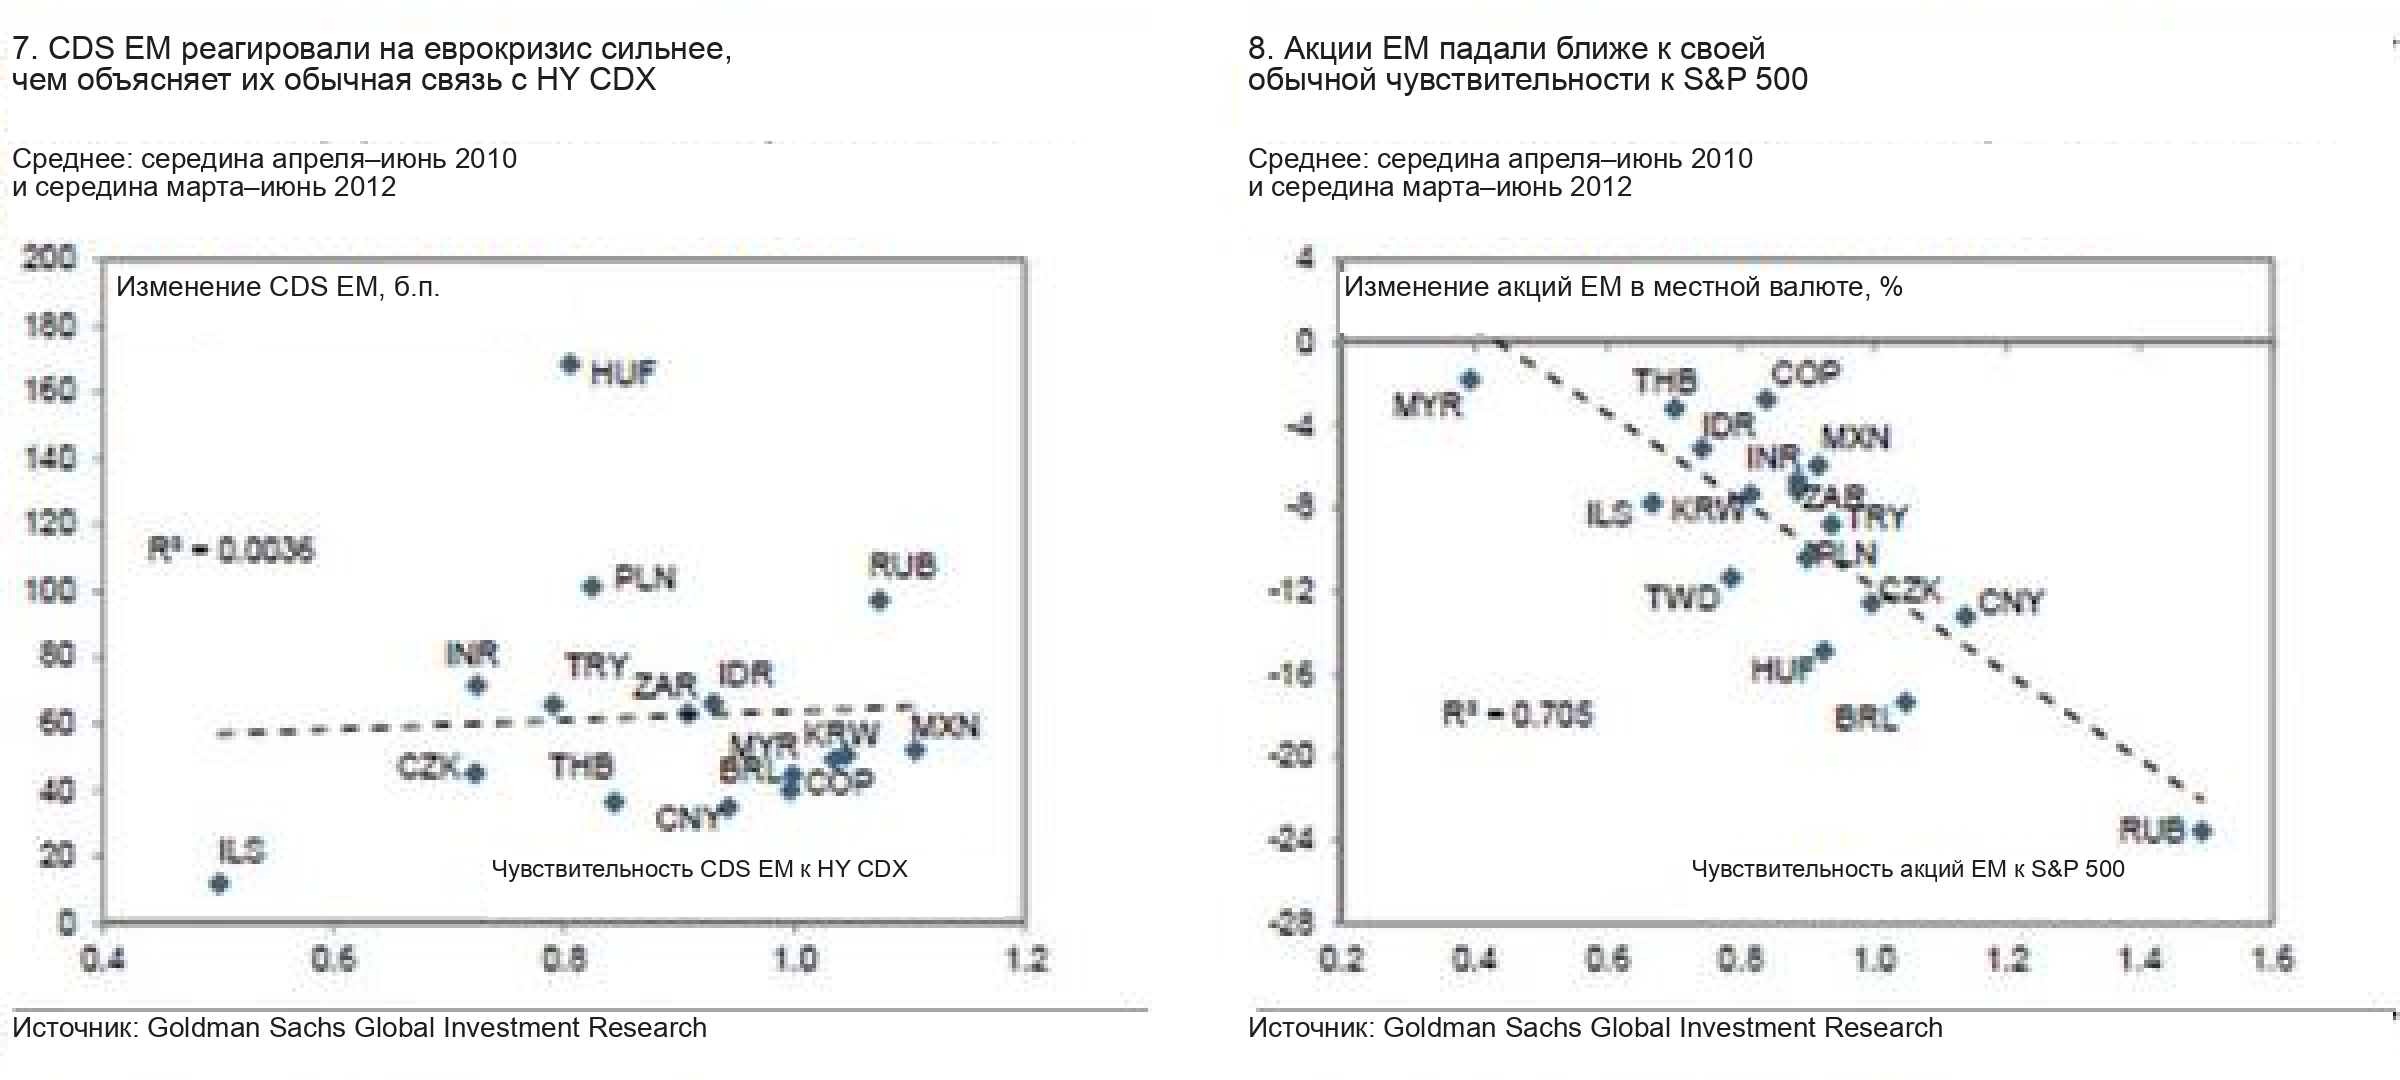
Реакция CDS и акций относительно их обычной чувствительности к рыночным индексам. Оригинал изображения.
Покупка облигаций развивающихся стран сейчас выглядит менее очевидной защитой. В прошлые эпизоды их доходности в среднем снижались вслед за доходностями безопасных бумаг G3, хотя кредитные спреды расширялись. Теперь доходности и там и там уже намного ниже.
В совокупности валют, CDS и акций Венгрия оказалась самой пострадавшей. Остальная Центральная и Восточная Европа и Россия тоже показали заметную слабость.