Главная слабость новой драхмы понятна заранее: зачем греку отдавать евро за валюту, которую вводят в расчёте на обесценение? Отсюда растут прогнозы инфляции, бегства вкладов и дорогого импорта. Но эта цепочка предполагает свободно падающую драхму. Что произойдёт, если под неё подвести золотое обеспечение?
Реджжи Миддлтон предложил этот вариант 19 февраля. Греция привязывает возвращённую валюту к золоту, снимая страх перед её инфляционным обесценением, и одновременно объявляет дефолт по всем долгам в евро. Старые обязательства перестают давить на новую денежную систему. По замыслу Миддлтона, дефолт должен создать реальный спрос на долговые обязательства уже в драхмах. Возможность выглядит интереснее очередного обещания спасти всё дополнительными вливаниями ЕЦБ.
Выход уже разбирали по шагам
Техническая подготовка к выходу Греции из евро существовала задолго до нынешнего спора. План Z, составленный в 2012 году на случай обвала греческих банков, предусматривал фактически новый запуск экономики и банковской системы. Банки пришлось бы отключить от TARGET2, банкоматы закрыть, движение капитала и валютные операции ограничить.
По приводимому описанию из Википедии, над планом работали небольшие группы Еврокомиссии, ЕЦБ и МВФ — всего около 24 чиновников. Среди руководителей названы Йорг Асмуссен, Томас Визер, Пол Томсен и Марко Бути. Единого документа не составляли, электронной почтой не обменивались, греческих чиновников не посвящали. За образец брали американскую замену динаров в Ираке в 2003 году.
Другая разработка получила премию Вулфсона в июле 2012-го. Команда Capital Economics под руководством Роджера Бутла предложила в работе «Выход из евро: практическое руководство» ввести собственную валюту и отказаться от значительной части долгов. Евро на короткое время можно оставить для небольших расчётов. Инфляционную цель и жёсткие бюджетные правила должны контролировать независимые эксперты.
Этот план тоже предполагал предварительные закрытые встречи ключевых чиновников: за месяц до объявления. Партнёров по еврозоне и международные организации предлагалось уведомить за три дня. Жюри сочло разработку наиболее убедительным ответом на вопрос о выходе страны из валютного союза. Авторы ожидали в итоге выигрыша для роста и благосостояния.
Теперь, в феврале 2015-го, обсуждение снова стало прикладным. Российское правительство заявило о готовности помочь Греции, но только рублями. После переговоров Еврогруппы 16 февраля Commerzbank, по сообщению Kathimerini, поднял оценку вероятности выхода из евро до 50%. TIME описал происходящее как танец Греции и еврозоны на краю пропасти.
Цена свободного падения
Для самой Греции прогнозы, сделанные в 2012 году, выглядели тяжело. Национальный банк Греции 29 мая предупреждал: доход на душу населения может упасть на 55%, новая валюта — обесцениться на 65% к евро, спад — углубиться до 22%. Безработица, по тому расчёту, поднималась с 22 до 34%, инфляция — с 2 до 30%.
Фонд экономических и промышленных исследований IOBE ожидал потери как минимум половины стоимости драхмы к евро. Это означало более дорогие импортные товары, падение покупательной способности и выпуска, новые потери рабочих мест в стране, где уже каждый пятый не имел работы.
Аналитик Вангелис Агапитос оценивал возможную инфляцию в 40–50%. Чтобы остановить снижение валюты, ставки, по его мнению, пришлось бы поднять до 30–40%. Заёмщики не смогли бы обслуживать кредиты и ипотеку, а банки пришлось бы национализировать ради их спасения.
В основе возвращения драхмы, конечно, был и расчёт на выигрыш: девальвация удешевляет экспорт и морские перевозки для внешнего покупателя, дорогой импорт подталкивает местное производство. Ещё в марте 2010 года ряд европейских финансовых экономистов считал быстрый выход болезненным вначале, но полезным в итоге и Греции, и более сплочённой еврозоне. Беда в переходе: населению предлагают слабеющие деньги, а существующий долг остаётся в евро.
Евро тоже не обещает спокойствия
Клаудия Пансери из Société Générale ещё в конце мая 2012 года допускала падение акций еврозоны до 50% при неупорядоченном выходе Греции. Доходности облигаций других европейских стран, по тому сценарию, могли вырасти на 100–200 базисных пунктов, осложнив обслуживание их долгов. Европа в 2010 году давала четверть мировой торговли, по оценке Deutsche Bank. Депрессия здесь замедлит рост далеко за её пределами.
На этом фоне особенно занятно читать рекомендации Goldman Sachs покупать европейские акции благодаря QE и отрицательным ставкам. Более половины хедж-фондов следуют тому же направлению. Разумеется, Goldman всегда прав — достаточно вспомнить его совет продавать швейцарский франк. Всеобщая уверенность в собственной правоте опасна. Нынешний рынок вполне может оказаться крупнейшим пузырём в истории.
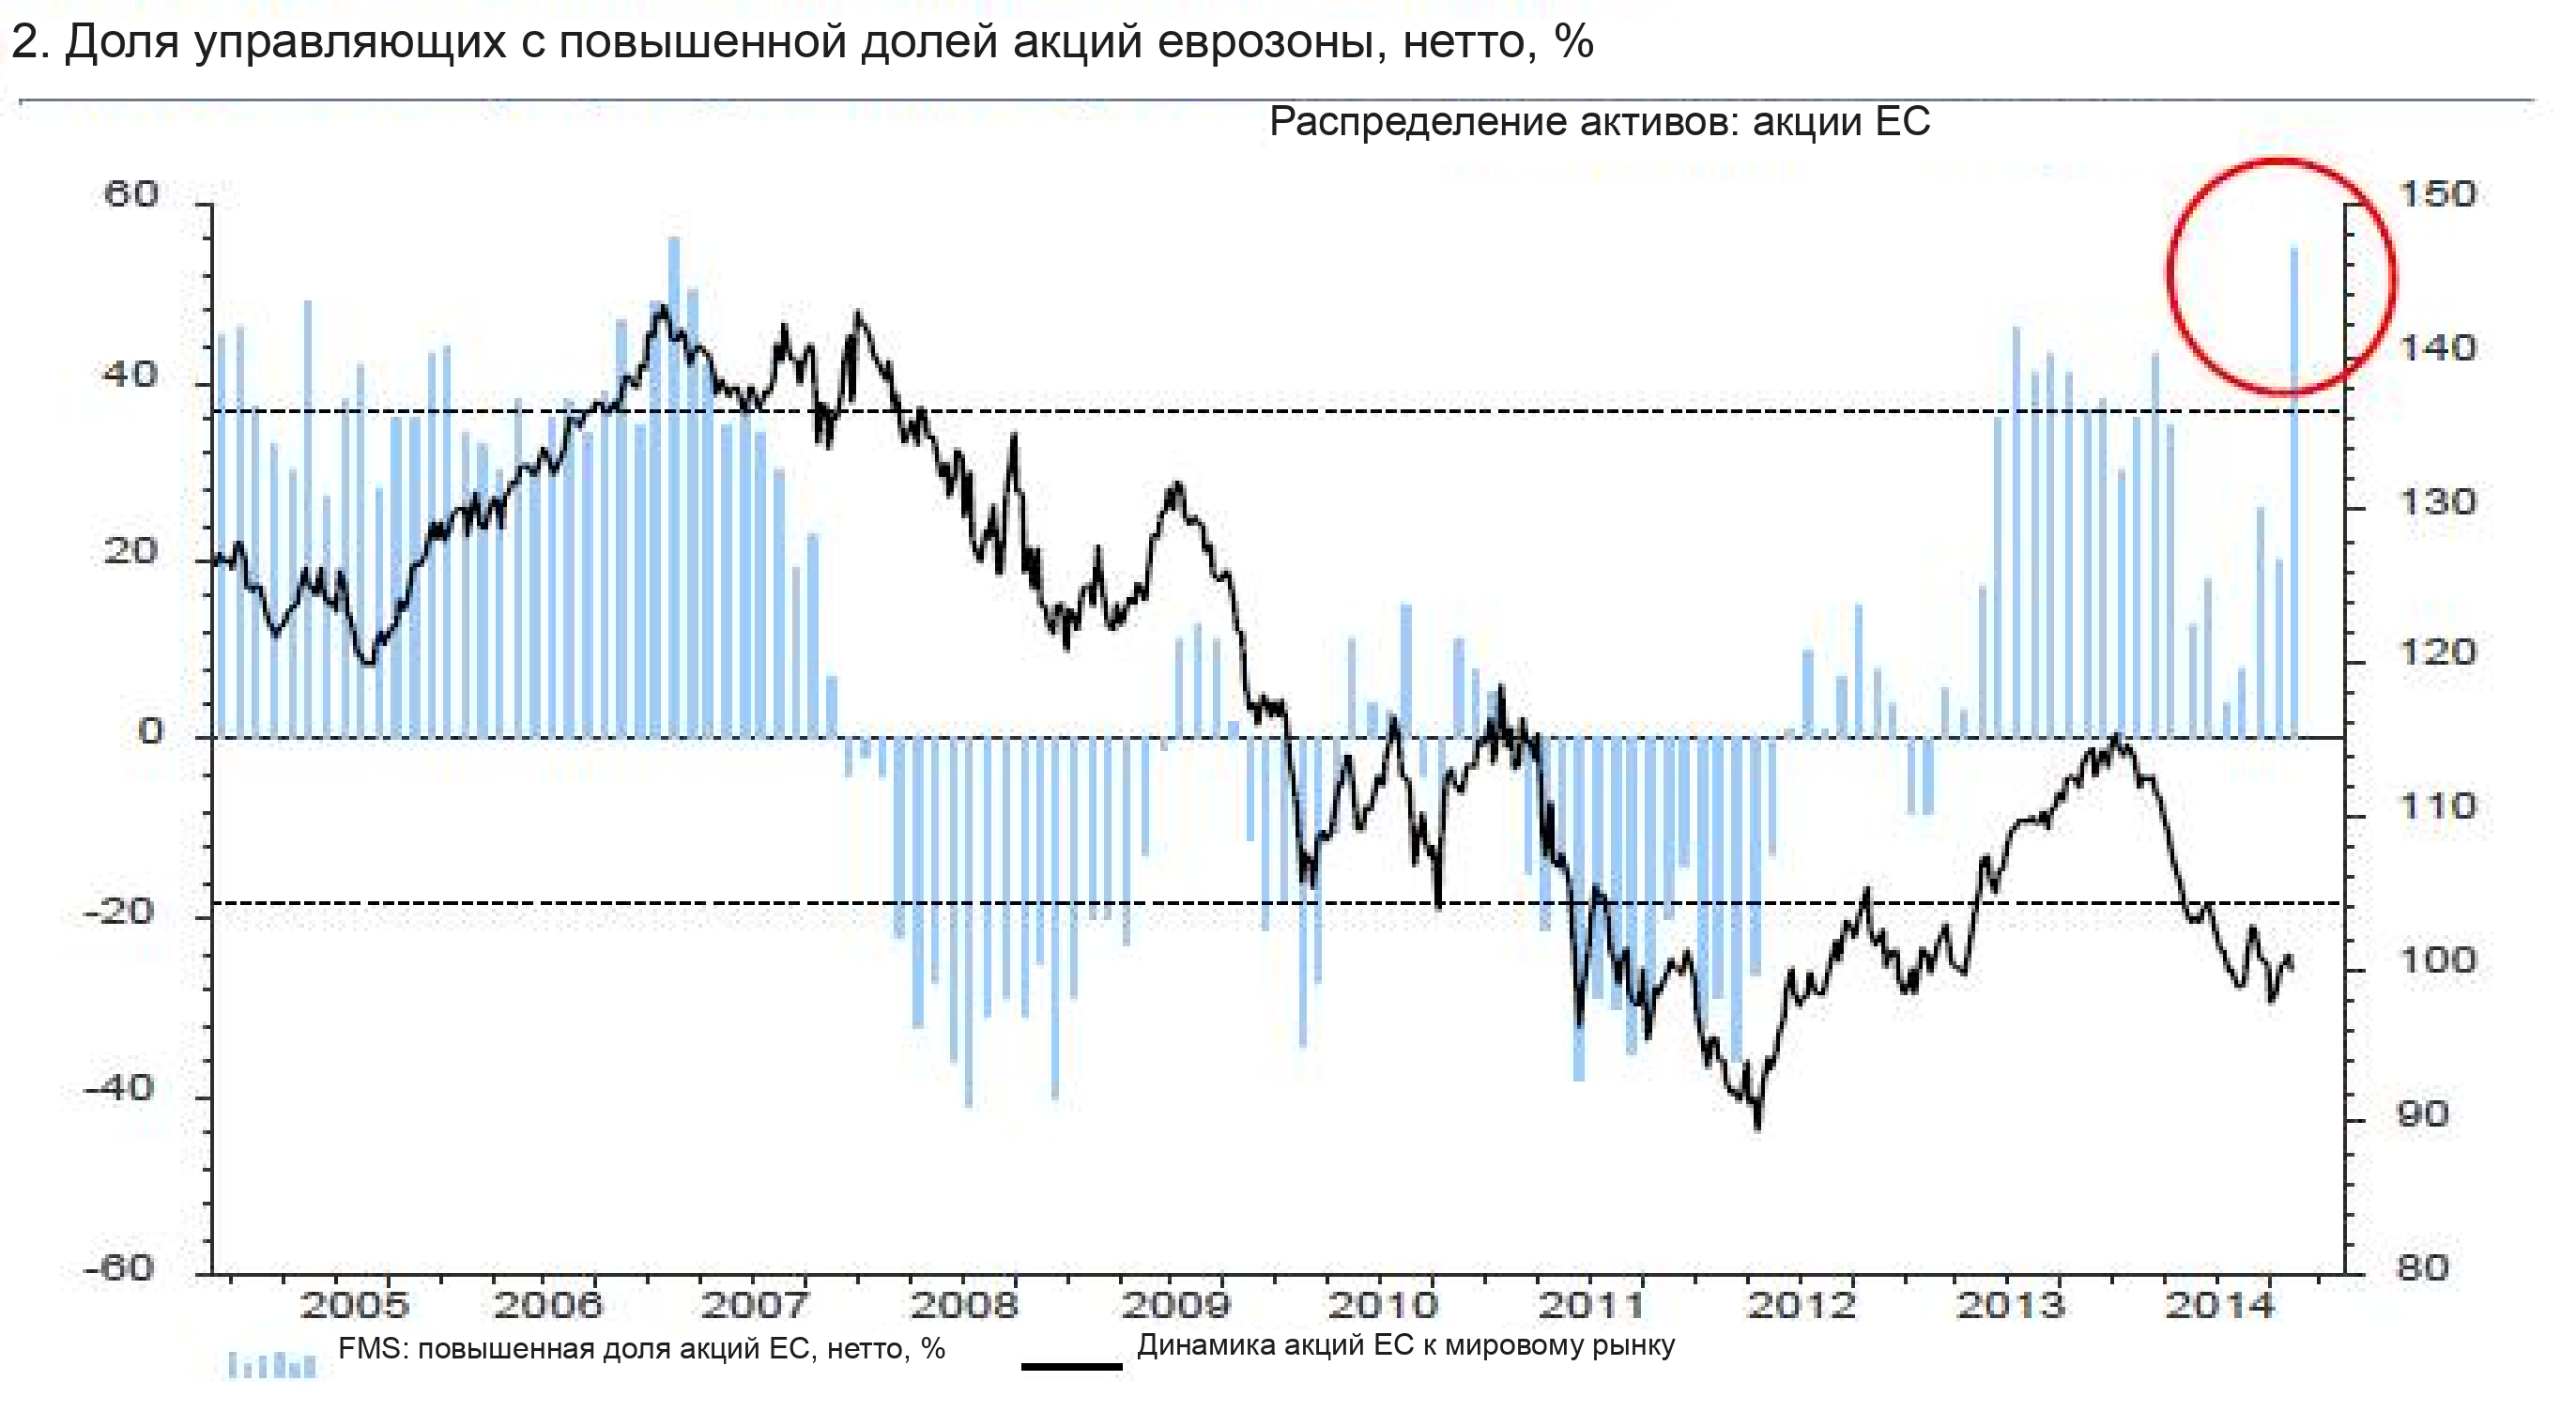
Чистая доля управляющих с повышенной долей акций еврозоны и динамика европейских акций относительно мирового рынка. Оригинал изображения.
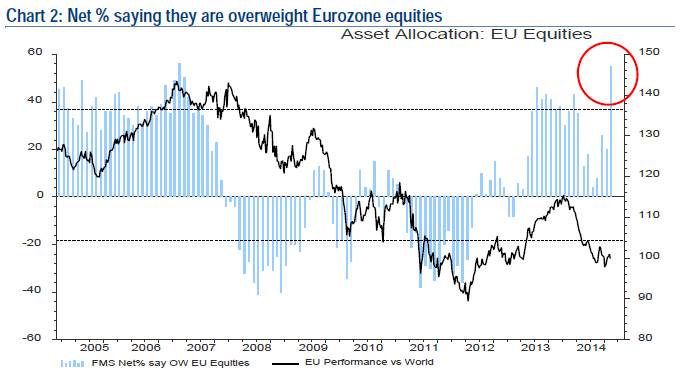
Есть и ставка Goldman на кредитный риск высокодоходных облигаций США: недавнее отставание этого рынка банк считает временным. Остаётся надеяться, что европейские потрясения совсем не связаны с американским долгом. А если доходности вырастут вопреки QE и отрицательным ставкам, что предложит ЕЦБ? Ещё больше того же самого?
Золотая привязка драхмы меняет исходную постановку. Обмен на металл можно сделать ограниченным, с очень высокой, почти запретительной надбавкой за реальное погашение. Такой нижний предел стоимости, возможно, сделал бы драхму привлекательнее евро, которому впереди обещают новые порции QE, обесценения и волатильности. При одновременном массовом дефолте по евродолгам капитал мог бы потечь уже в драхму. Возражение о необходимости возвращать евро долг новой валютой в этом сценарии теряет силу: сам старый долг списывается.
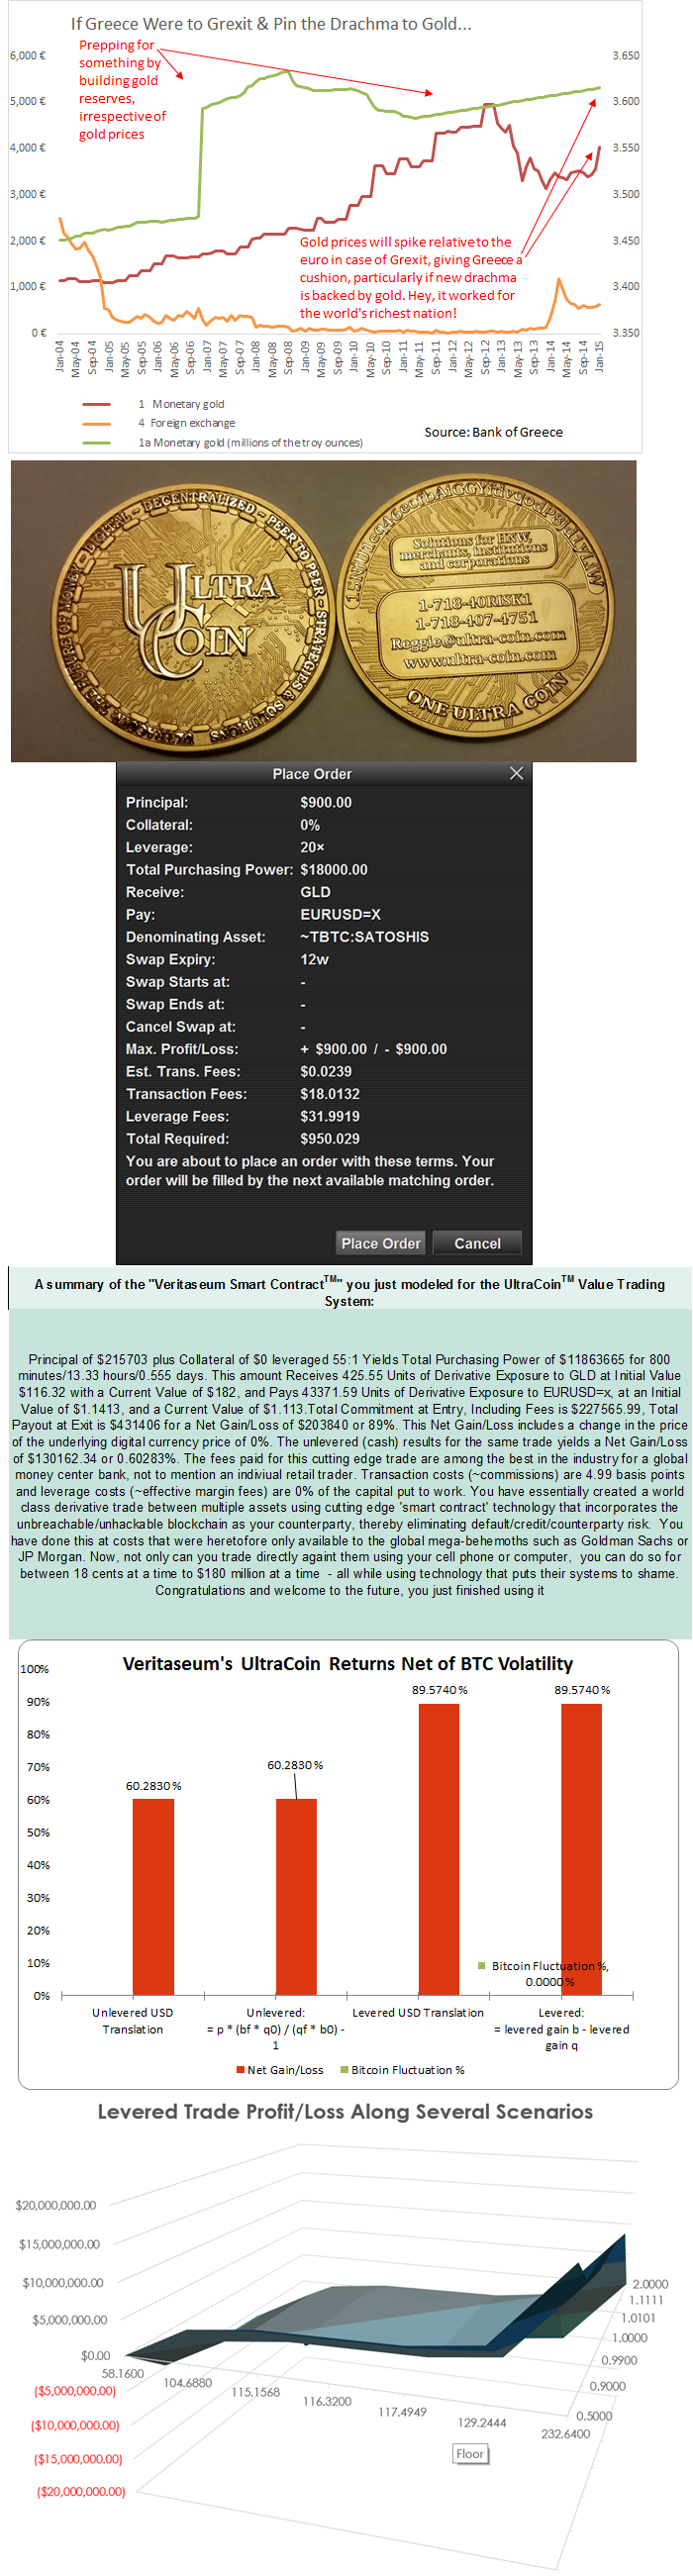
Миддлтон считает, что накопленное Грецией золото при выходе из евро резко подорожает, особенно относительно общей валюты. Приведённый график заставляет хотя бы спросить, не рассматривал ли кто-то подобную возможность.
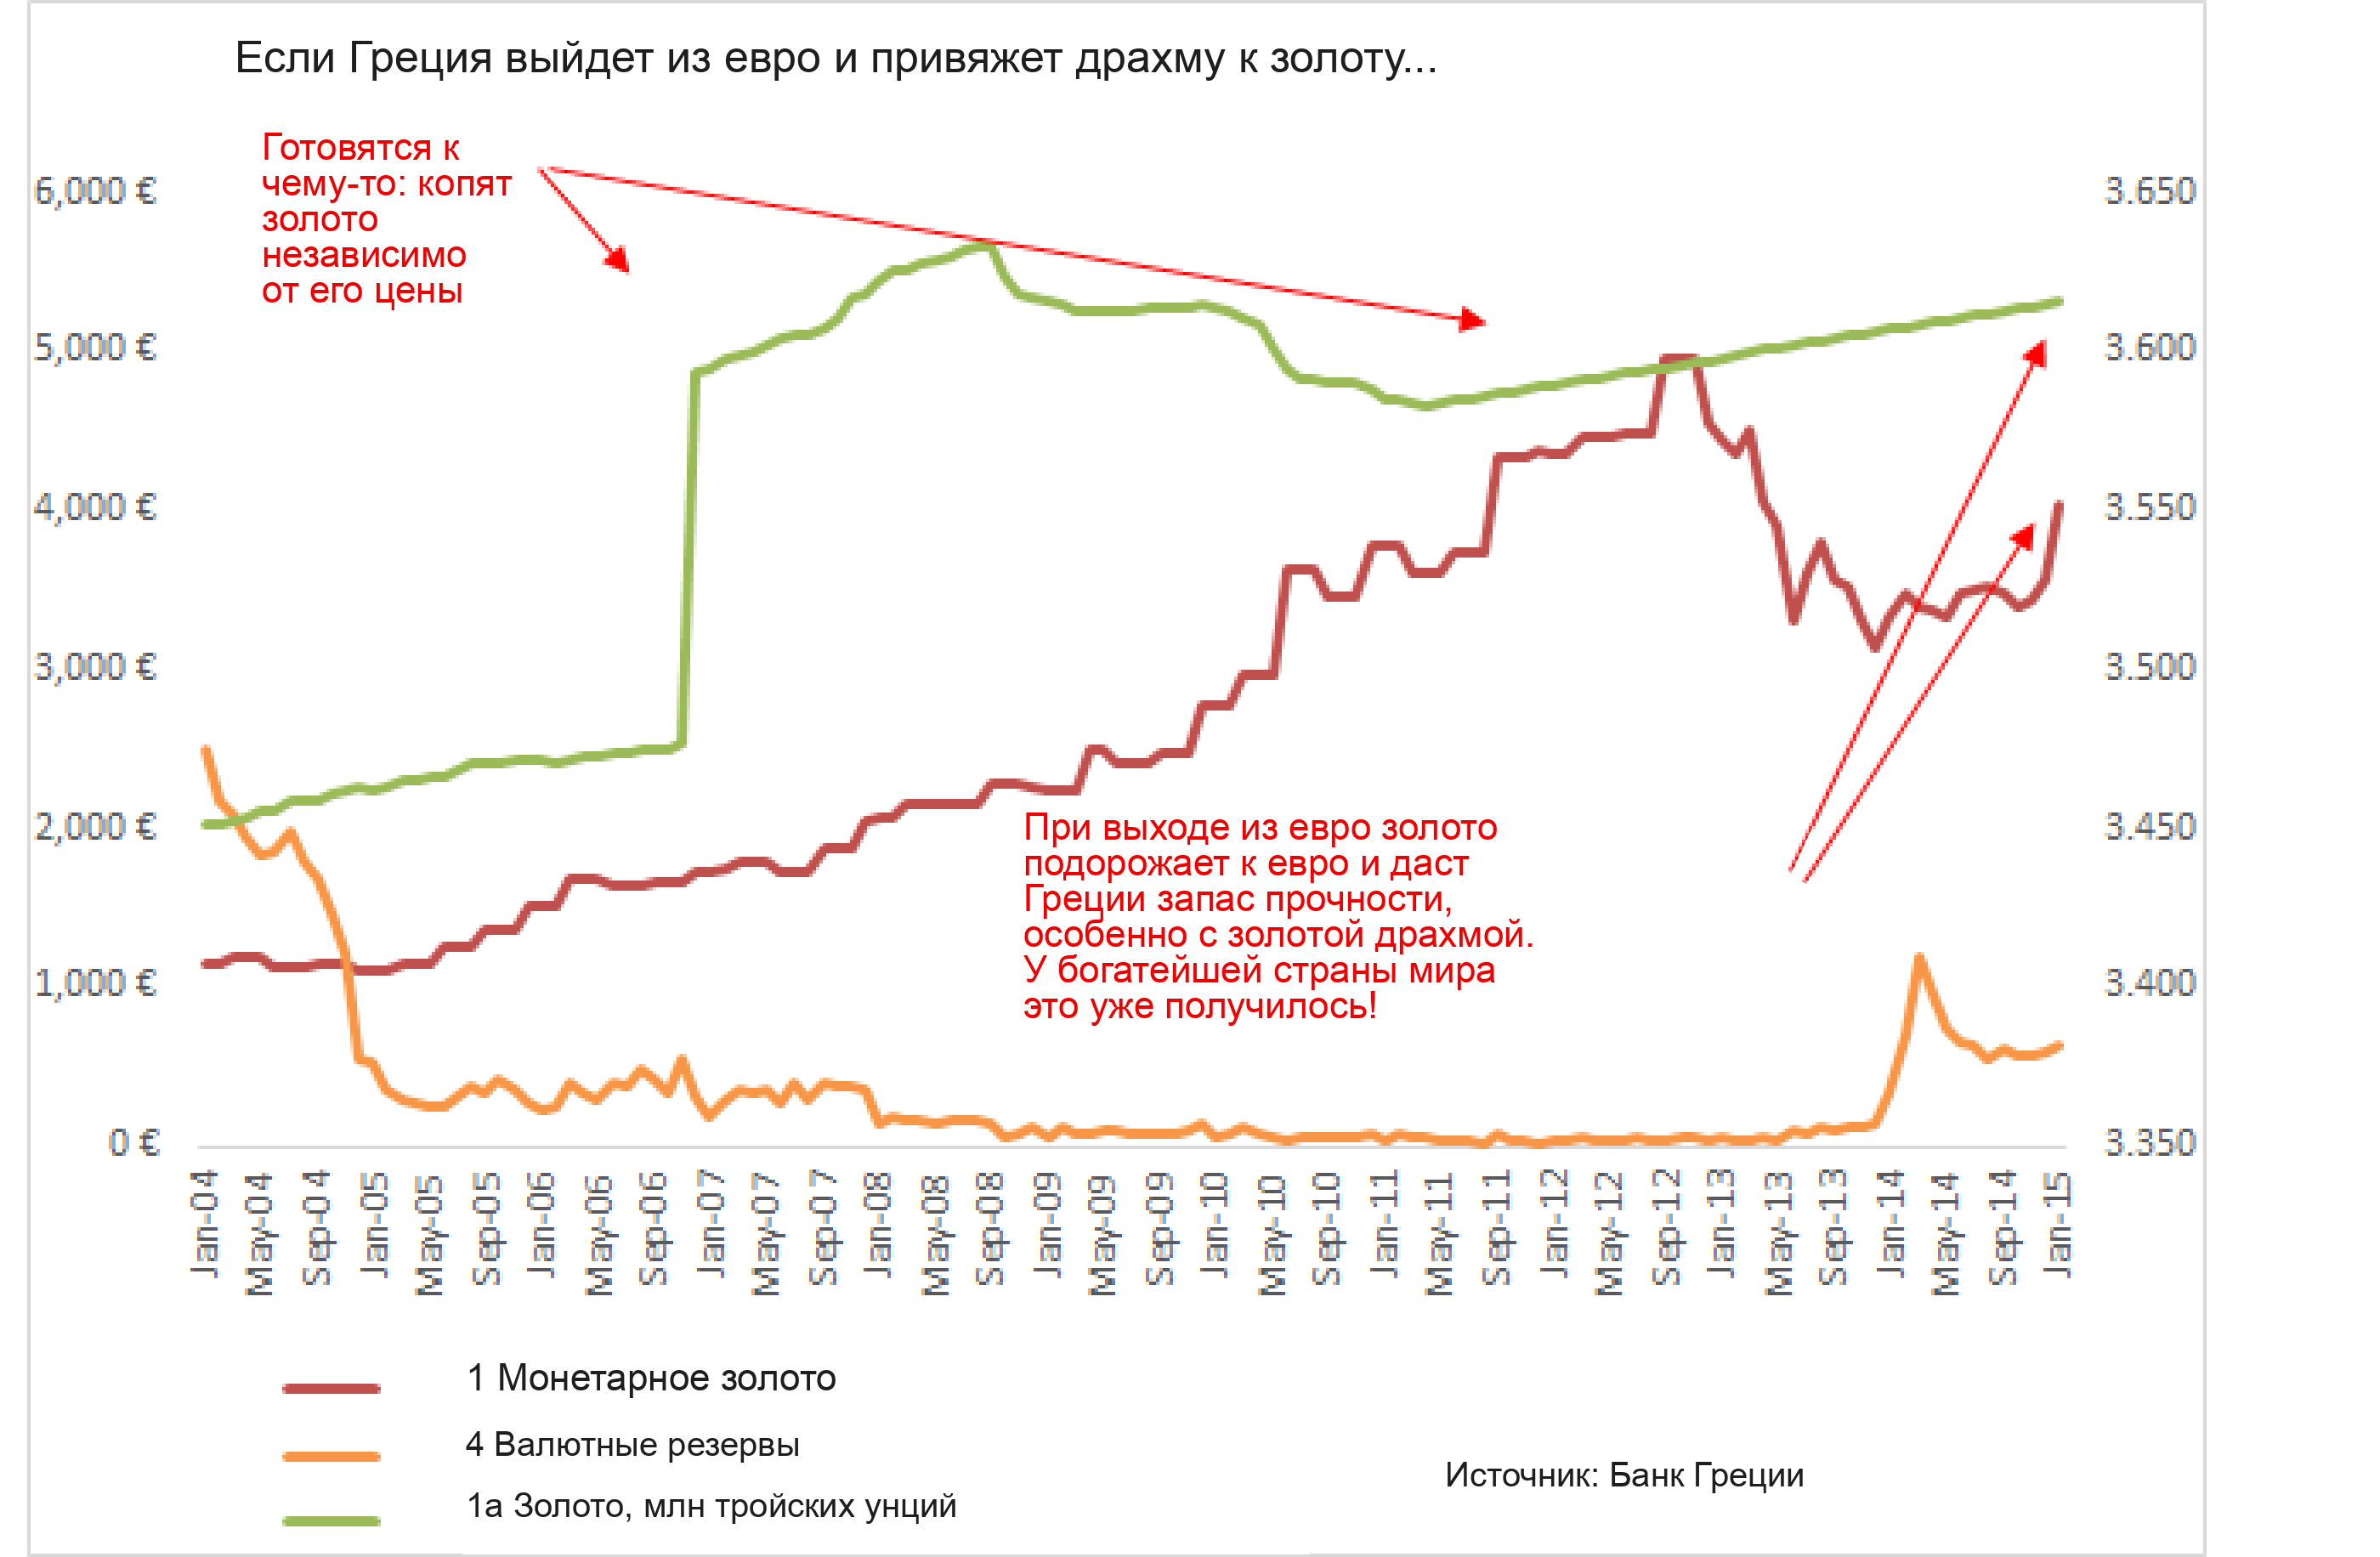
Золотовалютные резервы Греции и сценарные пояснения автора о возможной золотой драхме. Оригинал изображения.