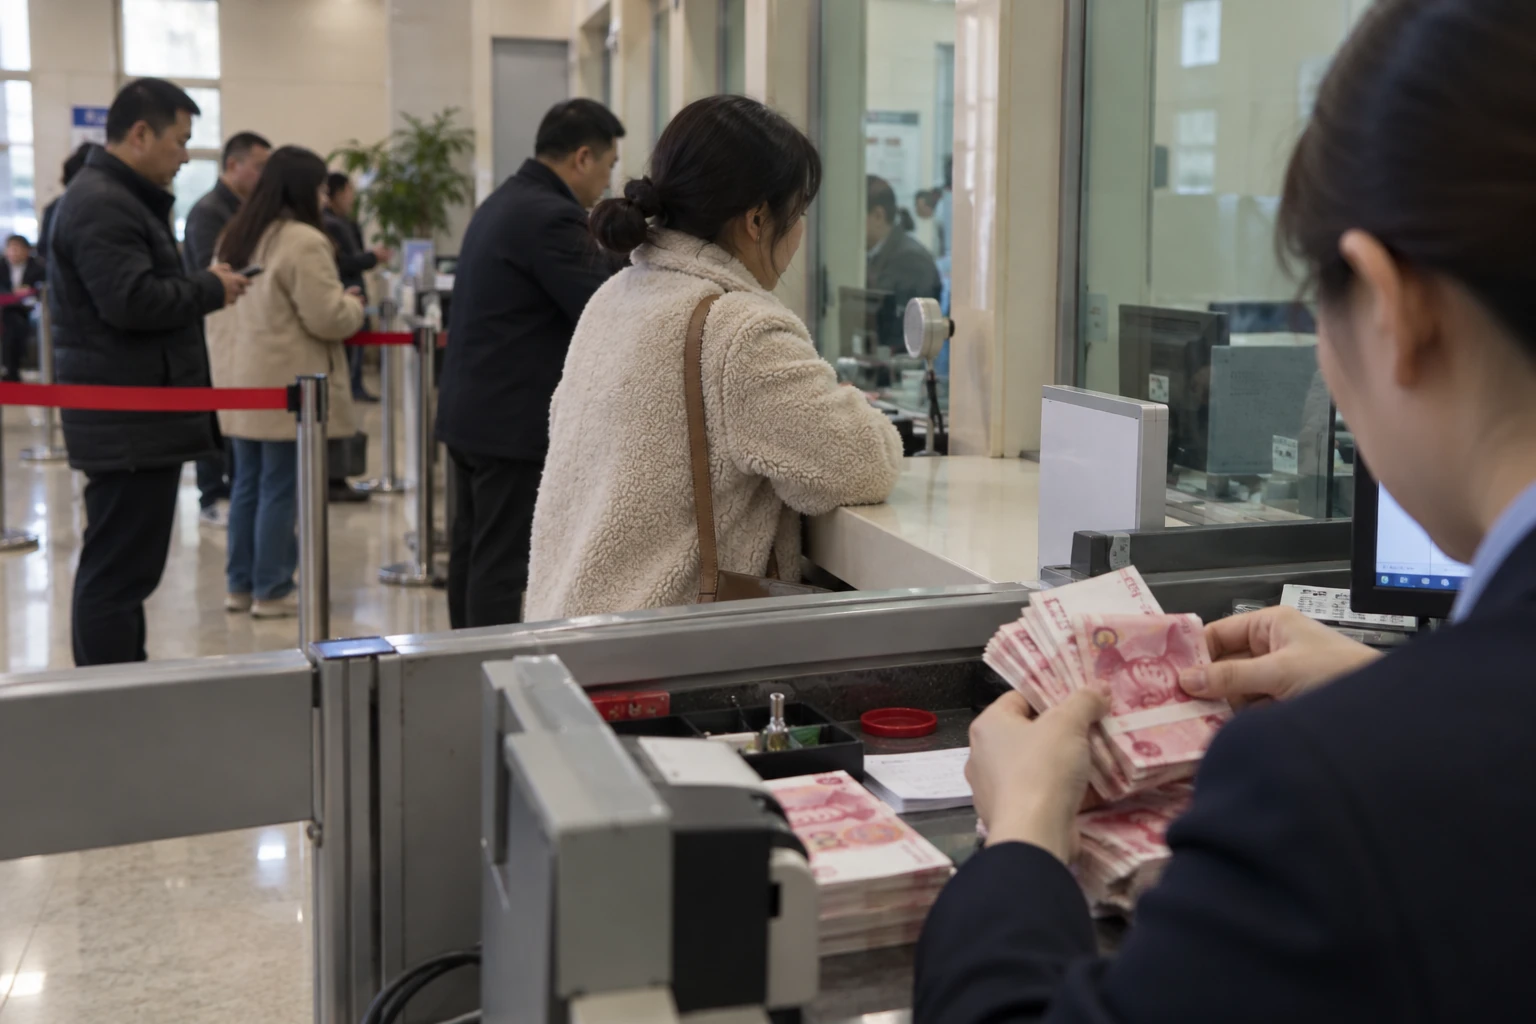
Около 630 млрд юаней дополнительной ликвидности — так Goldman Sachs оценивает решение Народного банка Китая снизить обязательные резервы. Общая норма для финансовых учреждений уменьшается на 50 базисных пунктов с 5 февраля. Это первое широкое снижение с мая 2012 года; последняя адресная мера была в июне 2014-го.
Из общей суммы примерно 570 млрд юаней даст снижение для всех. Ещё около 60 млрд приходится на адресные послабления, затрагивающие приблизительно 10% депозитов. Городские и сельские коммерческие банки, достаточно активно кредитующие малый и средний бизнес, получат дополнительные 50 базисных пунктов снижения. Для Agricultural Development Bank норму уменьшают сразу на 450 пунктов.
В валютной политике ясности куда меньше. Накануне регулятор установил ориентир юаня сильнее границы дневного коридора, впервые за 21 месяц, пытаясь ограничить колебания потоков капитала. А через несколько часов объявил смягчение, которое толкает валюту в обратную сторону. Трейдерам приходится гадать, какое намерение окажется важнее. Мировая валютная война уже идёт открыто. Другие центробанки рассчитывают, что крупные и частные инвесторы угадают их намерения и заранее откроют нужные позиции, помогая провести политику ещё до возможного решения. Китай же разобраться в своих следующих шагах совсем не помогает.
Почему регулятор выпускает деньги
Деловые данные дают для этого достаточно поводов. Официальный и рассчитываемый HSBC промышленные PMI находятся ниже 50. Падение промышленной прибыли в декабре углубилось с 4% до 8%. Потребительская и производственная инфляция снижаются. Goldman ожидает январский CPI около 1% год к году, самого низкого уровня после мирового финансового кризиса; видел ли правительственный аппарат официальную цифру до решения, неизвестно.
Отток валюты ужесточает внутренние денежные условия. Добавляются тревога из-за проблемных кредитов и дефолтов, высокие реальные ставки и быстро укрепившийся реальный эффективный курс юаня. Слабая динамика акций последних дней могла облегчить решение: ноябрьско-декабрьский подъём власти, вероятно, считали чрезмерным.
Широкое снижение резервов — грубый, зато сильный инструмент. Оно даёт деньги и показывает готовность смягчать политику. Это должно поддержать уверенность и краткосрочный спрос, уменьшив риск затяжной нежелательно низкой инфляции. По опыту прошлых снижений Goldman допускает возвращение семидневной ставки репо в район 3,6–3,8%. И её фиксинг, и курс юаня станут подсказками о следующих решениях.
Что может последовать
Банк ждёт дальнейшего смягчения сразу по нескольким направлениям. Новое снижение резервов вероятно, хотя следующая широкая мера может задержаться до второго квартала. Для компенсации оттока валюты, по грубой оценке, потребовалось бы ещё по 50–75 базисных пунктов в квартал.
Падение инфляции позволяет уменьшить базовые ставки, снизив реальные издержки заёмщиков. Ноябрьское снижение было асимметричным: кредитные ставки сократили сильнее депозитных. Goldman не считает, что следующее снижение обязательно будет таким же асимметричным; срок будет зависеть от данных, а шаг до конца квартала вполне возможен.
Пекин также может ослабить фиксинг юаня к доллару ради экспорта. Базовый прогноз банка скромен: 6,20 юаня за доллар через шесть месяцев. Расширение коридора — реальная возможность, но в базовый вариант оно пока не входит. В нынешних условиях рыночный курс, вероятно, быстро переместился бы к слабой границе. Дополнить пакет могут административные меры для недвижимости и инфраструктуры.
Первые минуты после решения рынки встретили с восторгом. Эрик Хансадер описал пятиминутный скачок китайского рынка на 700 пунктов, а затем написал, что движение австралийского доллара запустило китайское ралли и вызвало реакцию по всему миру. Проблема от этого не исчезла: Китаю нужно одновременно справиться с оттоком капитала, давлением на юань и нехваткой внутренней ликвидности. Судя по решению, нехватка внутренней ликвидности сейчас тревожит власти сильнее. Но какая из этих забот в итоге возобладает, ещё предстоит увидеть.