За 2013–2014 годы фонды прямых инвестиций провели 350 вторичных продаж своих пакетов. В 2011–2012 годах таких сделок было 210; Goldman Sachs оценивает прирост в 70%. Продажи через слияния и поглощения тоже вышли на рекорд. Максимумы достигнуты и по числу сделок, и по их стоимости. Те самые «умные деньги» сейчас продают, а не покупают.
Оценки помогают понять этот выход. Главный стратег Goldman Дэвид Костин приводит для S&P 500 отношение цены к прогнозной прибыли 17,3 и EV/EBITDA 10,2. За последние 40 лет более высокие мультипликаторы встречались только во время технологического пузыря 1997–2000 годов. Для медианной акции P/E составляет 18,0, EV/EBITDA — 11,0. Оба значения находятся в 99-м перцентиле наблюдений с 1976 года. Привлекательно оценённые акции стали редкостью.
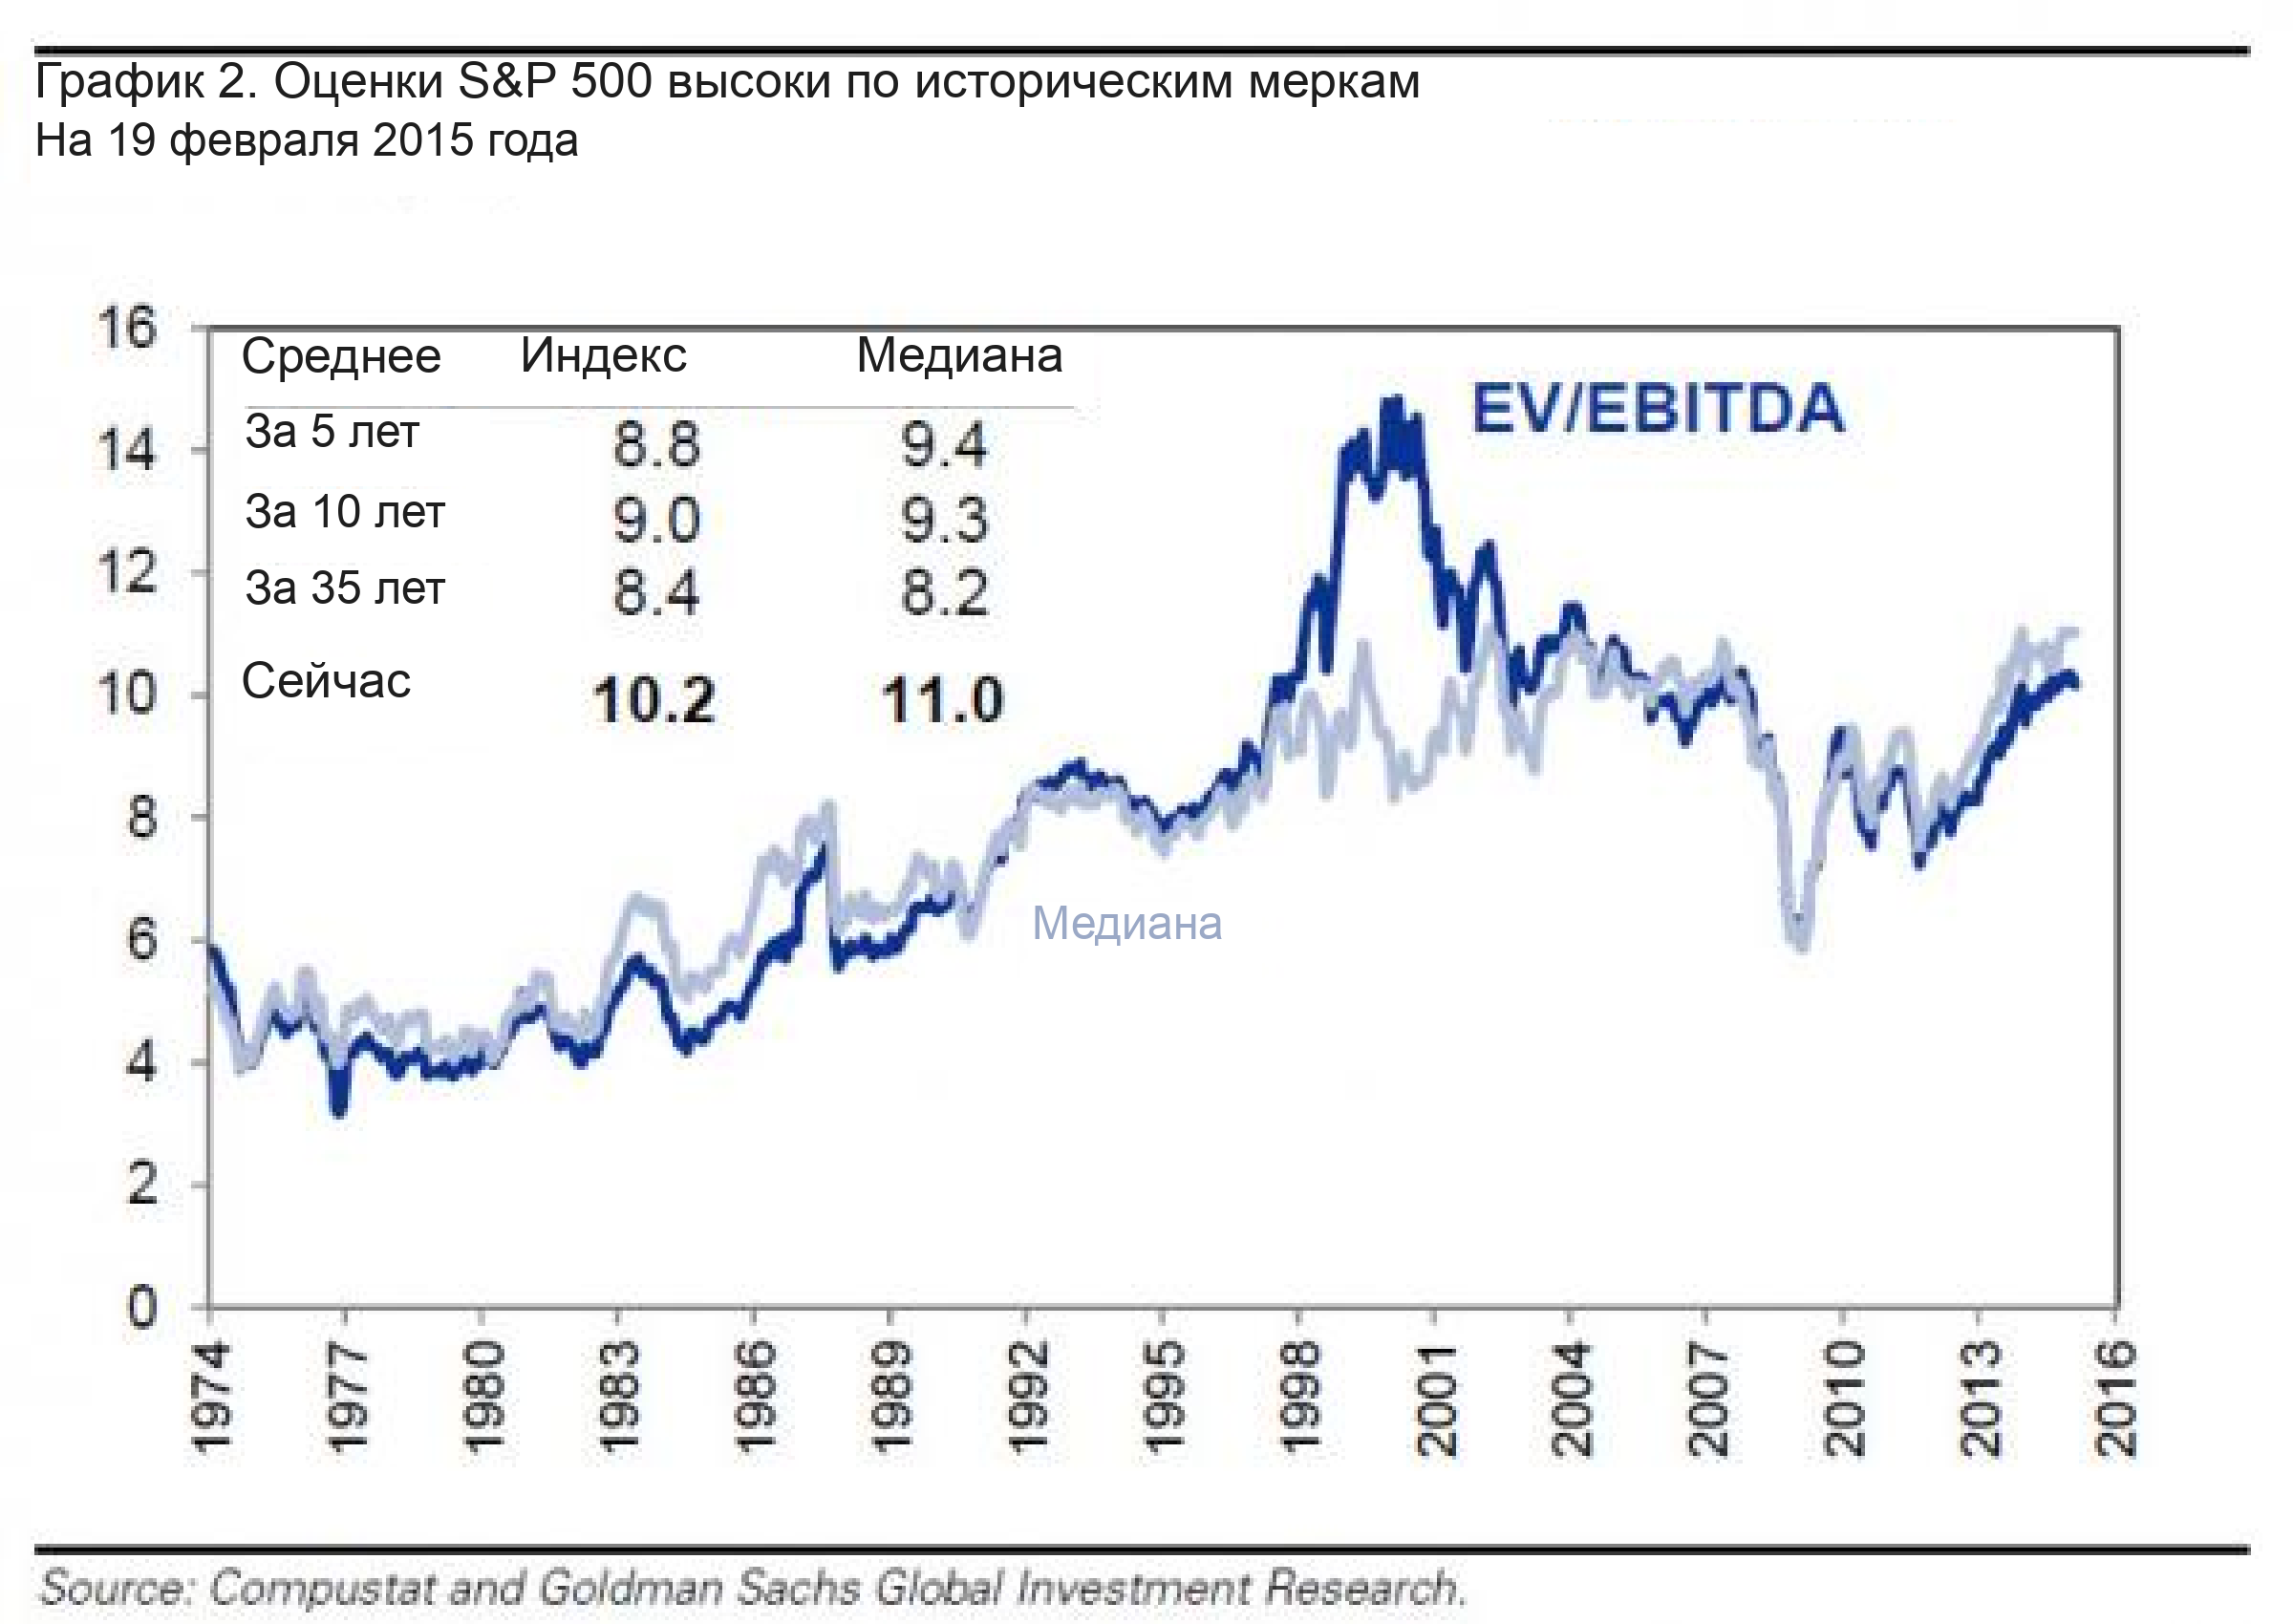
Мультипликаторы рынка акций и их положение в историческом распределении. Оригинал изображения.
Долгосрочное среднее EV/EBITDA лишь немного превышает 8. Значит, весь рынок переоценён примерно на две-три годовых EBITDA. Даже в разгар предыдущего пузыря выкуп с использованием кредитного плеча по 8, 9 или 10 EBITDA считали очень агрессивным. Теперь половина рынка оценивается дороже 11 EBITDA. И всё ещё находятся желающие называть акции дешёвыми.
Покупка по 10–11 EBITDA при щедром заёмном финансировании обычно заканчивается обнулением акционерной доли. Опытные продавцы это понимают и держатся подальше от нынешнего безумного, сломанного, манипулируемого и централизованно управляемого рынка. К предупреждениям Citi и Deutsche Bank теперь присоединился Goldman.
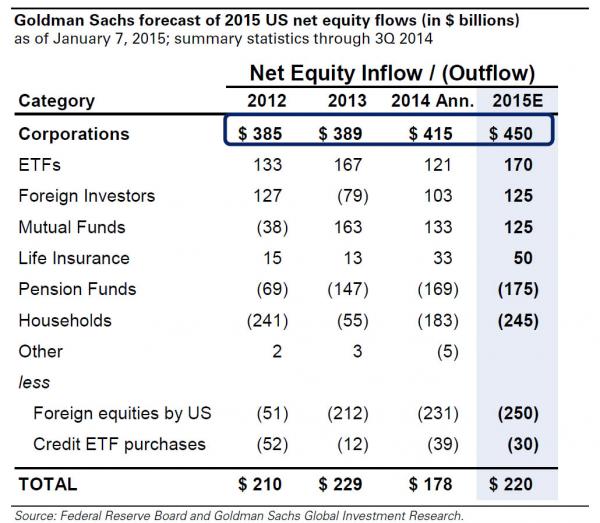
Кто же поддерживает покупки? Случайные частники, привыкшие играть под непрерывные подбадривания финансового телевидения, и сами компании. Покупку собственных акций им оплачивают отчаявшиеся инвесторы в облигации: они даже не читают раздел об использовании привлечённых средств. Им достаточно ещё год управлять чужими деньгами, пусть ради этого приходится финансировать пенсионные планы руководства компаний.
Собственные вознаграждения менеджеров растут вместе с акциями, к которым они привязаны. Поэтому в 2015 году компаниям прогнозируют рекордный выкуп на 450 млрд долларов — и, вероятно, намного больше. Музыка пока играет.
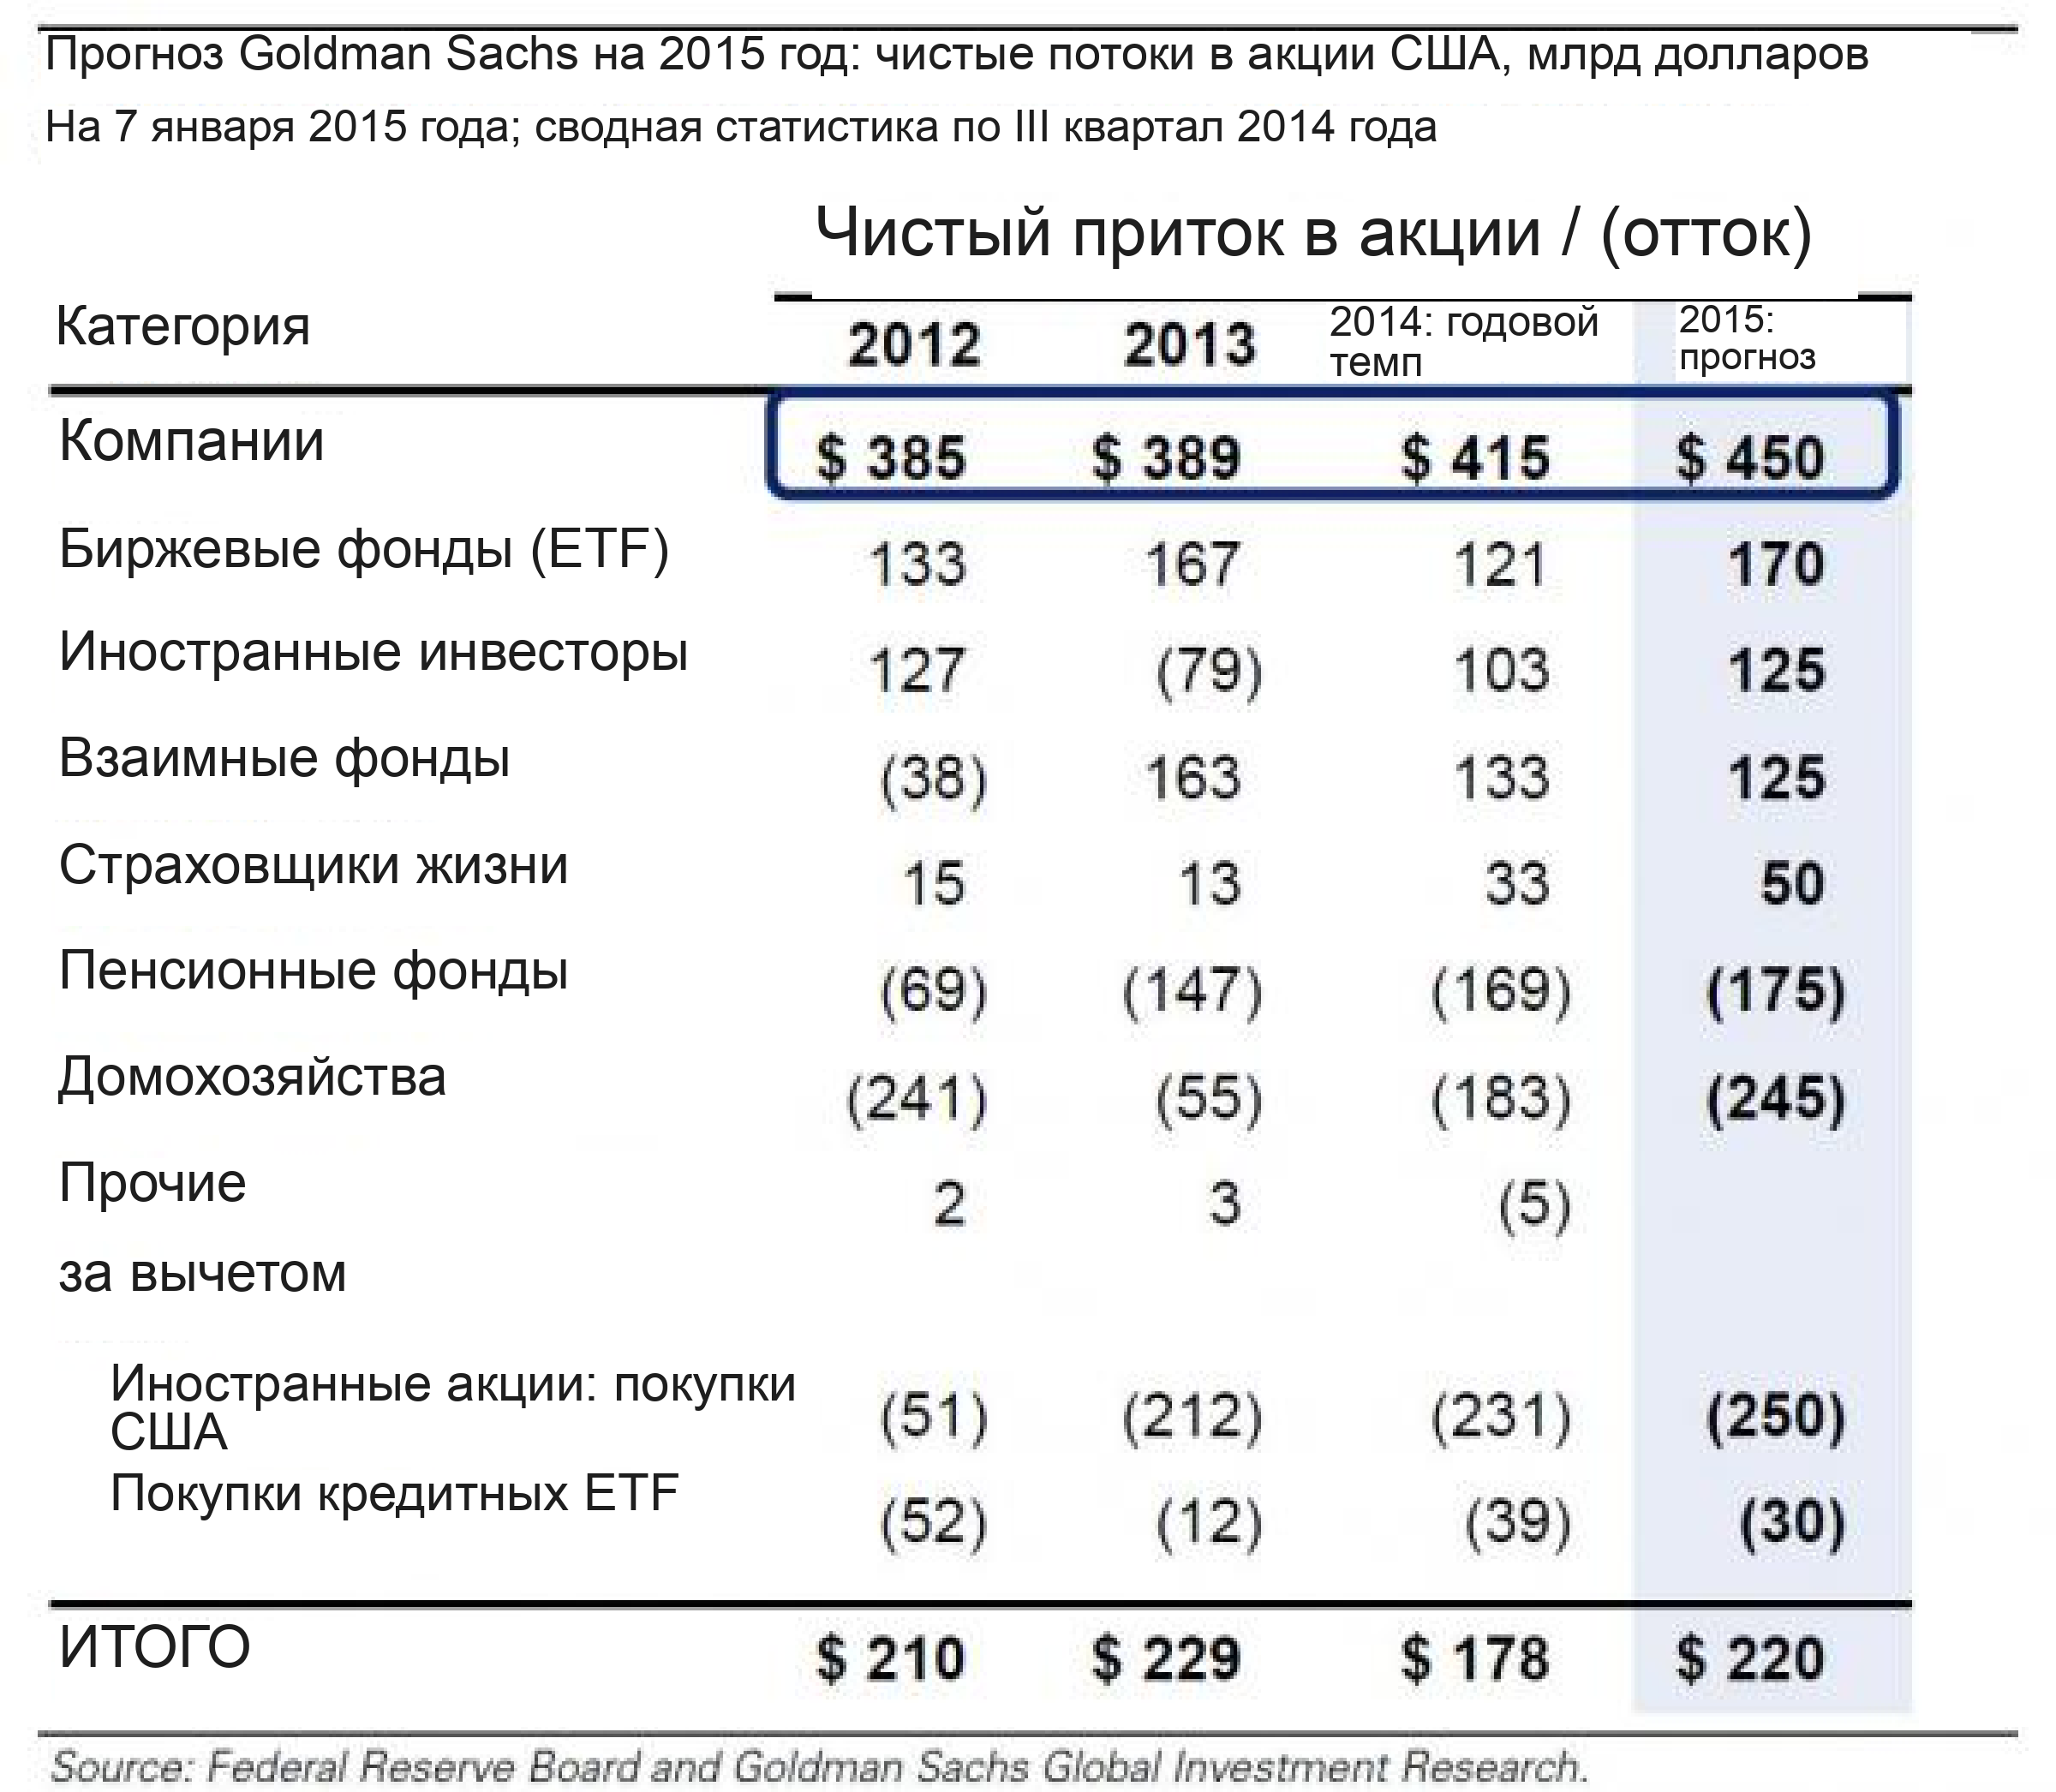
Прогноз Goldman Sachs на 2015 год: чистые потоки в акции США, млрд долларов. Оригинал изображения.
Центробанки тоже продолжают заливать рынок ликвидностью. В 2015 году, через семь лет после большого финансового кризиса и спустя годы так называемого восстановления, масштаб их централизованного вмешательства в рынок готовится поставить новый рекорд.
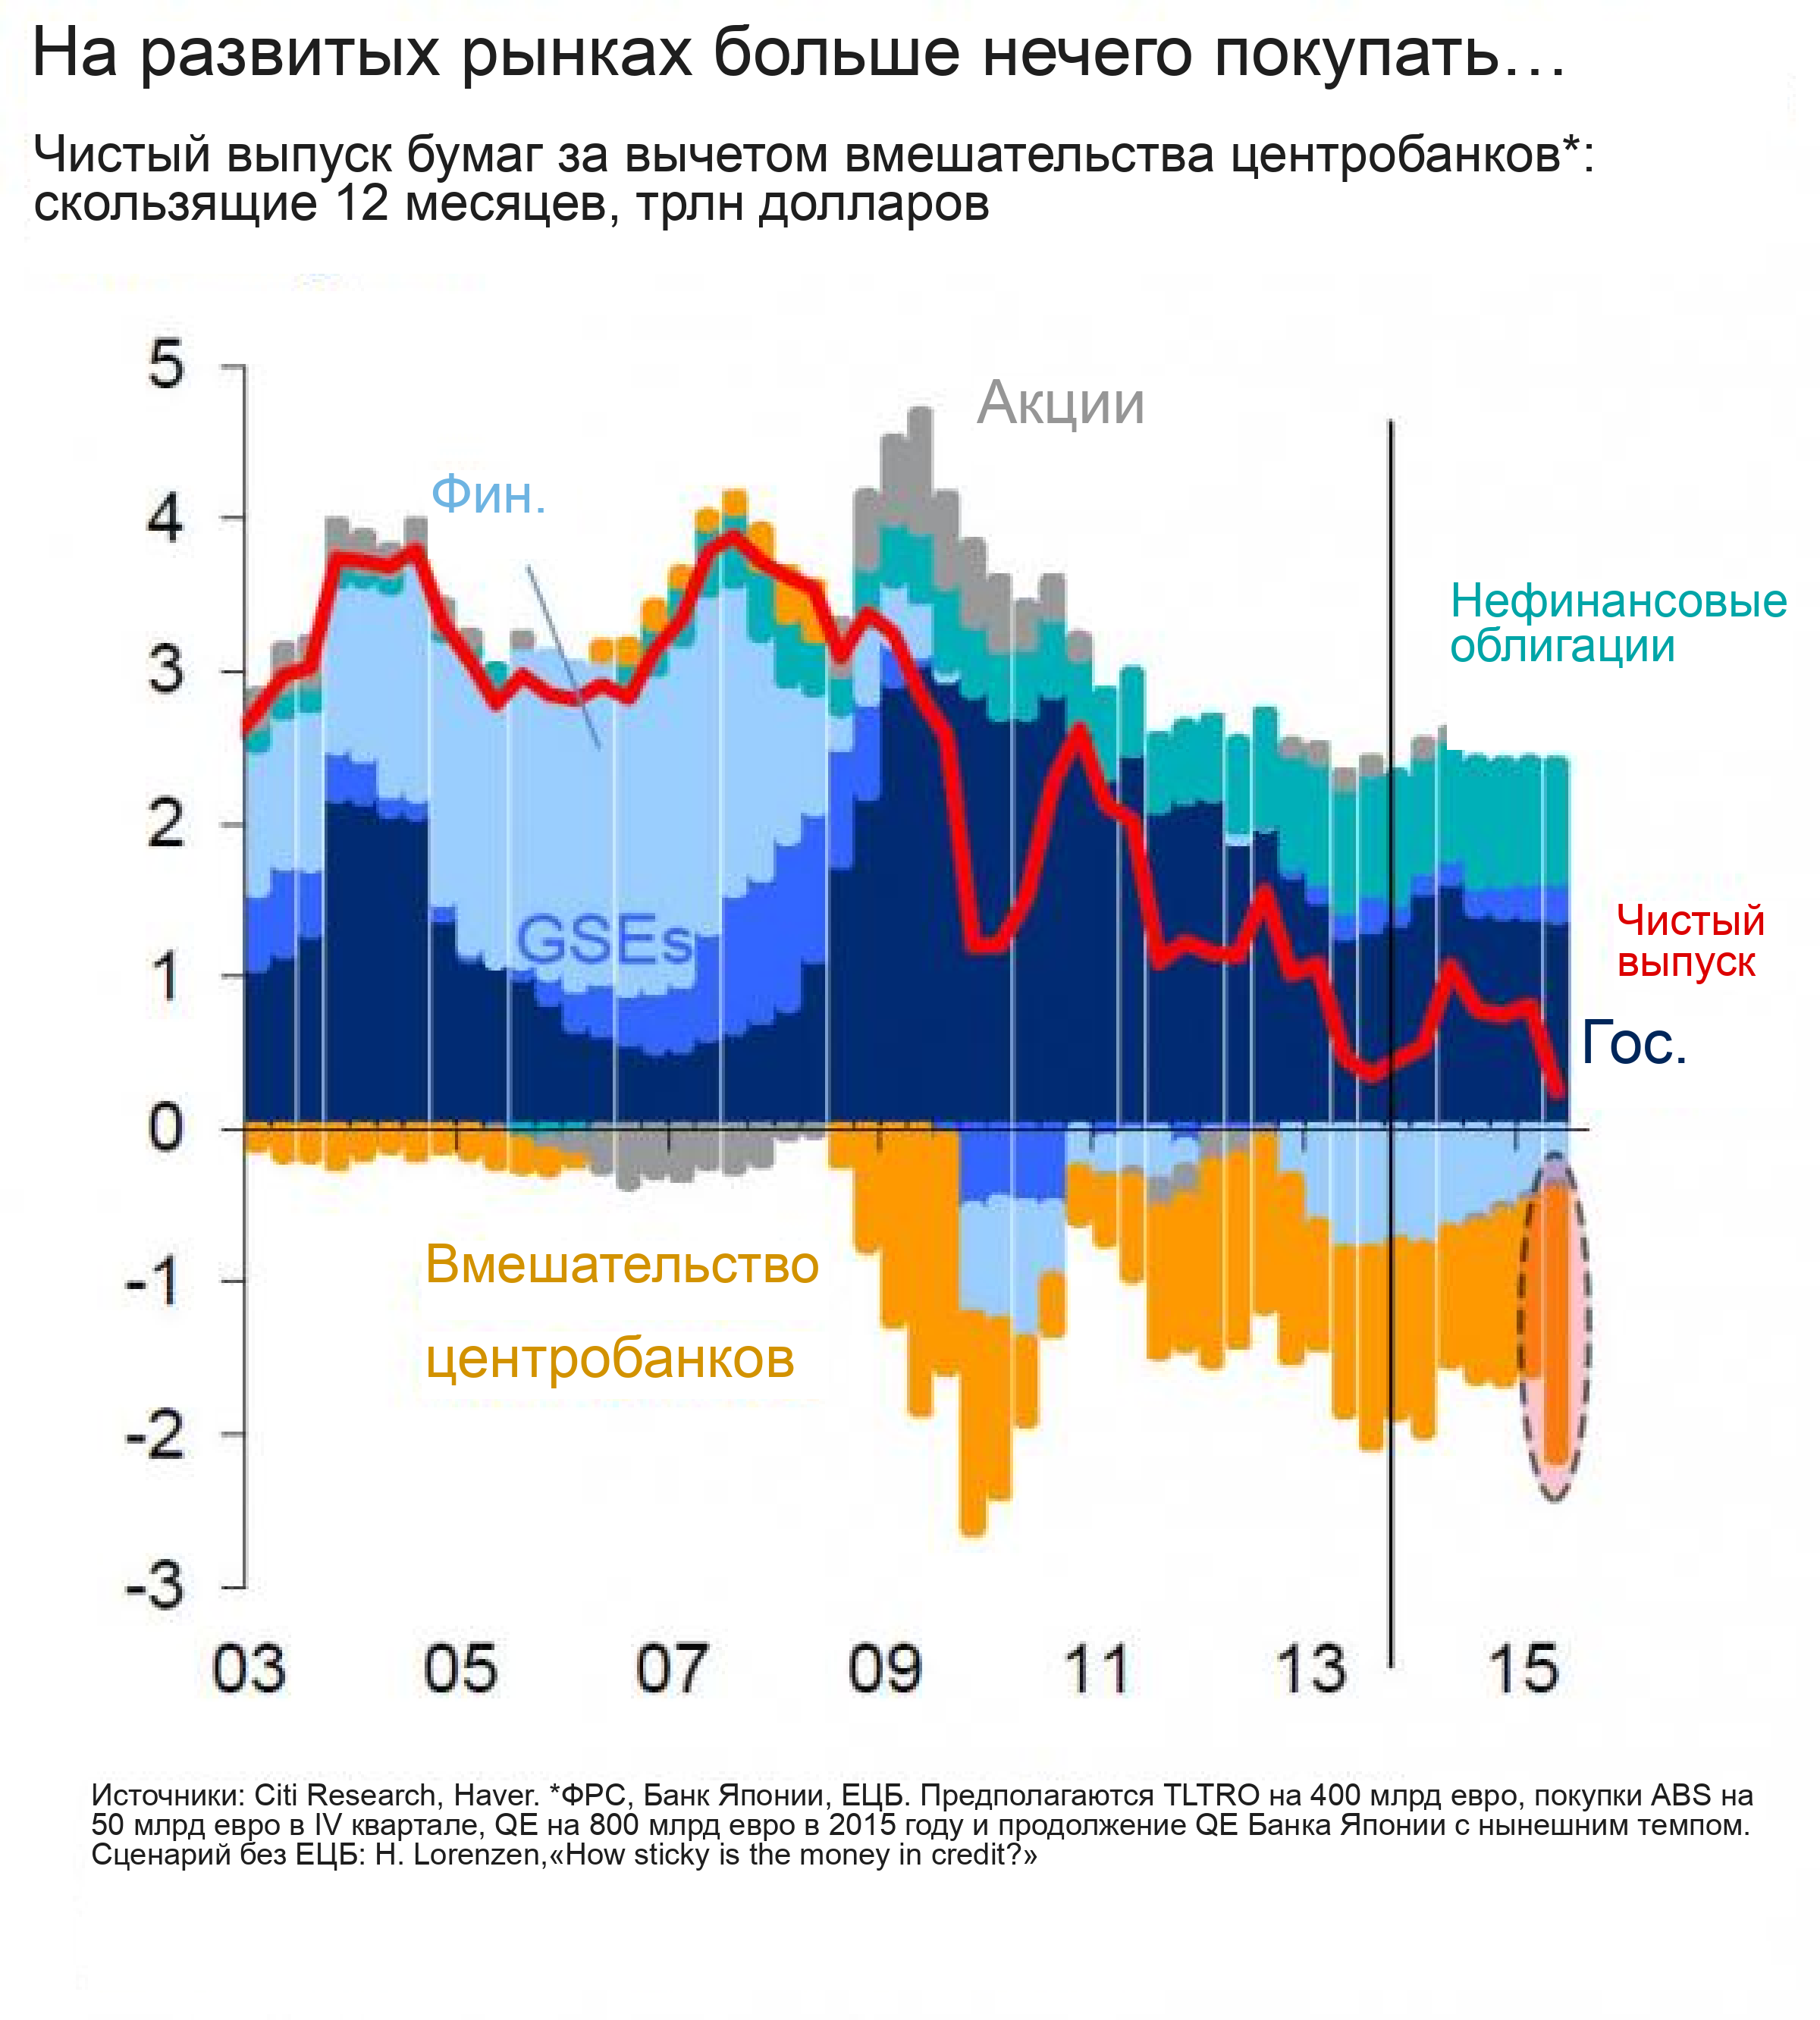
Чистый выпуск ценных бумаг за вычетом вмешательства центробанков, скользящие 12 месяцев. Оригинал изображения.
Вопрос о наличии пузыря уже закрыт. Он есть, и это крупнейший пузырь в истории. Остаётся выяснить, кто первым запустит лавину продаж и когда.