Между июнем и январём WTI потеряла около 60% цены. Начавшийся в конце января отскок к февралю вернул лишь часть падения. Свен Яри Штен (Sven Jari Stehn) из Goldman Sachs разбирает этот обвал через поведение двух рынков — нефти и акций. Совместное движение цен позволяет оценить, что участники рынка связывали с предложением, а что со спросом.
Правило у модели простое. Если спрос растёт, должны дорожать и нефть, и акции. Если увеличивается предложение нефти, акции должны расти, а нефть дешеветь. Поэтому любое движение двух цен в одну сторону здесь называют шоком спроса, а расхождение направлений — шоком предложения.
Слово «любое» существенно. Под эти названия попадает всё, что толкает цены в нужном сочетании, а не только новости о физических объёмах нефти. Например, положительный шок предложения в последние месяцы мог отражать как реальную прибавку нефти, так и более общее снижение мировой инфляции. Модель читает восприятие рынков. Настоящие глубинные причины по одним котировкам она определить не может.
При разборе нынешнего обвала модель даёт следующую картину. Почти всё падение до ноября 2014 года объясняется представлениями об улучшении предложения. В декабре и январе продавать заставляли уже оба соображения: предложения становится больше, спрос замедляется. Последний подъём, начавшийся в конце января, тоже, по-видимому, складывается из влияния спроса и предложения.
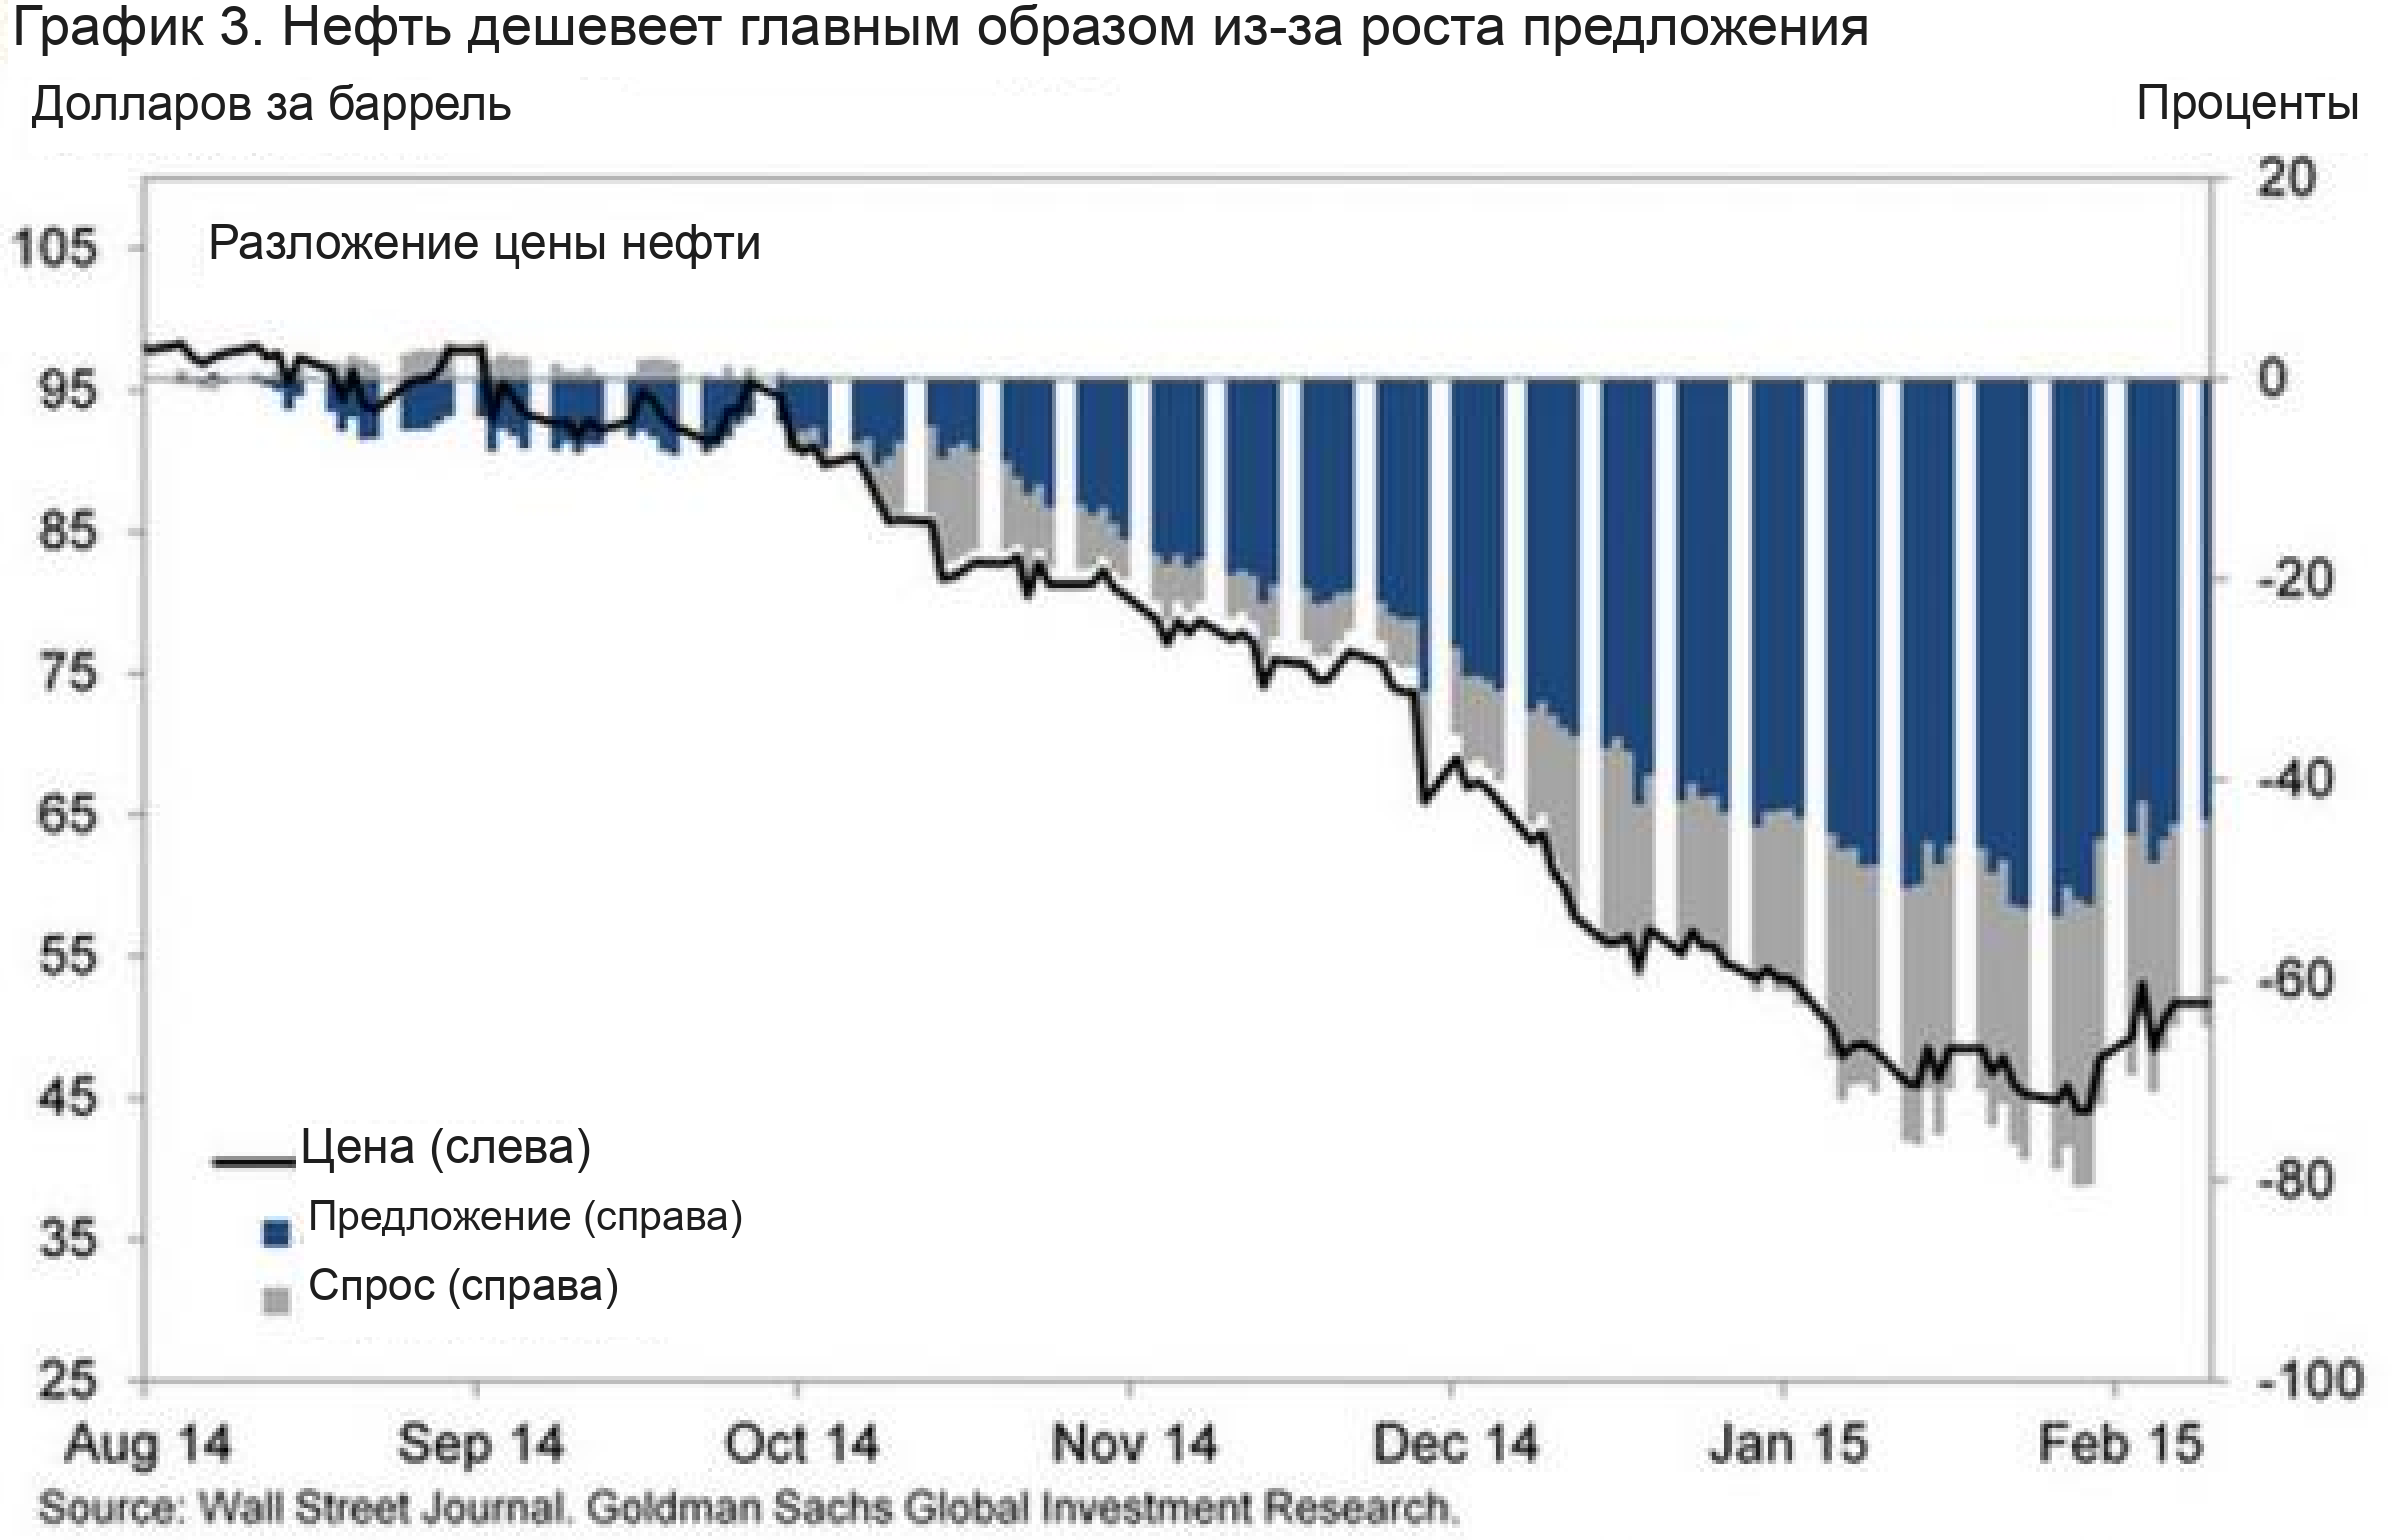
Разложение изменения цены нефти на восприятие спроса и предложения. Оригинал изображения.
У этого способа чтения цен есть наглядная предыстория. В 2005–2007 годах нефть и акции обычно росли вместе — сильный спрос выглядит главным объяснением. С конца 2007-го акции стали слабеть, пока нефть продолжала резко дорожать: сочетание указывает на узкие места в предложении. Во время финансового кризиса обе цены обрушились в конце лета 2008 года, затем вместе восстановились в 2009–2010 годах. Здесь спрос явно был главным фактором.
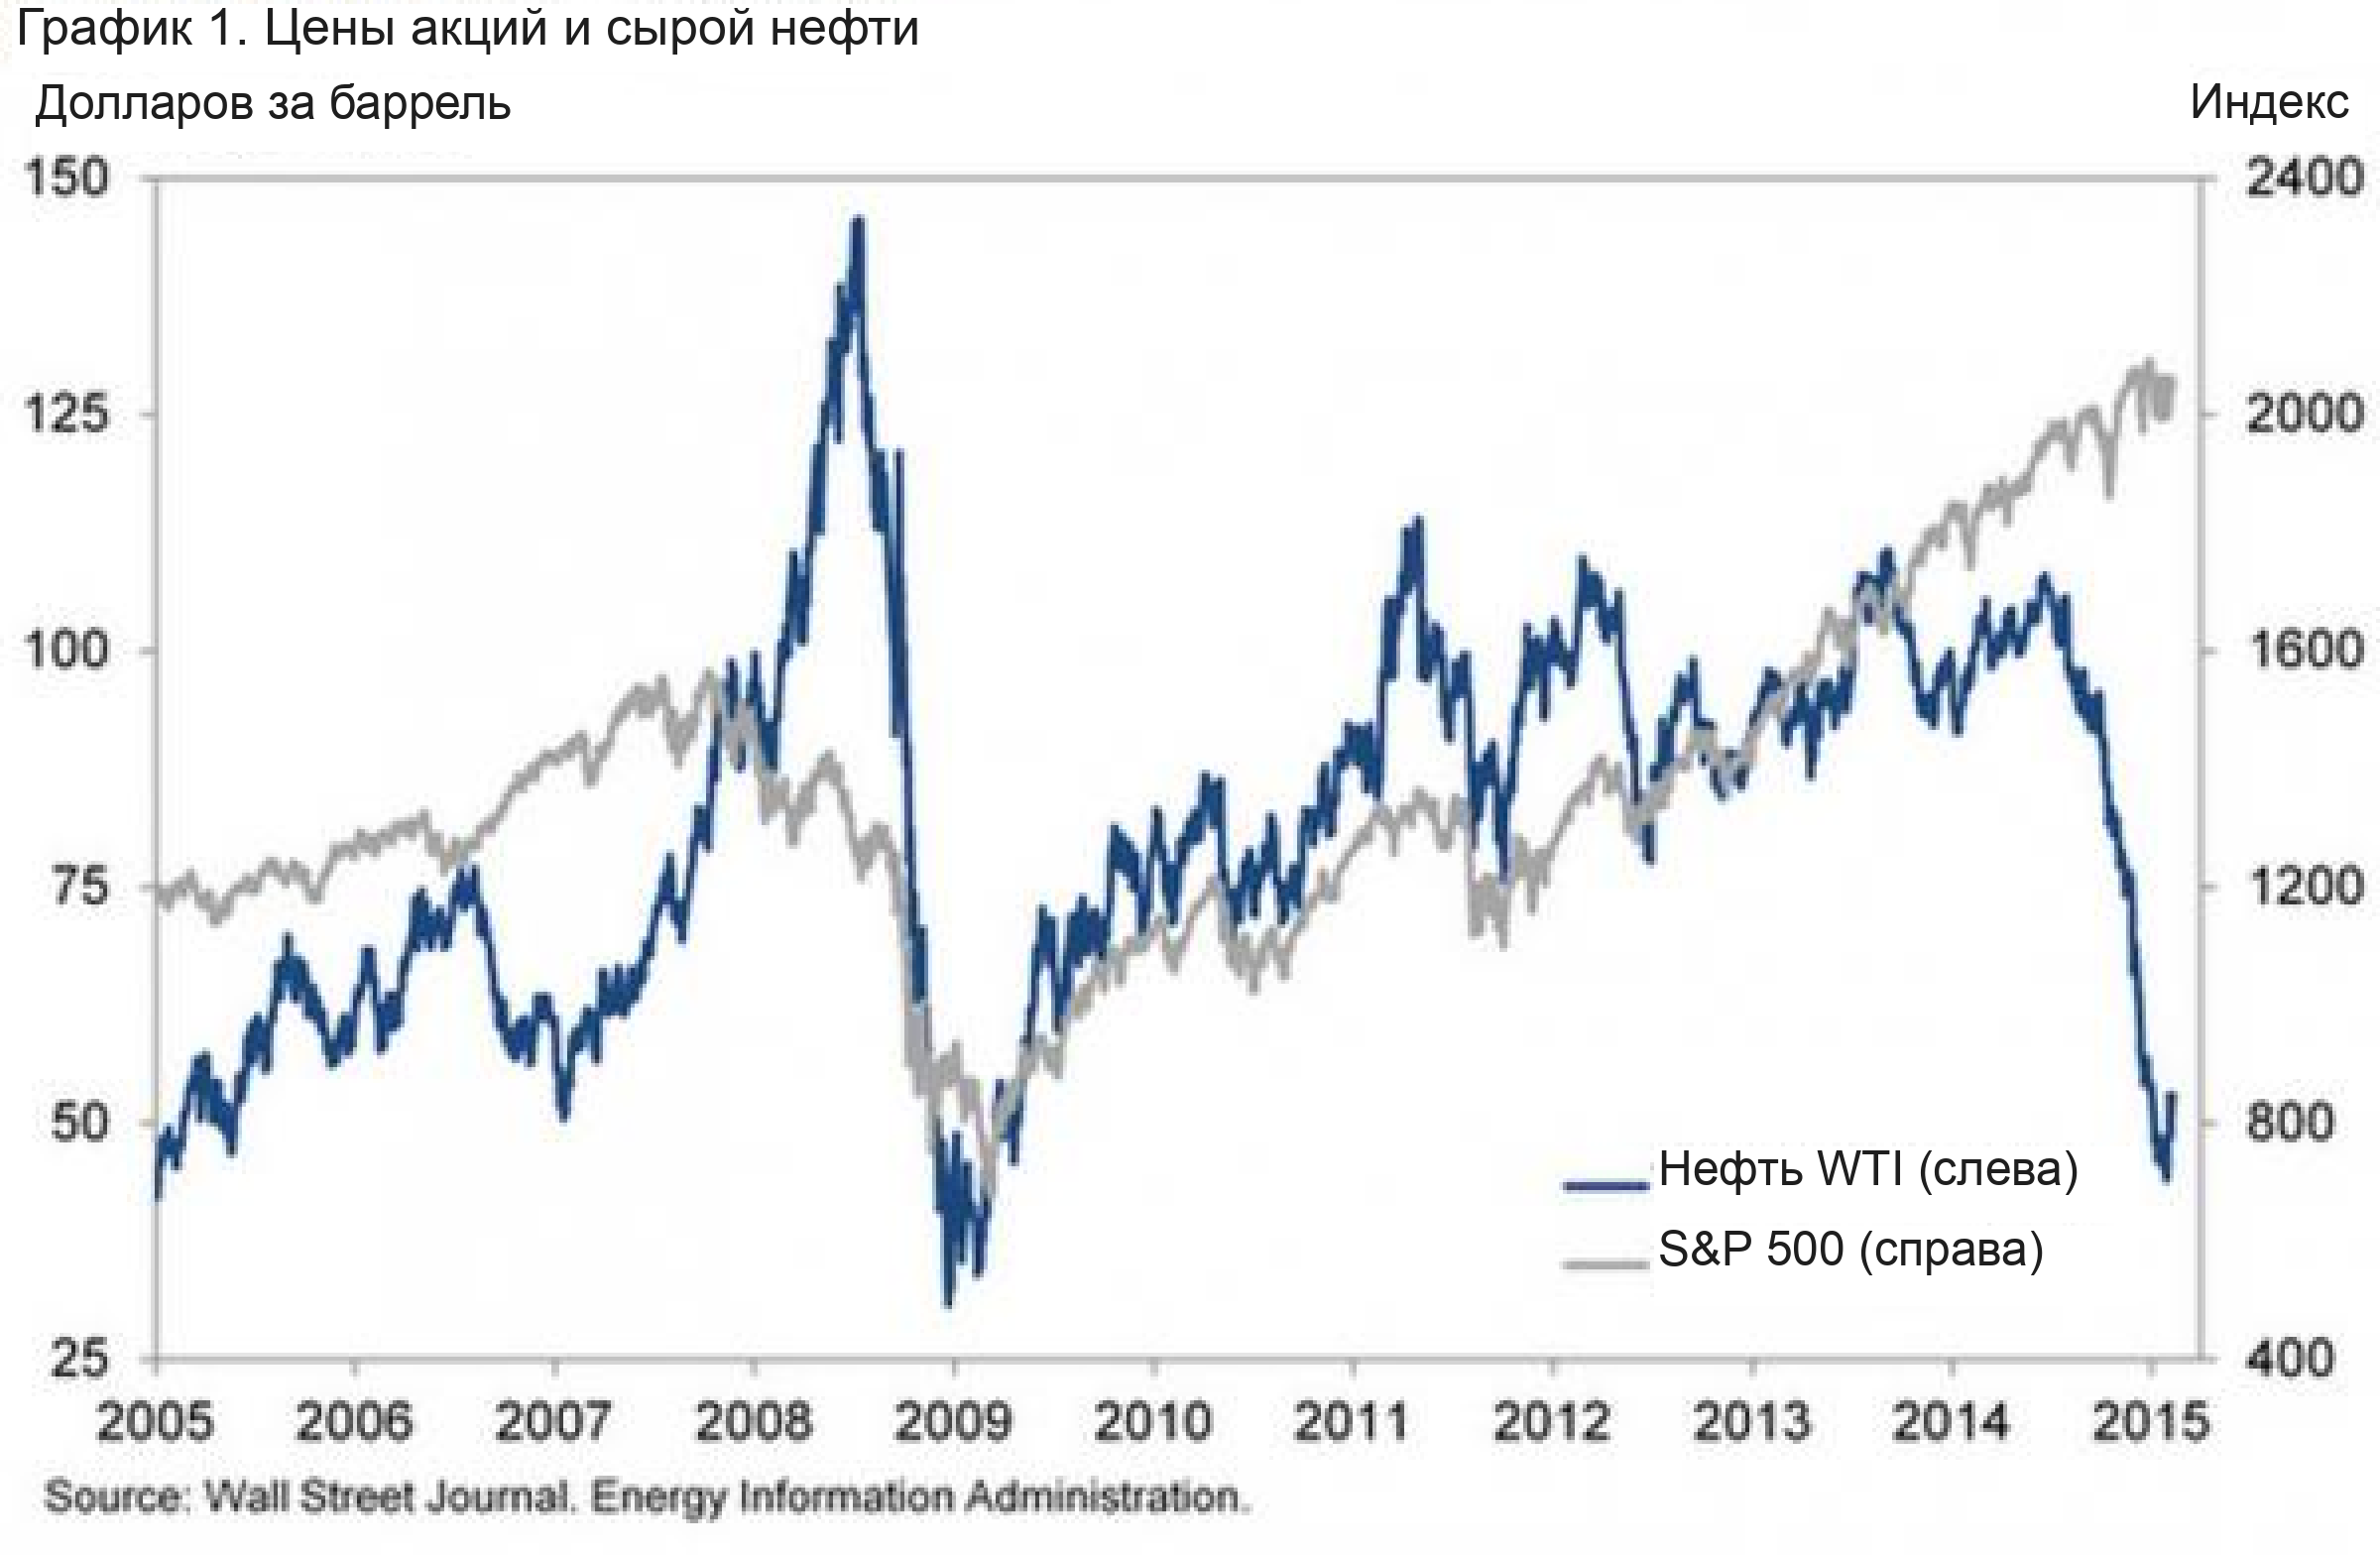
Цены нефти WTI и индекс S&P 500 с 2005 года. Оригинал изображения.
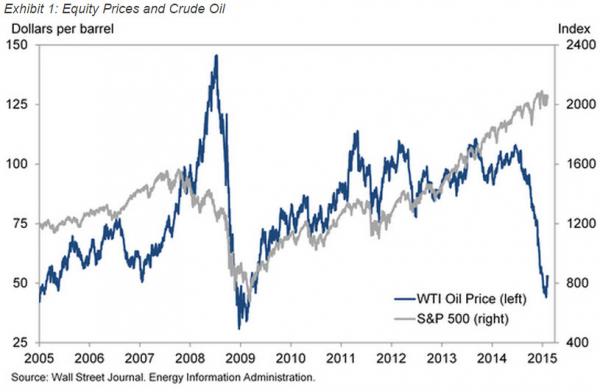
С 2011 года до лета 2014-го нефть стояла примерно на месте, а акции заметно подорожали. Это согласуется с улучшением предложения энергии, прежде всего благодаря сланцевому газу. Во второй половине 2014 года нефть обвалилась при продолжавшемся в целом росте акций — снова сочетание в пользу факторов предложения.
Статистическая часть использует дневные процентные изменения S&P 500 и WTI с 1 января 2005 года. Из обоих рядов вычитают средние значения, чтобы отвлечься от их трендов за этот период. Затем векторная авторегрессия с ограничениями на знаки раскладывает наблюдаемые изменения на спрос и предложение по тому же правилу направлений. Других сведений, включая реальные экономические данные, в определении шоков нет.
Накопленные оценки спроса показывают сильный период 2005–2008 годов, обвал в конце 2008-го, укрепление с начала 2013 года и некоторое недавнее замедление. Модель указывает на резкий неблагоприятный шок предложения с конца 2007 года. С конца 2009-го до 2011-го почти ничего не менялось, в 2012–2013 годах постепенно накапливались положительные шоки, а во второй половине 2014-го модель указывает на резкое увеличение предложения.
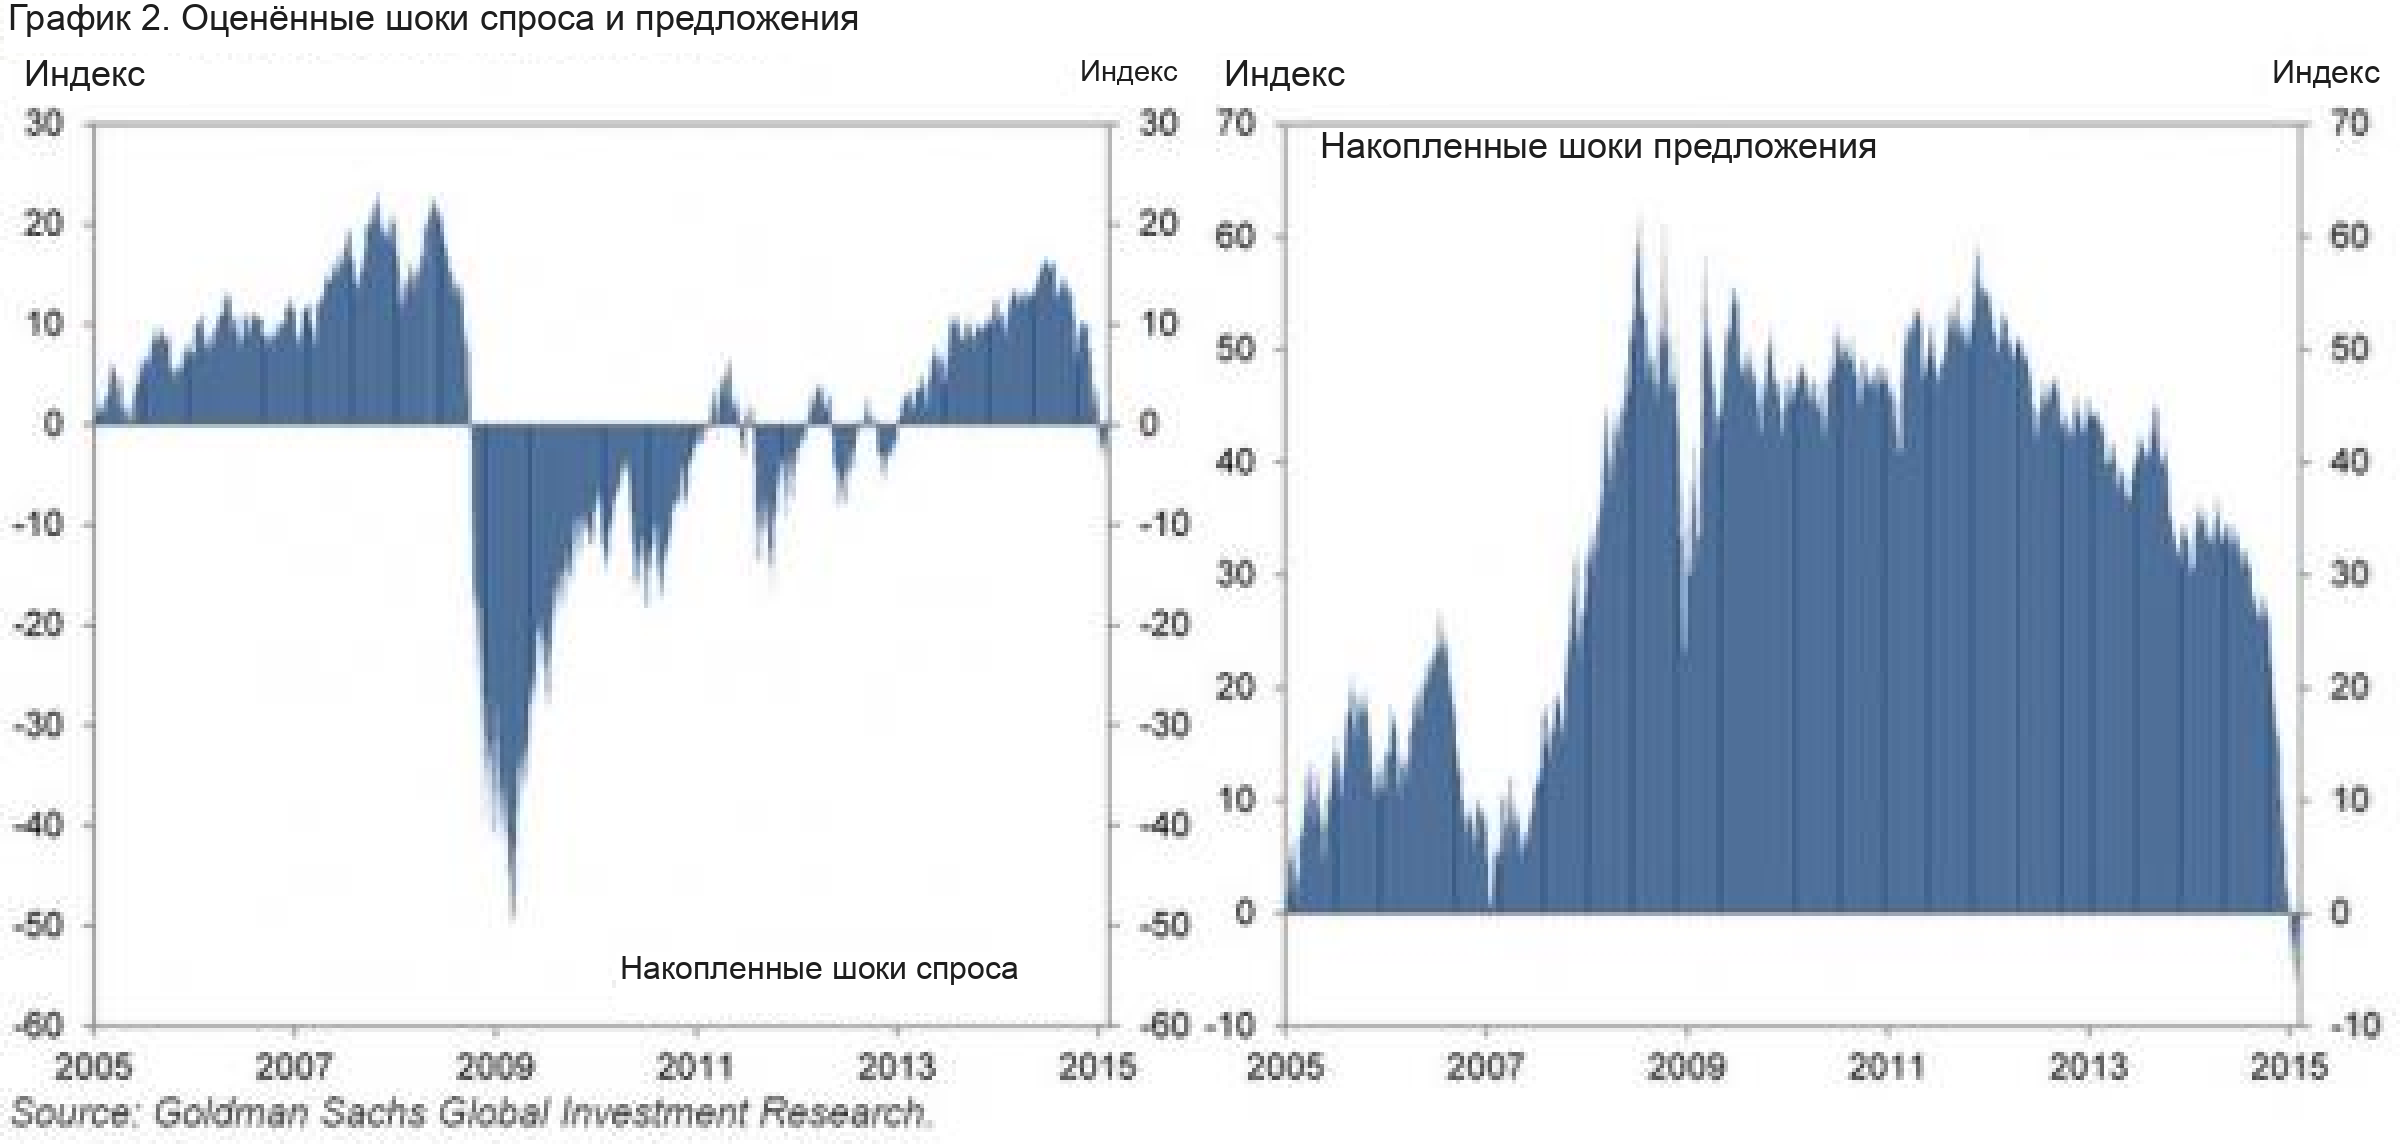
Оценённые моделью накопленные шоки спроса и предложения. Оригинал изображения.
Вывод согласуется с позицией сырьевой команды Goldman: глобальный нефтяной рынок перенасыщен. Команда ожидает, что новая равновесная цена, вероятно, окажется намного ниже уровней последнего десятилетия. Замена WTI на Brent даёт похожий результат; исключение энергетических компаний из S&P 500 тоже не меняет общей картины.
Однако инфляцию, денежную политику и другие экономические перемены, влияющие сразу на акции и нефть, эта модель отдельно не описывает. Её устойчивость к замене исходных рядов не отменяет границ самого метода.