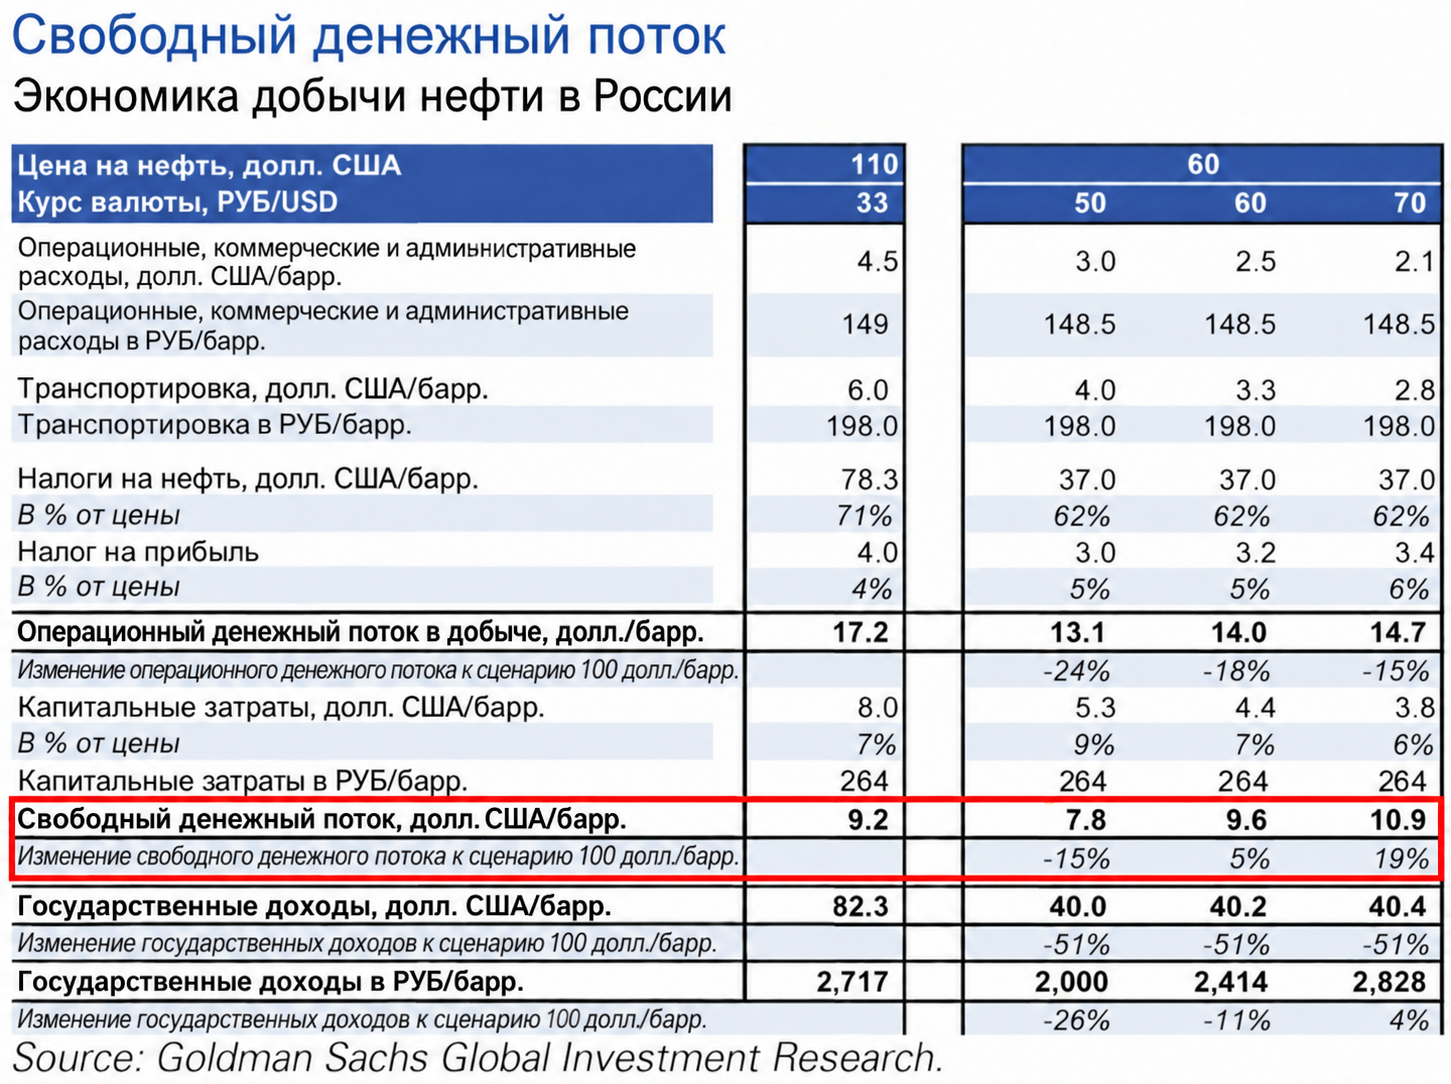
Нефть по 110 долларов при курсе 33 рубля за доллар и нефть по 60 долларов при курсе 60 рублей могут давать российским добытчикам примерно одинаковый свободный денежный поток. Такой расчёт Goldman Sachs объясняет, почему обвал мировой цены ещё не означает сопоставимого обвала добычи.
Снижение рейтинга России усилило страхи за нефтяную отрасль. Но аналитик банка Гейдар Мамедов предлагает смотреть на налоги, валюту затрат и накопленные деньги компаний. Они могут заметно смягчить удар.
Удар по цене делят компания и бюджет
Налоговая нагрузка на баррель падает вместе с нефтяной ценой. Значительная часть положительного или отрицательного эффекта поэтому достаётся государству. Операционные и капитальные расходы преимущественно выражены в рублях: значительная часть нефтесервисных услуг локализована. Ослабление рубля снижает эти затраты при пересчёте в доллары.
По этой причине Goldman не ждёт сокращения активности в добыче. Правительство, скорее, заинтересовано стимулировать выпуск, компенсируя падение цены объёмом и поддерживая бюджет. Низкие денежные издержки позволяют России защищать рыночную долю. Прогноз банка предусматривает рост производства с 527 млн тонн в 2014 году до 532 млн в 2015-м.
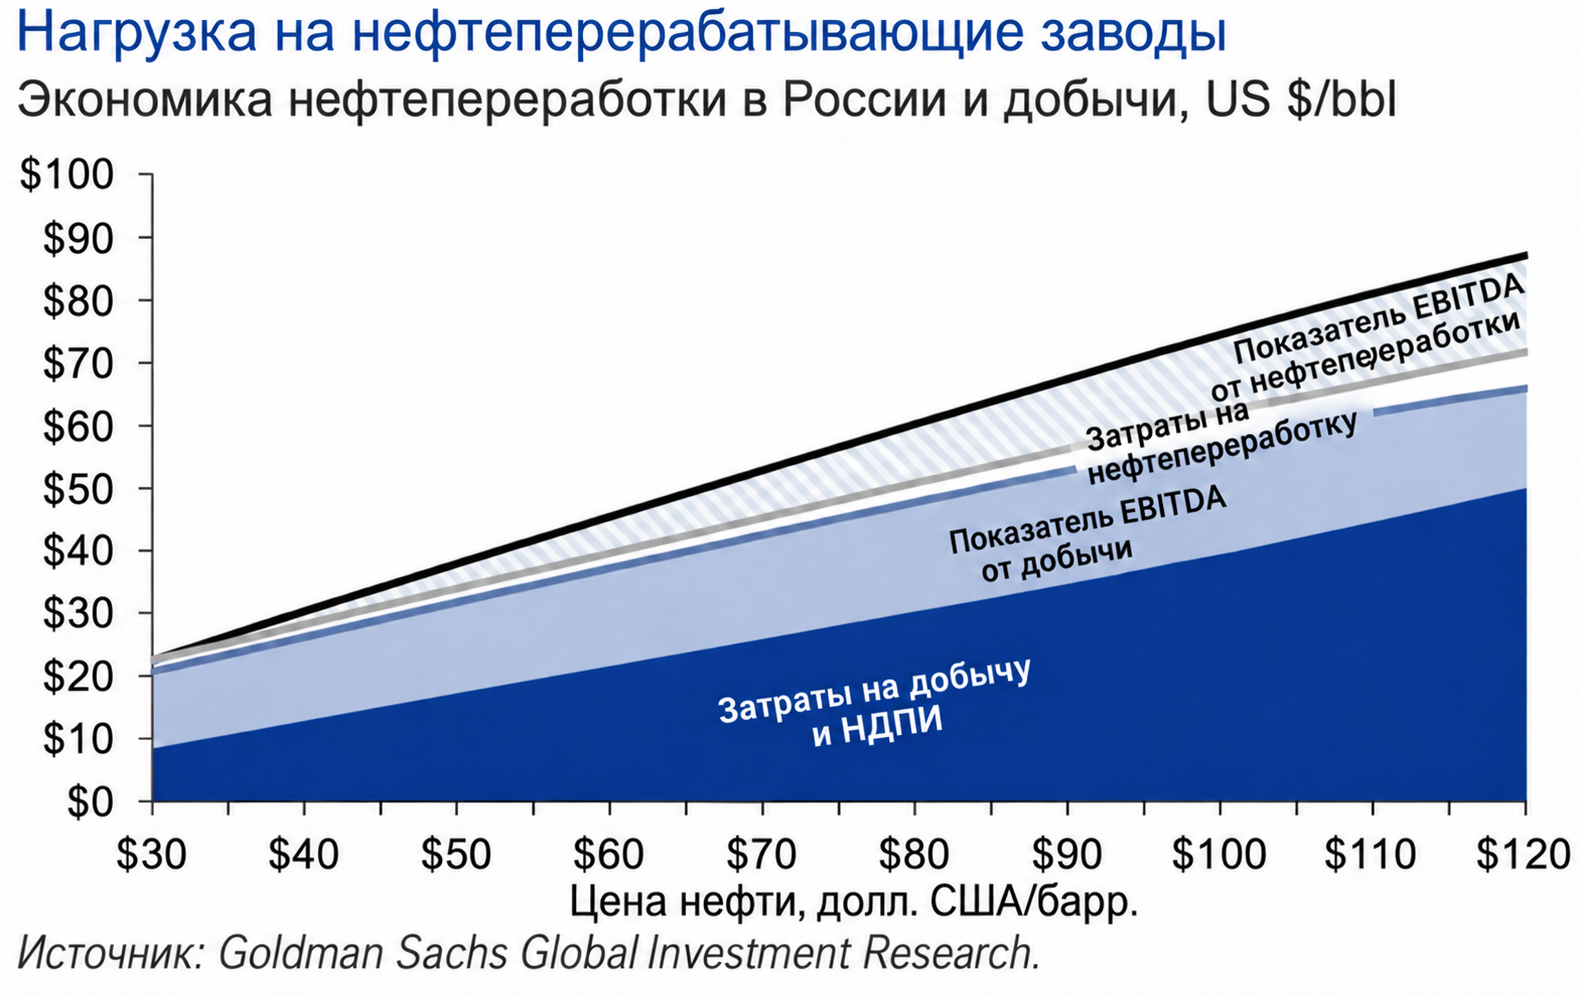
Переработчики находятся в другом положении. Во многих странах дешёвое сырьё улучшает их результат. В России прибыль переработки во многом строится на разнице налоговой нагрузки между добычей и переработкой, а эта разница связана с ценой нефти. При снижении цены маржа сжимается. Если компании будут урезать капитальные расходы, первым кандидатом выглядит именно переработка.
Денег на 2015 год пока хватает
У рассматриваемых Goldman российских нефтяных компаний свыше 90 млрд долларов денежных средств. Около 26 млрд нужно для текущей работы, ещё 64 млрд банк считает избыточным запасом, преимущественно в долларах. На 2015 год приходится 40 млрд долговых платежей: накопленные остатки их перекрывают.
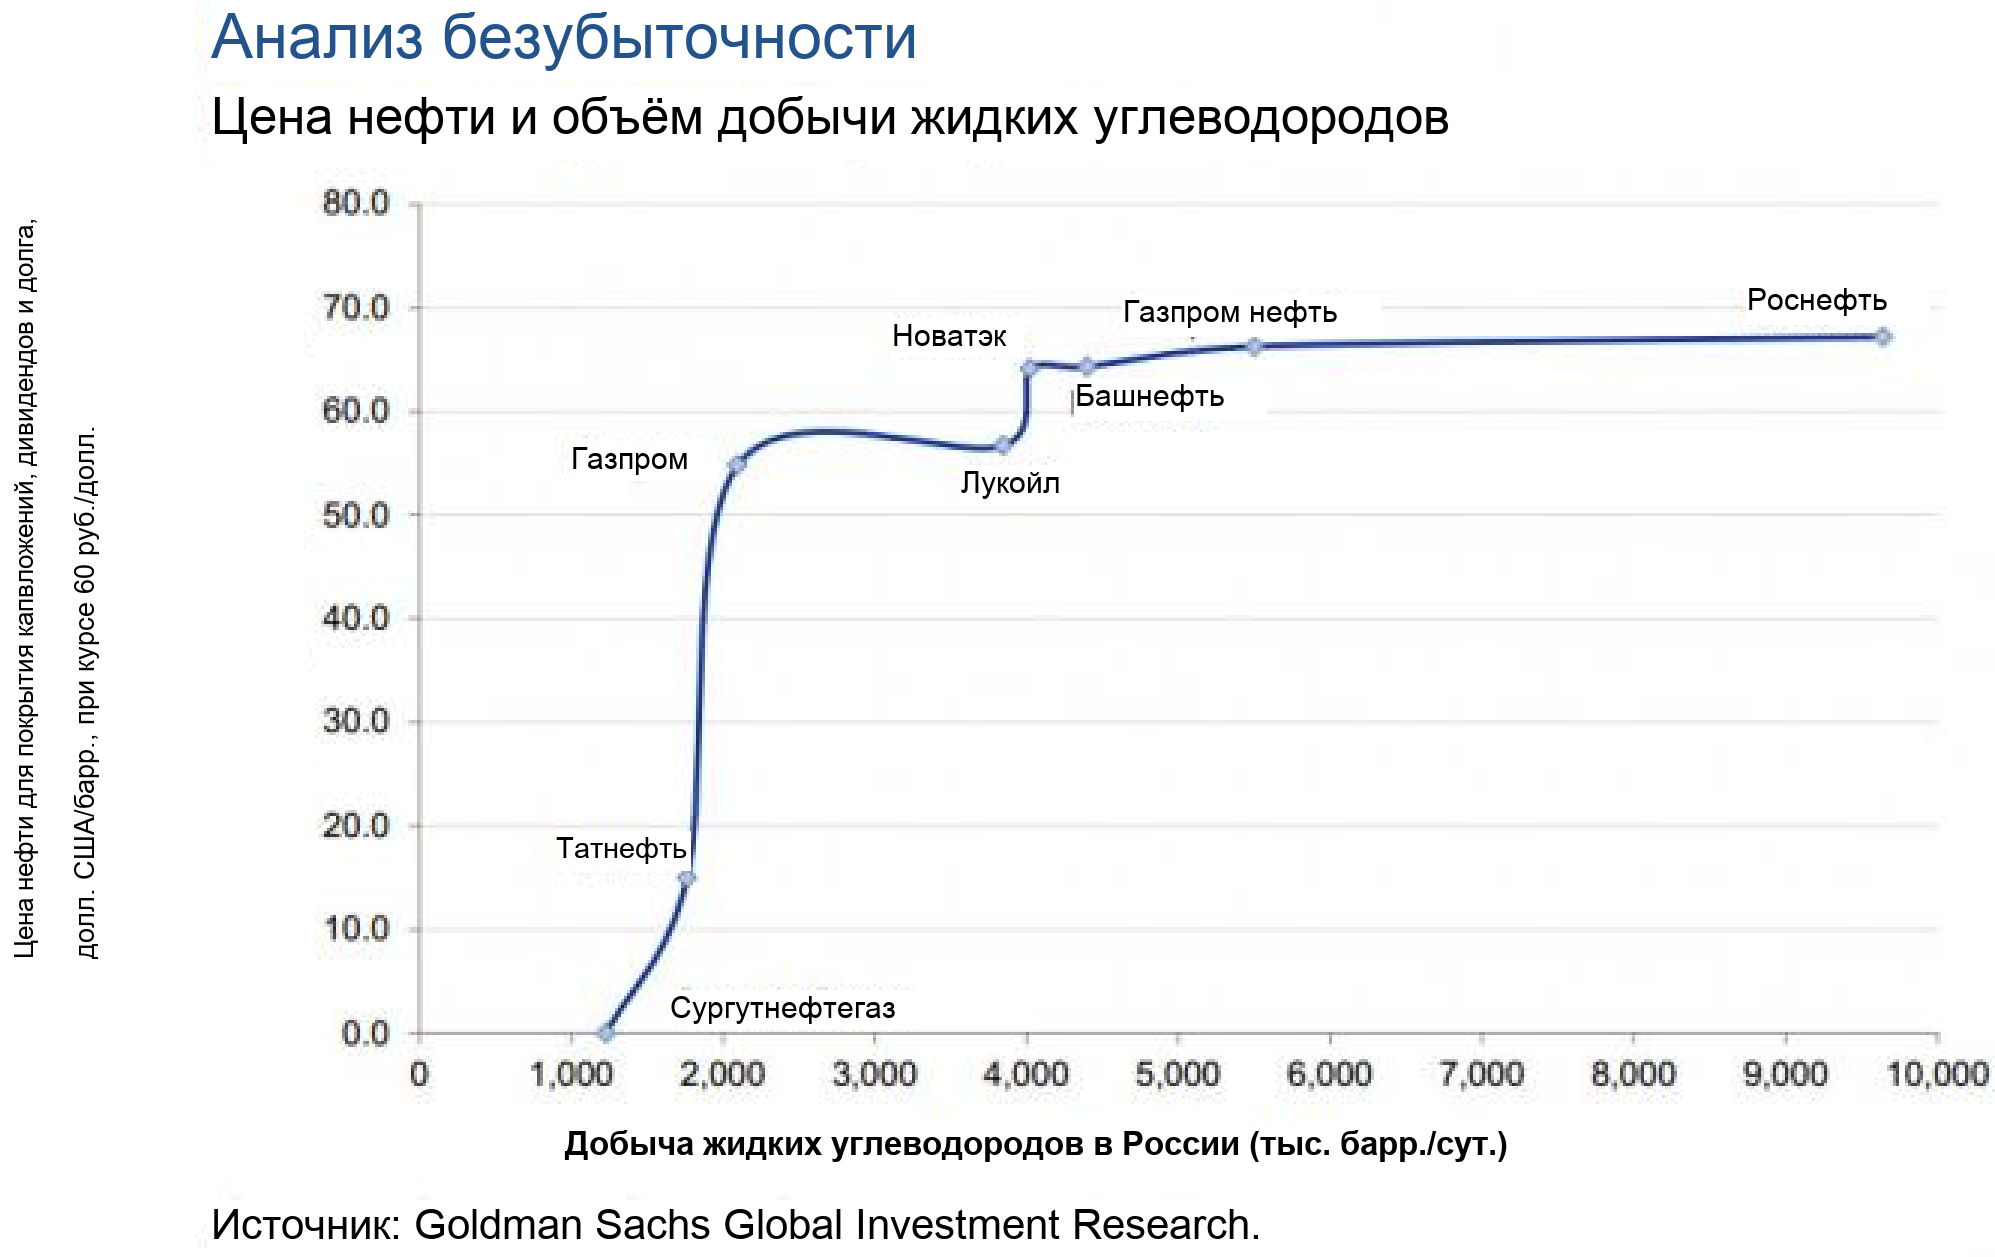
Кроме того, отрасль, по оценке банка, создаст за год минимум 13 млрд долларов свободного денежного потока даже без сокращения инвестиций и дивидендов. При нефти около 60–70 долларов и курсе 60 рублей за доллар компании способны выполнить инвестиционные планы, выплатить дивиденды и обслужить долг без рефинансирования. При таком сценарии компании могут обходиться без внешних денег, доступ к которым ограничили санкции, как минимум в течение ближайшего года.
Дальше некоторым участникам, прежде всего «Газпром нефти» и «Роснефти», для сохранения вложений и погашения долгов понадобятся новые средства. Их потенциально может предоставить государство.
Есть и стрессовый расчёт. При курсе 70 рублей за доллар, сокращении физического объёма капвложений на 20% и отказе от дивидендов сильные начальные позиции позволили бы пройти 2015 год даже с нефтью по 40 долларов за баррель. Это ниже базового сырьевого прогноза Goldman.
Весь анализ опирается на одну оговорку: рубль должен продолжать приспосабливаться к падению нефти. Именно сочетание валютной корректировки, налогов и денежных резервов делает страх немедленного отраслевого дефолта, по мнению банка, преувеличенным.