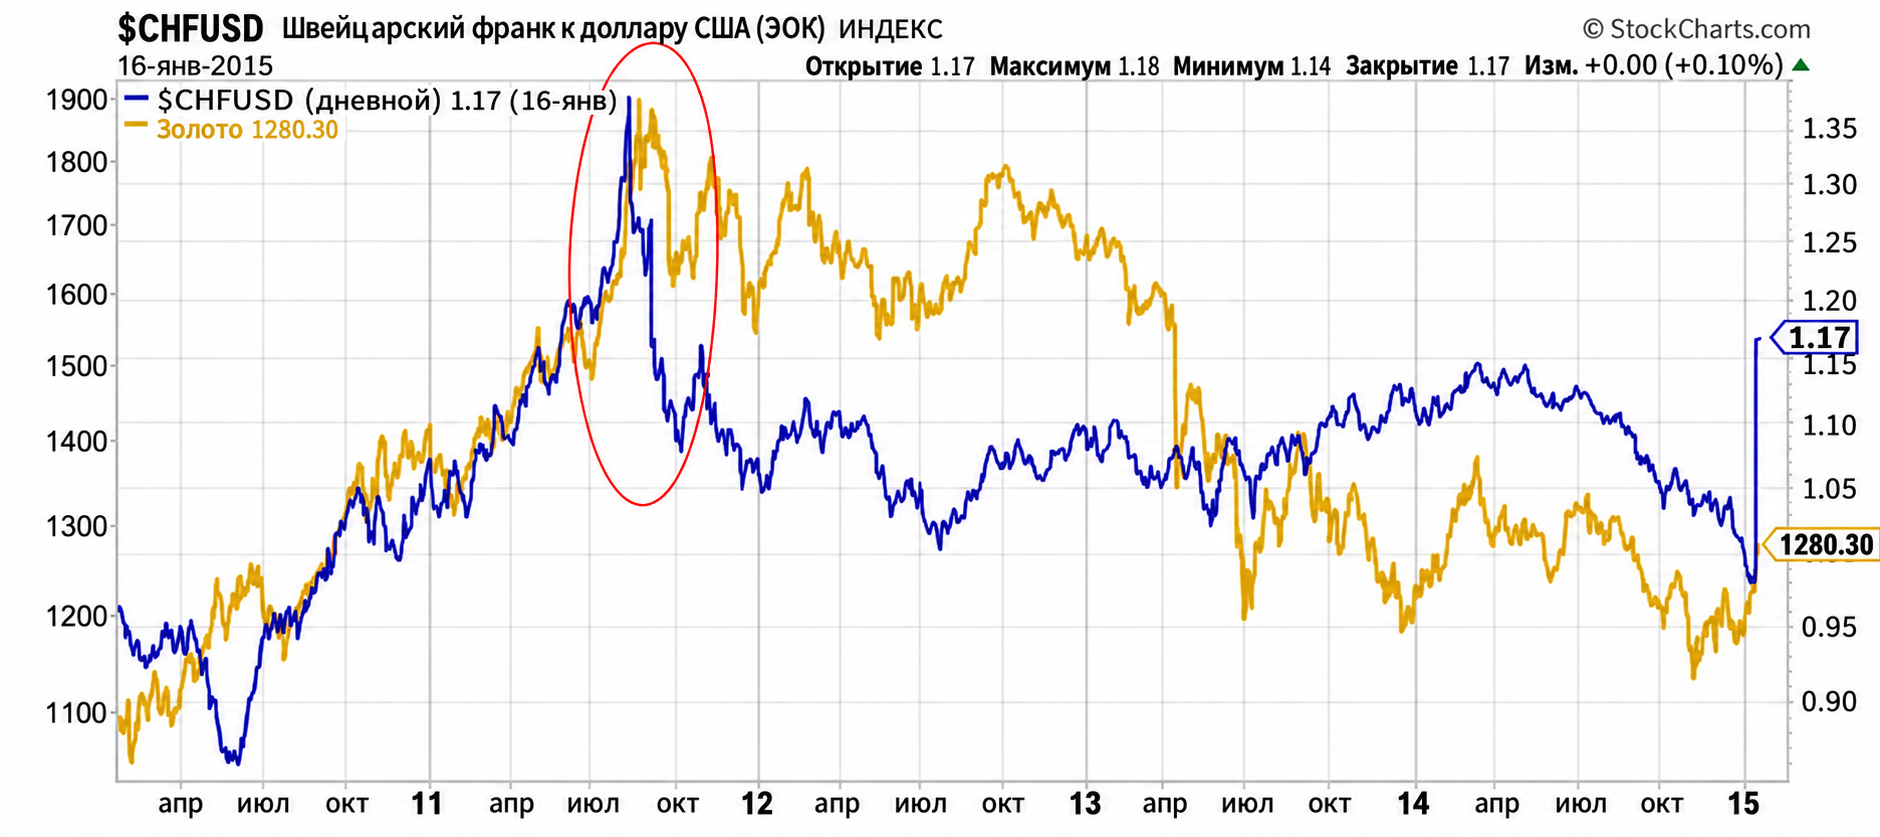
В сентябре 2011 года золото дошло до 1920 долларов за унцию. В тот же день Швейцарский национальный банк поставил предел укреплению франка: за евро должны были давать как минимум 1,20 франка. Теперь эта привязка отменена, а золото пробивает нисходящий тренд.
Для Швейцарии январский рывок франка стал расплатой за несколько лет сдерживания курса. Валюта, которую выбирали как убежище, прибавила к евро около 30%; внутри дня скачок доходил до 50%. Экспортёрам такая безопасность обходится дорого.
Баланс, который пришлось остановить
Проблема накапливалась после кризиса 2008–2011 годов. Бегство от европейских рисков усиливало франк, и к 6 сентября 2011 года он подорожал примерно на 60%, до 1,04 за евро. SNB ответил интервенциями. Для этого банк выпускал франки и покупал на них иностранную валюту. Чтобы удерживать отметку 1,20, делать это пришлось в огромных объёмах.
Баланс банка вырос до 85% ВВП страны. Инфляция при этом не разгонялась, но политическое давление росло: оппозиция добилась референдума о хранении 20% активов SNB в золоте. В ноябре предложение отклонили. Спор всё равно показал, насколько трудно банку объяснять свою политику собственным гражданам.
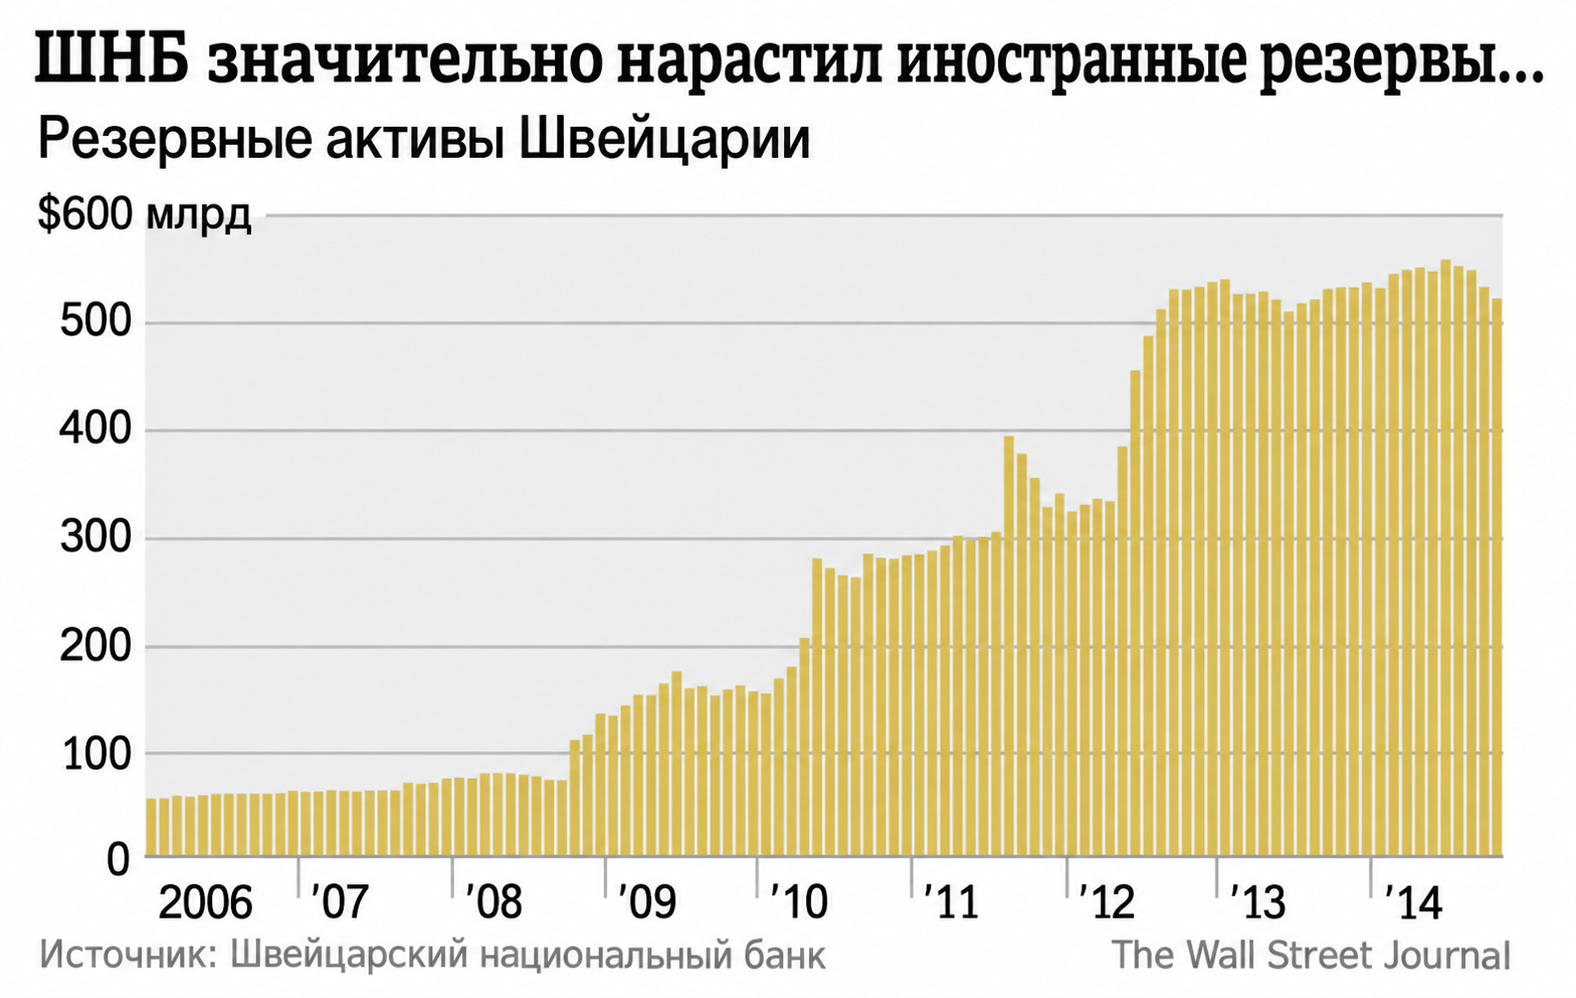
Впереди было новое испытание. Перед заседанием ЕЦБ 93% опрошенных Bloomberg экономистов ожидали выкупа государственных облигаций; обсуждался объём 550 млрд евро. Новый приток денег в убежища мог добавить к балансу SNB ещё сотни миллиардов. Отмена привязки до европейского QE позволяла выйти из этой гонки, пока масштаб интервенций не вырос снова.
Зависимость от ЕЦБ уже стала опасной. В портфеле SNB оказались евро, облигации, акции, включая небольшие компании. Так центральный банк всё больше напоминал фонд с огромным плечом и тесными связями с международной банковской системой. Вместе с покупками он накапливал её риски.
Убытки здесь имеют особую политическую цену. Около 45% SNB принадлежит частным инвесторам, в том числе обычным гражданам; остальные акции находятся у кантонов. Частные акционеры получают дивиденды; кантоны уже жаловались на недостаточные перечисления. Списать потери на отвлечённый баланс центрального банка в такой системе трудно. Избиратели могут потребовать нового референдума о резервах и денежной политике.
Убытки вышли за пределы Швейцарии
После решения упали акции швейцарских экспортёров. Заёмщики в Восточной Европе увидели, как выросла тяжесть ипотечных кредитов во франках. Валютные брокеры и фонды, ставившие на его падение, столкнулись с разорением. Защита курса создала обязательства далеко за пределами страны. Отказ от неё сразу показал, насколько тесно другие рынки были связаны с франком.
Золото в этой истории подаёт собственный сигнал. После максимума сентября 2011 года его цена долго снижалась. Теперь разрыв франковой привязки сопровождается выходом металла из нисходящего движения.
Швейцария выглядит первой жертвой валютной войны, напряжение которой копилось три с половиной года. Слабый мировой рост подталкивает страны искать преимущество в обменном курсе. Южная Корея и Тайвань чувствуют давление дешёвой иены; Бразилии тоже придётся искать ответ. Девальвация помогает экспортёрам одной страны и переносит трудности к соседям.
Многое будет зависеть от ФРС. Ожидаемое на лето повышение ставки усиливает доллар, пока ЕЦБ движется в обратную сторону. Пока американский регулятор этому не препятствовал. Но перенос первого повышения на несколько месяцев мог бы притормозить укрепление доллара и изменить расчёты остальных центробанков.
Золото остаётся высшей формой денег и сейчас особенно заслуживает доли в портфеле. Если центробанки по всему миру капитулируют, доверие к валютам пострадает настолько, что единственной настоящей страховкой портфеля останется золото. Есть и признаки укрепления самого рынка: деньги возвращаются в биржевые инструменты вроде GLD, цена снова выше 200-дневной скользящей средней. Это позволяет предполагать, что нынешнее восстановление окажется устойчивее, чем принято ожидать.