«Индивидуальная траншевая возможность» — так Goldman Sachs предлагает называть новую сделку с синтетическим CDO. Название свежее, устройство знакомое: инвестор страхует кредитный риск и повышает доходность за счёт плеча. Citigroup в январском обзоре тоже предлагает опытным кредитным инвесторам высокодоходные транши, первыми принимающие убытки, и заёмное финансирование.
До кризиса похожие конструкции назывались leveraged super-senior, или LSS. В Канаде они работали с десятикратным плечом и участвовали в кризисе небанковских коммерческих бумаг 2007 года. Пострадали и частные покупатели, и пенсионные фонды. Бывшие сотрудники Deutsche Bank впоследствии заявили, что банк не отразил более 10 млрд долларов бумажных убытков по таким позициям.
Сто миллионов риска за десять миллионов залога
Возьмём защиту кредитов на 100 млн долларов, под которую продавец вносит 10 млн. Если убытки съедят залог или рыночная переоценка потребует слишком большой доплаты, условия без регресса позволяют ему уйти, оставив внесённые деньги. Для второй стороны остаётся разрыв: оплаченная защита закончилась раньше защищаемых обязательств. Это и есть gap risk.
Защитники старых сделок считают: если в старших траншах реальных дефолтов не было, промежуточные убытки оставались лишь бумажными. Но участник рынка живёт с текущей стоимостью позиции и требованиями по залогу. Задним числом легко объявить тревогу напрасной. Дым из соседнего дома тоже мог оказаться всего лишь подгоревшим ужином; в момент тревоги этого никто не знал.
Плечо бывает внутри самого транша
Citigroup разбирает долевой транш, принимающий первые 0–5% потерь. За защиту можно получить 80 пунктов авансом. Полностью профинансированный эквивалент такой сделки означает вложить 20 центов на доллар номинала, получать купон 500 базисных пунктов и, если дефолтов нет, вернуть номинал при погашении. На вложенные деньги доходность умножается в пять раз. При этом возможный убыток ограничен внесёнными 20 центами: это структурное плечо, уже заложенное в цене и порядке выплат.
Есть и финансовое плечо. В своповой сделке вместо полной суммы достаточно начального обеспечения, затем вносятся доплаты при изменении рыночной стоимости. Потребность в деньгах на старте ещё меньше, но обязательство по вариационной марже сохраняется полностью. Инвестор может получить гораздо больше риска на единицу собственного капитала.
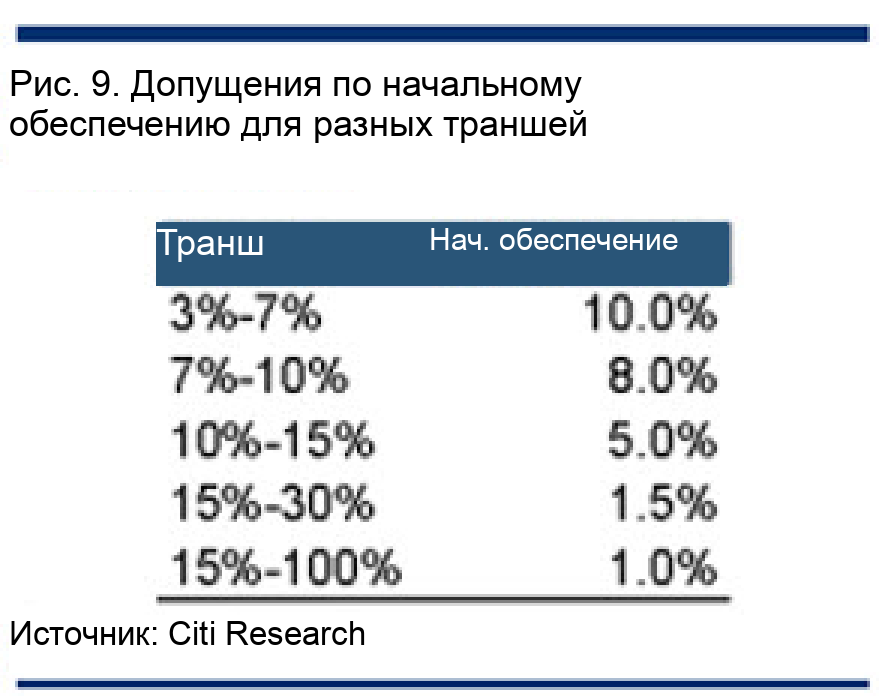
Таблица Citi показывает допущения по первоначальному обеспечению для разных траншей. Маленькая сумма залога не уменьшает номинальную сумму кредитной защиты.
Право требовать деньги не гарантирует их получения
В обсуждении с Euromoney Citi проводит границу между обычным плечом и «экзотическими» LSS. Основное различие юридическое: в одном случае инвестор вправе прекратить участие, потеряв залог, в другом контрагент обязан продолжать платить. Получается, gap risk заменяют риском контрагента.
Право подать иск полезно. Только во время кризиса оно не создаёт у ответчика денег. Когда нужна доплата, контрагент может законно уйти из сделки либо оказаться неспособным её внести. С практической стороны защита в обоих случаях исчезает именно тогда, когда её ждали больше всего. Система уже однажды развалилась на риске контрагентов; новое название продукта эту проблему не решает.