Пока западные инвесторы обсуждали почти неподвижную долларовую цену золота, металл уходил к покупателям. Китай и Индия вместе, по оценкам, поглотили около 3 000 тонн, больше мировой годовой добычи. Примерно 1 000 тонн пришлось на Индию, более 2 000 тонн выдали хранилища Шанхайской золотой биржи. Невысокие китайские премии и сообщения об ослаблении спроса этому не помешали.
2014-й трудно понять, глядя только на доллар. Золото стало второй по результативности валютой, уступив лишь американской. Для японского владельца унция прибавила примерно 15%, для европейского около 13%, для британского около 6%. В рублях и гривнах защита сбережений проявилась ещё заметнее.
| Валюта | Конец 2013 года | Конец 2014 года | Результат |
|---|---|---|---|
| Доллар США | 1 201,50 | 1 199,25 | Почти без изменений |
| Евро | 872,55 | 986,55 | Около +13% |
| Британский фунт | 726,99 | 769,84 | Около +6% |
Это значения последнего фиксинга за тройскую унцию. Американский инвестор мог не заметить валютной разницы, но для миллионов других владельцев именно она определила результат года.
Кто забирает слитки
К частным покупателям Азии присоединились центральные банки. Россия, Казахстан, Азербайджан, Киргизия и другие страны увеличивали долю золота в резервах. Всемирный совет по золоту оценил покупки третьего квартала в 93 тонны; больше половины пришлось на Россию. Четвёртый квартал мог стать шестнадцатым подряд кварталом чистых покупок, годовой результат ожидался выше 400 тонн, примерно как в 2013-м.
Китайская официальная статистика могла скрывать дополнительное накопление. Осторожные оценки давали около 100 тонн в квартал и более 400 за год, смелые больше 1 000 тонн. При золотой доле резервов около 1% интерес Пекина понятен. При валютном противостоянии Россия тоже может предпочесть менее публичные покупки. Предполагаемые некоторыми банками продажи способны обернуться увеличением запаса для защиты рубля.
Есть и спрос на металл, который уже числится собственностью государств. Вслед за Венесуэлой возвращать золото из-за рубежа начала Германия: после решения Бундесбанка в 2013 году слитки везут во Франкфурт, чтобы не позднее 2020-го хранить дома половину запаса.
О зарубежных хранилищах спорят Нидерланды, Бельгия и Австрия. Из примерно 280 австрийских тонн около 80% находятся в Лондоне, ещё 3% в Швейцарии. Во Франции предлагают вернуть в Париж весь запас, примерно 2 435 тонн, и докупать металл по снизившейся цене.
Если такие требования распространятся, небольшому физическому рынку станет теснее. Особенно если золото, которое должны вернуть, успели продать или передать в аренду. Азиатские покупки, резервы центральных банков и репатриация вместе способны создать дефицит и подтолкнуть цену в следующие годы. На длинном отрезке именно реальное предложение и спрос будут важнее краткосрочных действий крупных финансовых участников.
Как менялись цены металлов
За почти нулевым долларовым итогом скрывается немало движения. После роста января, февраля и начала марта унция дошла примерно до 1 379 долларов, затем отступила. К концу года цена оказалась примерно на 14% ниже весеннего пика. Активный американский фьючерс потерял примерно 1,3% за год; в последнюю сессию февральский контракт подешевел на 16,30 доллара, до 1 184,10.
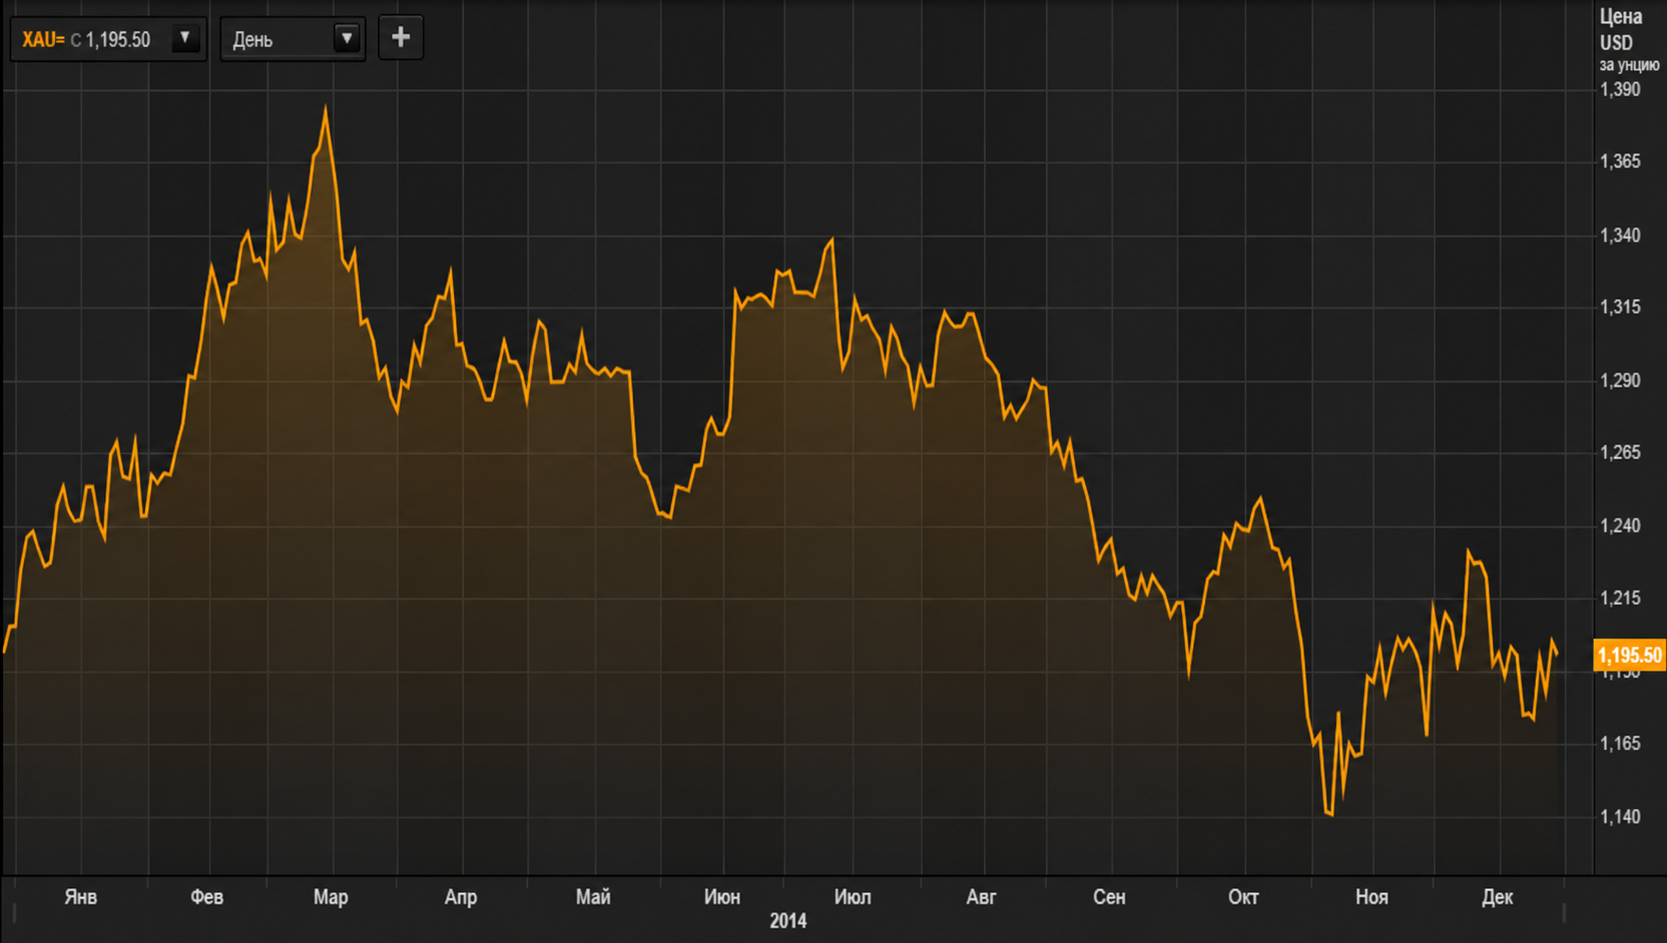
Золото в долларах за унцию, 2014 год. Thomson Reuters.
В евро унция прибавила почти сто евро и снова приблизилась к тысяче. Опасения по поводу будущего QE ЕЦБ, эмиссии и монетизации долга могли поддерживать это движение. Более устойчивый фунт ограничил британский результат, хотя и там рост существенный.
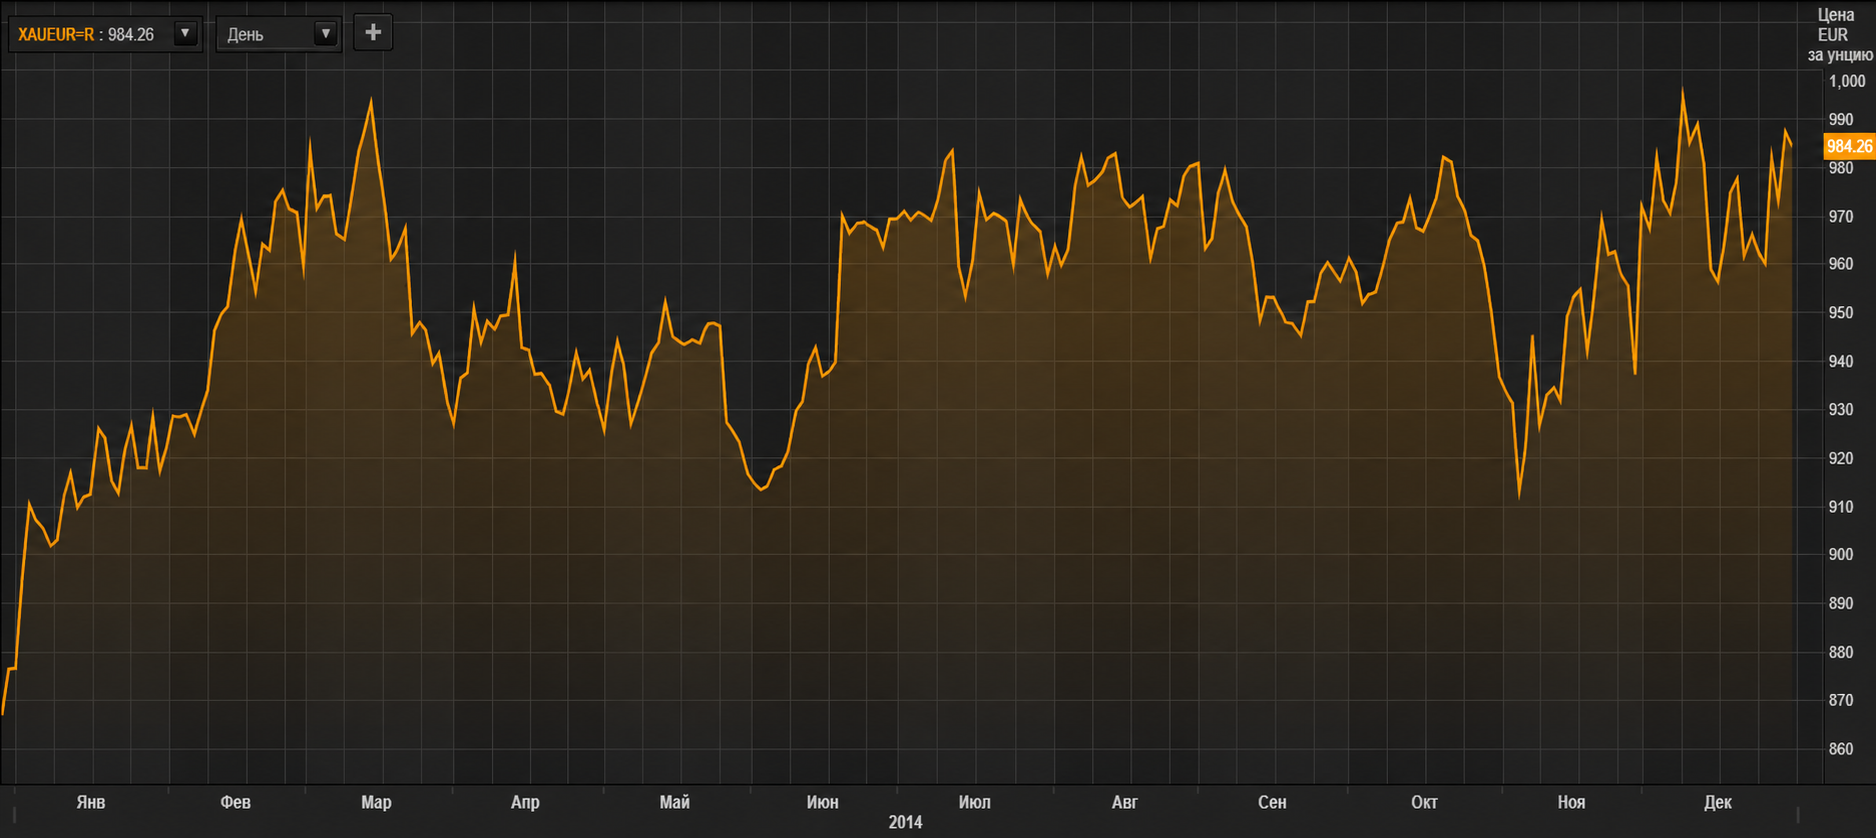
Золото в евро за унцию, 2014 год. Thomson Reuters.
Юань закончил год около 6,2040 за доллар, потеряв примерно 2,4% к американской валюте и около 1% к золоту. Конкурентное ослабление денег и стимулирование остаются мировой политикой.
Серебру пришлось тяжелее: минус около 19% в долларах после минус 36% в 2013-м. От номинального рекорда 2011 года уже почти 70%. Физический металл всё равно покупали: по отношению к золоту и дорогим акциям с облигациями он выглядел привлекательным.
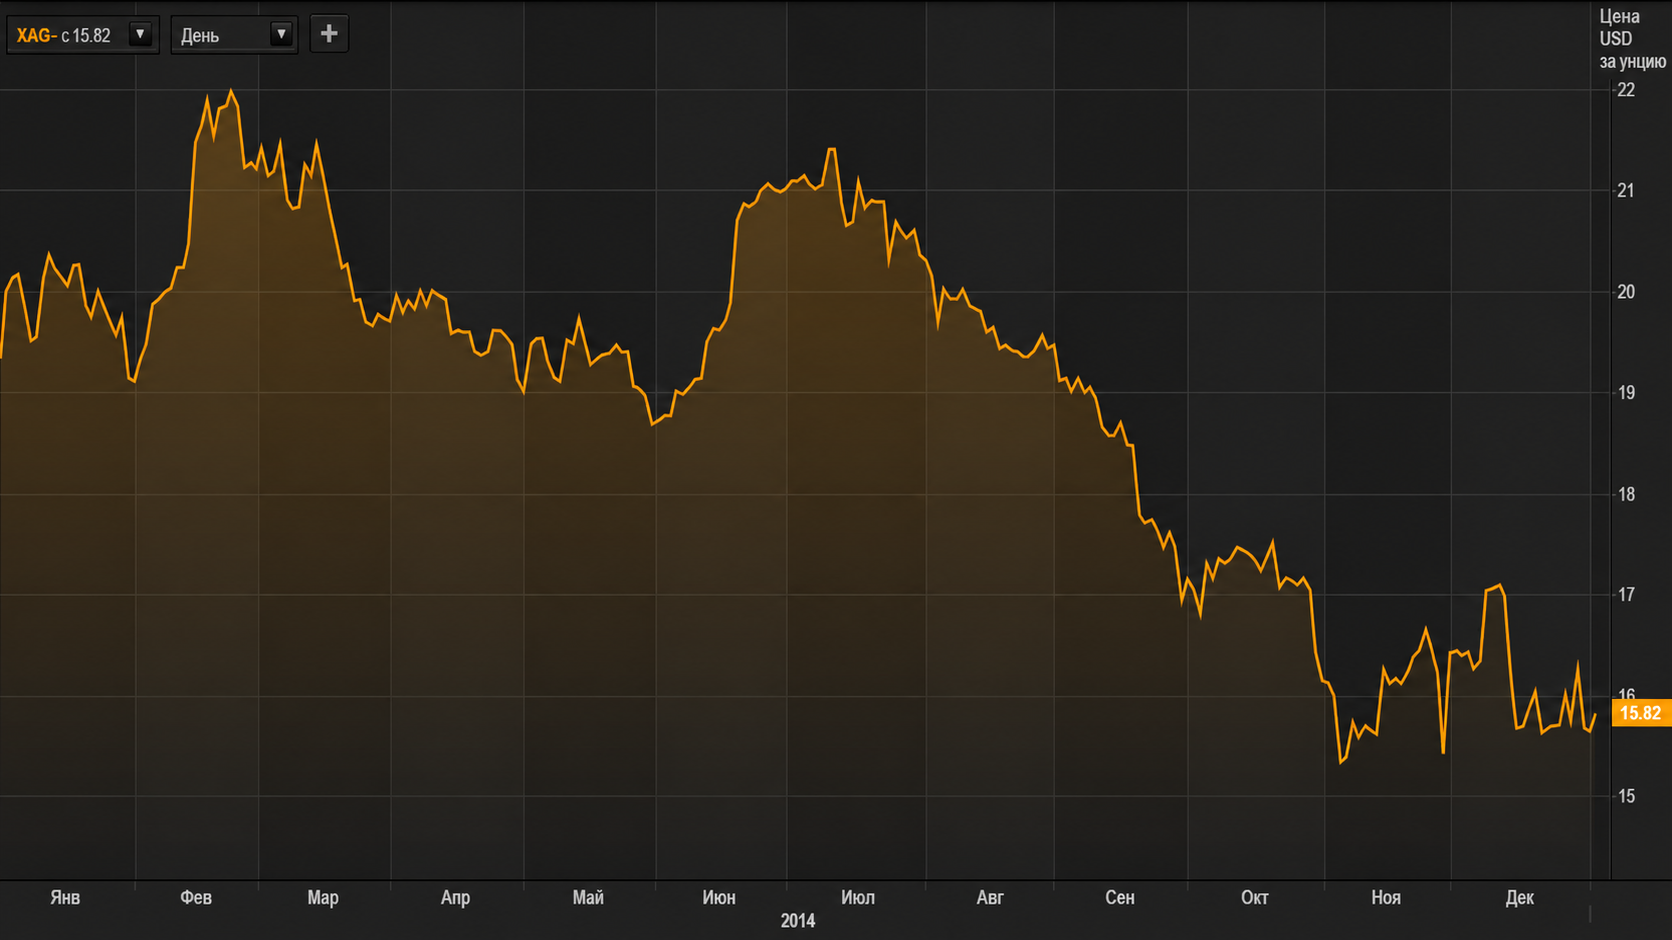
Серебро в долларах за унцию, 2014 год. Thomson Reuters.
Платина потеряла примерно 12%. Второй подряд отрицательный год у неё впервые с 1997-го. Палладий, наоборот, прибавил около 12%, третий год роста: рынок беспокоили поставки из России и Южной Африки, двух крупнейших производителей.
На цену влияли и манипуляции. В мае британский регулятор оштрафовал Barclays на 26 миллионов фунтов за нарушения при золотом фиксинге. Осенью FINMA сообщила о серьёзных нарушениях UBS, включая попытки манипулировать ориентирами цен, особенно серебряными. Поэтому подозрения вокруг внезапных фьючерсных распродаж получили веские основания.
Крупные сделки роняли цену при слабой ликвидности, хотя сообщений о сравнимой продаже настоящего металла не было и физический спрос оставался высоким. Декабрьская торговля походила на попытку удержать золото ниже 1 200 долларов. Последняя сессия могла понадобиться, чтобы испортить годовую картину для западного инвестора. Небольшие по банковским меркам штрафы практику вряд ли остановят. Для долгого покупателя давление даёт возможность получить недооценённый физический актив.
Дорогие бумаги, дешёвое сырьё
Деньги центральных банков поддержали другие рынки куда щедрее. S&P 500 прибавил 11,4%, Dow Jones 7,5%, Nasdaq 13,4%, MSCI World около 2,93%. Стимулирование Банка Японии помогло Nikkei 225 вырасти на 7,1%.
В Европе DAX поднялся примерно на 2,7%, CAC потерял около 0,5%, FTSE 100 снизился на 2,7% из-за большой доли энергетики и сырья. Португальский рынок рухнул на 26,8%, греческий почти на 30%. Впереди греческие выборы и риск нового долгового обострения.
Китайский CSI300 после скачка ноября и декабря прибавил почти 50%. Аргентинский Merval вырос на 58,9% при дефолте и валютном кризисе. Растущий индекс вполне уживается с разрушением денег, в которых его считают.
Доходности американских десятилетних облигаций упали примерно с 3% до 2,18%, тридцатилетних с 3,93% до 2,76%. Италия и Испания получили рекордно дешёвые заимствования.
А сырьевой Bloomberg Commodity, включающий 22 товара, потерял около 16% и к концу декабря вернулся к минимумам с марта 2009 года. Опасения за мировой рост, в том числе китайский, давили на спрос. Brent подешевела примерно вдвое: американская сланцевая добыча росла, предложения было слишком много, ОПЕК отказывалась сокращать выпуск. Медь шла к худшему году за три года, хлопок потерял около 29%, сахар почти 12%. Кофе с ростом примерно на 48% и какао на 7,4% остались исключениями. Для сырья в целом это худший год после кризиса 2008-го.
За пределами биржевого экрана
В декабре долг США перешагнул 18 триллионов долларов, примерно на 70% больше января 2009 года. Убедительного плана остановки заимствований не появилось. Рынки при этом ведут себя спокойно, словно риски можно отложить вместе с неприятным разговором.
Войны на Ближнем Востоке, Украина и противостояние с Россией делают такое спокойствие опасным. Гибель пассажирского самолёта над Украиной показала, как далеко расходятся последствия конфликта. Недооценка угрозы напоминает 1914 год. Россия остаётся военной и ядерной державой, связанной с Китаем и другими влиятельными странами; последствия обострения с ней предсказать трудно.
Эбола добавила неопределённости поездкам, потребительскому доверию, предприятиям и цепочкам поставок. На начало 2015 года масштаб угрозы ещё неизвестен. Неблагоприятный сценарий затронет далеко не одно здравоохранение.
И банковские убытки всё чаще собираются перекладывать на клиентов. В Европе формируется основа bail-in, планы существуют или готовятся в Великобритании, США, Канаде, Австралии и Новой Зеландии. Вместо одного налогоплательщика платить за спасение банков могут их кредиторы и вкладчики. Большинство о последствиях перехода ещё почти не знает.
У физического золота есть полезное в таком окружении свойство: оно уменьшает зависимость от посредников. При почти неизменной долларовой цене 2014 год ещё раз показал это владельцам многих других валют.