На счетах небольших золотодобывающих компаний с TSX Venture осталось около миллиарда канадских долларов. В начале 2012 года было 3,5 млрд. За три года запас денег сократился более чем втрое, и для многих разведчиков следующая эмиссия акций становится вопросом выживания.
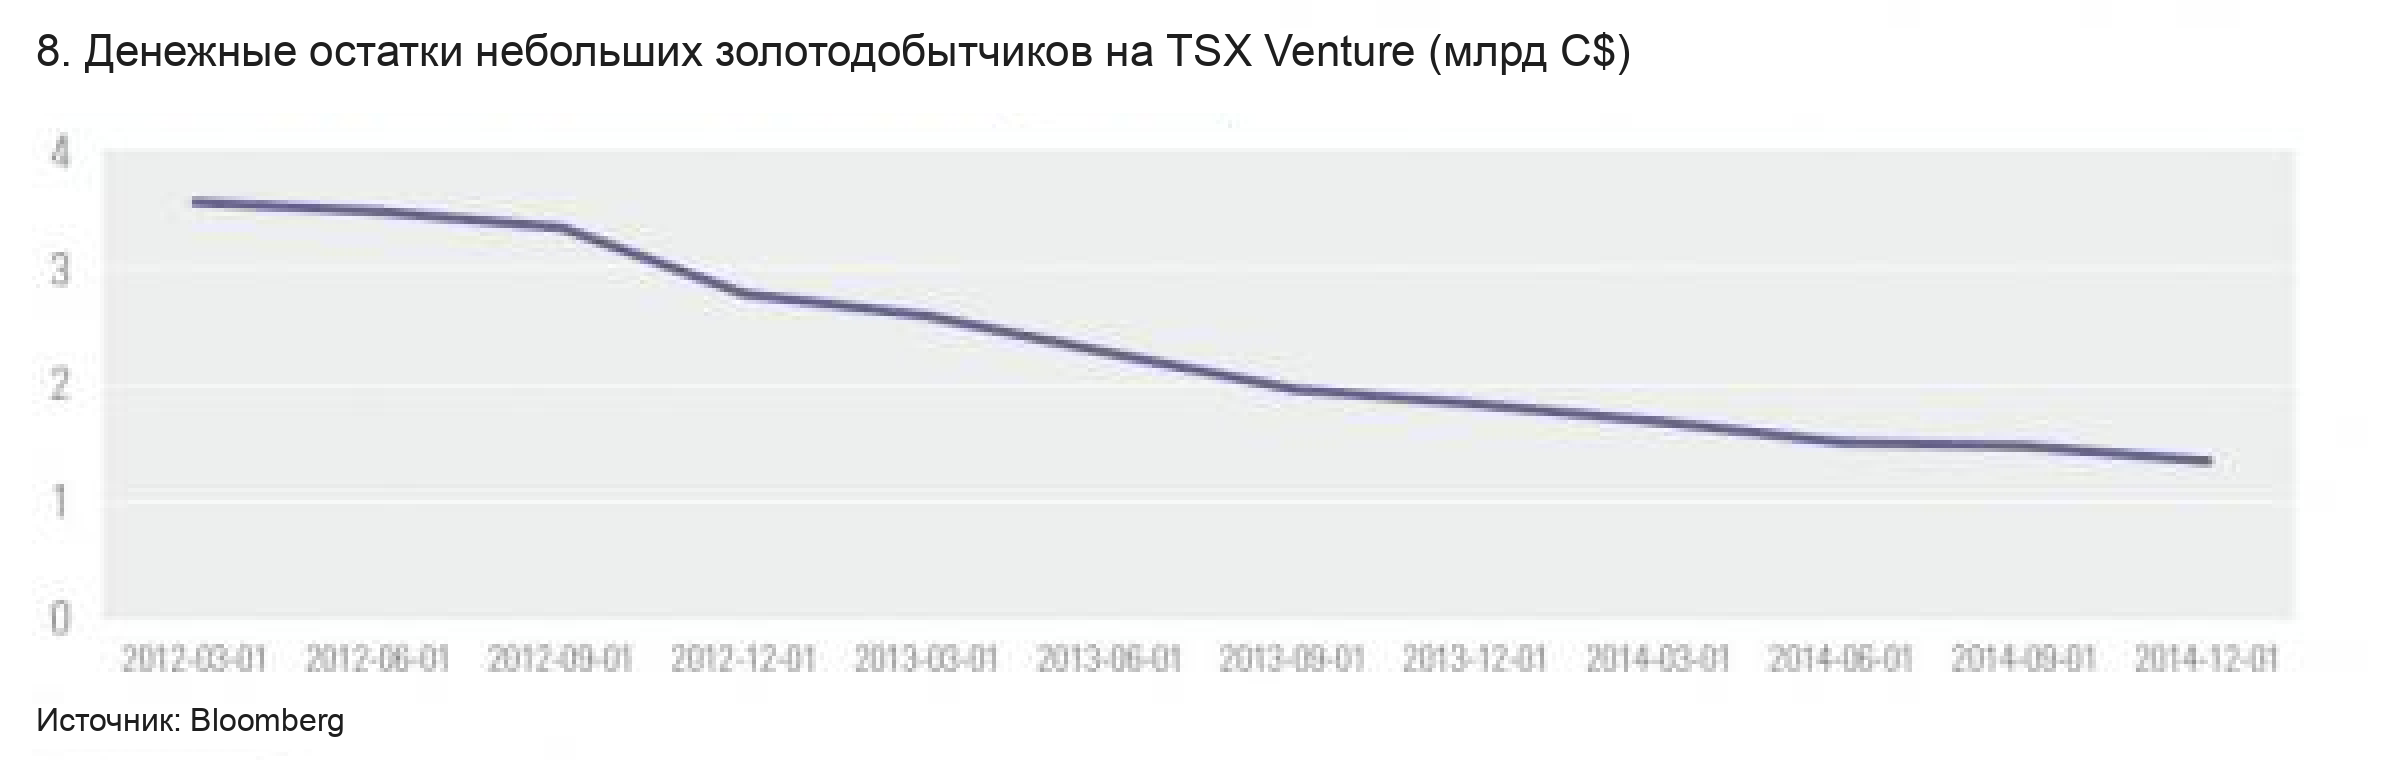
Денежные остатки небольших золотодобытчиков на TSX Venture, млрд канадских долларов. Оригинал изображения.
Покупателям с крепким балансом такая ситуация на руку. Когда у владельца проекта кончаются деньги, актив можно приобрести дёшево. Поэтому нынешний спад способен принести выгоду крупным добытчикам и компаниям, которые финансируют отрасль в обмен на будущую продукцию.
Слабость мировой экономики давит на сырьё. Одновременно золотодобытчики разбирают ошибки прежнего цикла. Даже при плохой общей конъюнктуре внутри отрасли происходят полезные изменения.
Ошибки прежнего цикла уже списывают
В годы до 2011-го покупка рудника могла казаться разумной, даже если тот пока не приносил прибыли. Все ждали дальнейшего роста золота. Подорожавший металл должен был сделать добычу выгодной; откладывая сделку, покупатель рисковал позднее заплатить больше.
Затем цена ушла от уровней выше 1900 долларов за унцию к диапазону 1100–1300. Отрасль получила огромные списания по приобретениям. Среди известных примеров — миллиарды, потерянные на проекте Pebble на Аляске и месторождении Fruta del Norte в Эквадоре.
Теперь многие худшие и самые неэффективные проекты прошлого цикла уже сброшены. В 2014 году крупные компании в основном перешли от продажи месторождений к новым покупкам. Agnico Eagle и Yamana Gold приобрели Osisko Mining более чем за 3 млрд долларов. Agnico Eagle также предложила около 205 млн за Cayden Resources. По данным Bloomberg, объём предложенных или завершённых сделок в золотодобыче за 2014 год составил 11,2 млрд долларов.
Sprott ожидает новых поглощений компаний с перспективными или уже работающими рудниками в ближайшие 12–18 месяцев.
Небольшому разведчику нужны деньги на бурение и данные, которые заинтересуют будущего покупателя. Большинство разведочных проектов по геологическим причинам окончится неудачей. Акции способны быстро упасть, если результаты никого не привлекут; часто единственный источник денег — выпуск новых акций. Неудачные проекты поэтому могут быстро закрыться. Такой отбор отсеивает плохие компании и сокращает бесполезные траты капитала.
Финансировать добычу можно без собственного рудника
Роялти- и стриминговые компании дают капитал большим добытчикам и небольшим разведчикам за долю будущей продукции или результатов открытия. Обычно деньги платят заранее, а затем долго получают денежный поток без дополнительных затрат по этой сделке.
Franco-Nevada недавно привлекла 500 млн долларов и направила их на стриминговые соглашения с рудниками Lundin Group. У этого способа работы уже есть заметная поддержка инвесторов. За пять лет по 31 декабря 2014-го акции Franco-Nevada выросли на 68%, Silver Wheaton — на 19%, Royal Gold — на 27%. За то же время GDX, отражающий крупных золотодобытчиков, потерял 63%, а индекс небольших компаний GDXJ — 78%.
Деньги сейчас помогают и тем, кто финансирует небольших разведчиков, и тем, кто покупает месторождения по ценам медвежьего рынка. Разбор конкретных целей поглощения может принести высокую доходность в ближайший год. Для подхода, требующего меньше специальных знаний, в Sprott предлагают постепенно набирать добывающие и роялти-компании, способные сами покупать активы. Риск потери капитала при этом остаётся и у разведчика, и у относительно менее рискованного роялти-бизнеса.
Что говорит обвал нефти
Медь стоит около 2,60 доллара за фунт — минимум за четыре с половиной года. Уран подешевел примерно с 65 долларов за фунт в 2011-м до 36. Фьючерсы на железную руду с поставкой в 2015 году идут ниже 60 долларов за тонну против более 180 в 2011-м. Сырьевые товары в целом не росли с окончания Великой рецессии. На этом фоне недавний обвал нефти уже не выглядит неожиданным отдельным происшествием.
По мере роста благосостояния, особенно в развивающихся странах, людям нужно больше металла для домов и автомобилей, больше топлива для энергии и машин. Слабый спрос на сырьё заставляет сомневаться в силе мирового роста.
В еврозоне ВВП за третий квартал 2014 года прибавил лишь 0,3%. За полгода запасы сократились примерно на 15 млрд евро: при слабом спросе меньше производят и меньше откладывают на склад. Занятость за квартал выросла на 0,2%, промышленный выпуск — на 0,1%; безработица остаётся высокой для развитой экономики.
Япония, несмотря на долгое сохранение крайне низких ставок и активные стимулы, получила сокращение ВВП на 0,5% в третьем квартале после спада более чем на 1,5% во втором. Китай замедлился примерно с 10% годового роста в 2011-м до 7,5% к третьему кварталу 2014-го. Потребительская инфляция тогда была самой низкой с февраля 2010 года, недвижимость слаба. Вложения в основной капитал выросли на 16,1% против более 21% в начале 2013-го; темп последовательно снижается.
Слабые экономики предъявляют мало спроса и на сырьё, и на капитал. Отсюда давление на товарные цены и крайне низкие ставки. Нефть долго оценивали в расчёте на всё больший спрос и всё меньшую доступность предложения. Если её падение отражает глубинную слабость мирового хозяйства, быстрое устранение небольшого избытка добычи его не развернёт. Объяснение через попытку Саудовской Аравии потеснить американских сланцевиков в таком случае слишком узко.
Эрик Спротт ещё в июле 2014 года спрашивал, какое восстановление возможно, когда нижние 40% домохозяйств сильно зависят от государственной помощи, почти не имеют свободных денег, их доходы стоят на месте, а необходимые товары дорожают. Те, чьи доходы растут, как раз менее склонны тратить. Рик Рул тогда же указывал на более 16 трлн долларов прямых обязательств федерального правительства США и примерно 70 трлн внебалансовых — без долгов штатов и муниципалитетов, дефицита частных пенсий, расходов на старение населения и расширение медицины.
Марк Фабер в феврале 2014-го не хотел покупать акции, хотя и допускал дальнейший рост. Он напоминал, что после конца 1999 года, когда NASDAQ уже был ему неинтересен, индекс прибавил ещё 30% с января по март 2000-го, а затем пришли убытки. Текущий потенциал широкого рынка он считал ограниченным, риск падения — большим, чем признают инвесторы; сам бычий рынок называл вторым по длительности за сто лет.
Ралли американских акций на фоне таких доходов, ставок и сырьевых цен требует отдельного объяснения. Золотодобыча в этом ралли почти не участвовала — отчасти потому, что слабые балансы не позволяли много занимать. После трёх лет нелюбви инвесторов бумаги золотых и серебряных компаний находятся у долгосрочных минимумов. Их консолидация и исправление собственных ошибок дают основания для оптимизма, даже пока основная масса американских акций держится возле рекордов на шаткой вере в общее восстановление.