Покупатель еврооблигаций Nestlé с погашением в 2016 году теперь соглашается на доходность минус 0,2 базисного пункта. Для корпоративного долга в евро это, по имеющимся наблюдениям, первый такой случай. У швейцарского производителя шоколада рейтинг Aa2. В сентябре отрицательную доходность уже освоили обеспеченные банковские облигации; теперь очередь дошла до обычной компании.
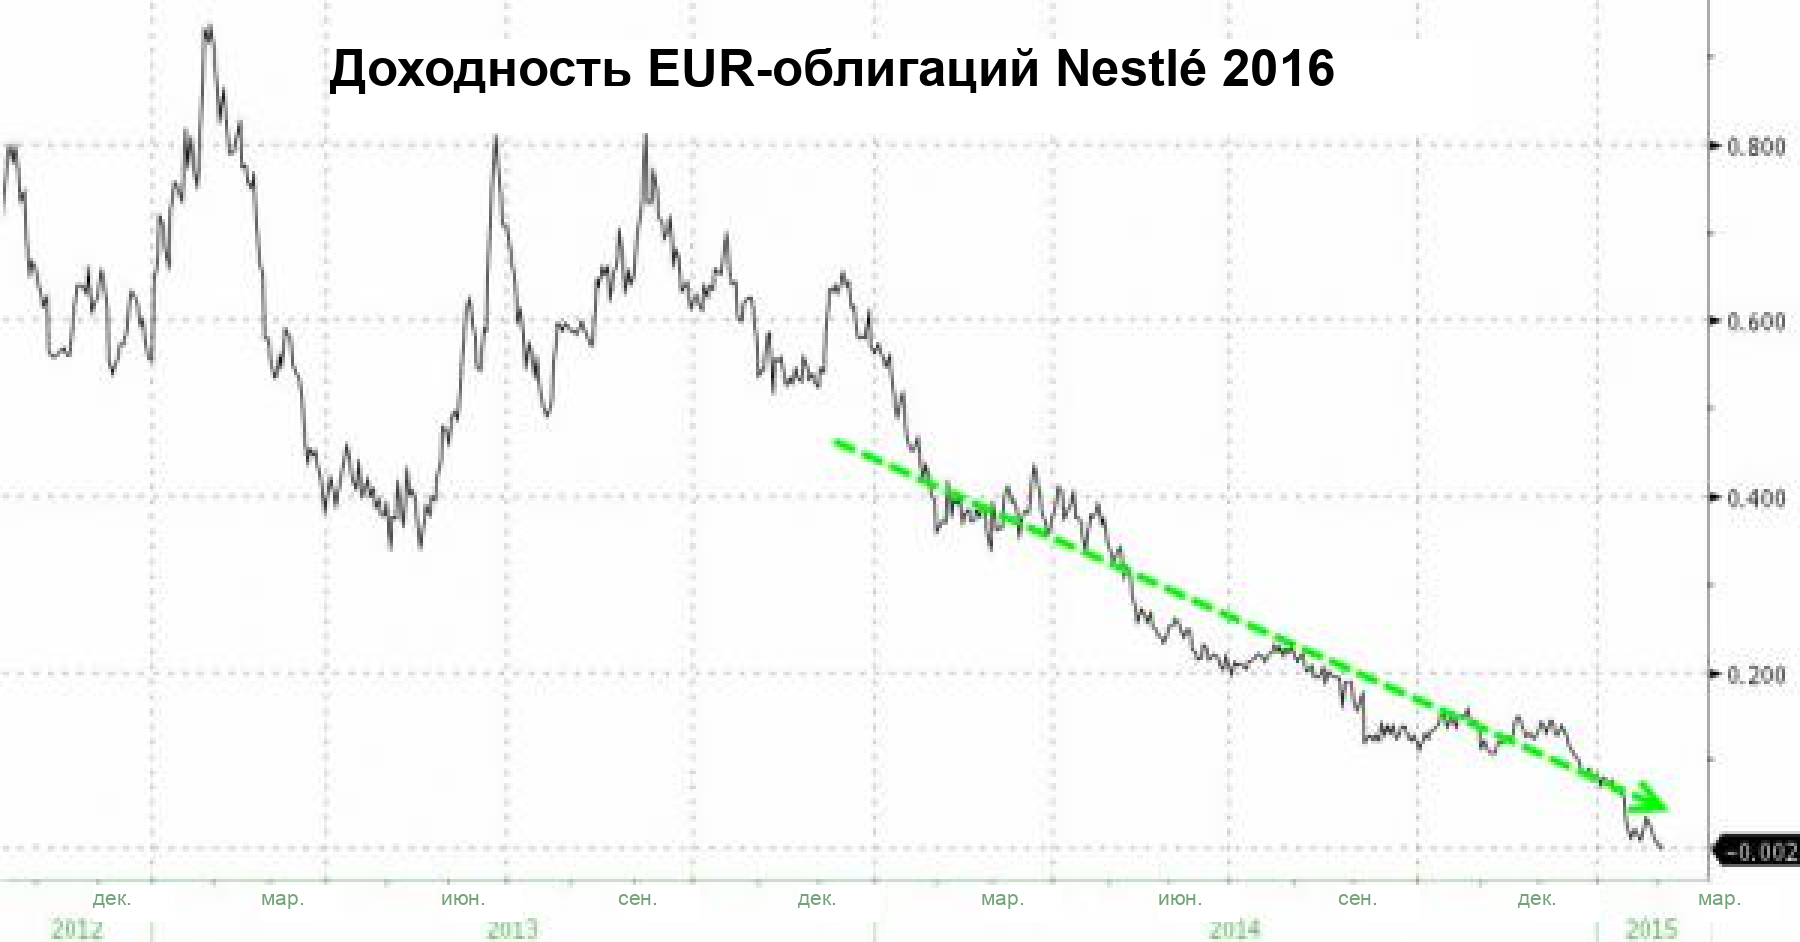
Bloomberg объясняет готовность платить за владение таким долгом угрозой дефляции и отсутствием удобных мест для свободных денег. Более 2 трлн долларов государственного долга развитых стран, включая немецкие облигации, уже торгуется с отрицательной доходностью. ЕЦБ берёт 0,2% за размещённые у него средства.
По объяснению Мартина, которого цитирует Bloomberg, краткосрочная корпоративная бумага в такой среде тоже может оказаться чуть ниже нуля. Банк или денежный фонд не обязательно предложит вкладчику лучший результат: политика отрицательных ставок передаётся и туда.
Deutsche Bank напоминает, что двухлетние государственные облигации уже дают отрицательную доходность в девяти европейских странах. На этом фоне корпоративный долг должен был рано или поздно последовать за ними. Может быть, шоколад и есть новое золото?