Бразильский добытчик может получить меньше долларов за унцию и всё же заработать больше на её производстве. За последние три месяца реал потерял около 8,6%, золото около 2,7%. Если половина затрат оплачивается местной валютой, одна эта разница способна улучшить операционную маржу примерно на 3%.
Топливо в таком расчёте ещё не учтено. После нефтяного обвала дешевеют работа техники и перевозки. Даже подключённые к электросети предприятия используют горючее в производственной цепочке. Для энергоёмкой отрасли это существенно.
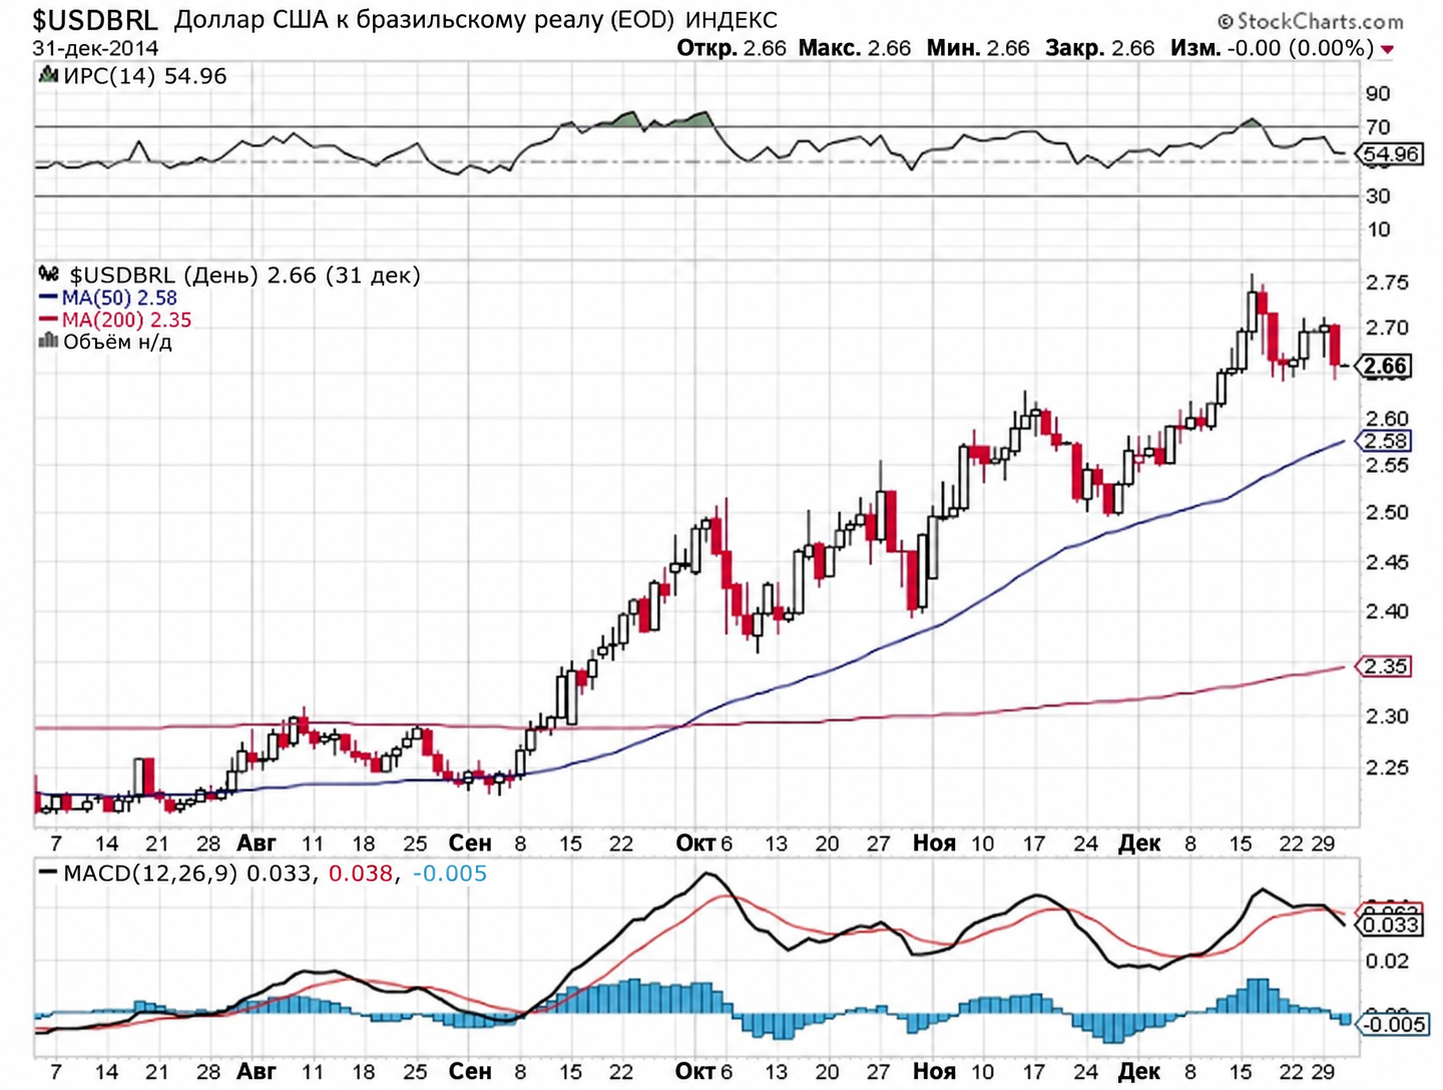
Курс доллара к бразильскому реалу. StockCharts.
В Канаде та же арифметика, только скромнее. В начале октября золото стоило около 1 215 долларов, в конце декабря около 1 183: минус 2,7%. Доллар США за это время вырос с 1,116 до 1,162 канадского, на 4,1%. Ослабление местной валюты перекрыло падение металла примерно на 1,4 процентного пункта. На выручку в канадских долларах это действует благоприятно.
Поэтому для отчётности важно, где находится шахта. Долларовое укрепление, которым пугают владельцев золота, помогает компании, получающей доллары и оплачивающей значительную долю расходов в другой валюте. Сравнение курсов можно посмотреть на графике USD/CAD.
Акции отрасли пока такой перемены почти не отражают. Золото завершило 2014 год второй раз подряд в минусе, примерно у 1 182 долларов. GDX и GDXJ остались недалеко от годовых минимумов, хотя компании уже сокращали расходы. Результат четвёртого квартала вполне может оказаться лучше ожиданий, если металл не продолжит падать.
Есть и первые признаки возвращения покупателей. RSI у фондов добытчиков ещё не показывает явной перепроданности. Зато MFI, индикатор давления покупателей и продавцов, оттолкнулся от нижней области и пошёл вверх. Приток начался в последние дни года, ещё до конца распродаж ради налоговых убытков. Продолжится он в начале 2015 года, и валютная экономия с дешёвым топливом получат поддержку уже со стороны рынка акций.