Принесите в банк хотя бы 30 граммов золота и оставьте минимум на год. За это вам предлагают проценты, причём и вклад, и доход предполагается считать в золоте, а прибыль освободить от налога. Индия пробует уговорить семьи передать банковской системе то, что они поколениями берегли дома.
Пока это проект. Схему монетизации объявили в конце февраля, теперь Министерство финансов вынесло правила на обсуждение до 2 июня. Банкам предлагают начинать выплаты через 30 или 60 дней после открытия золотого счёта. Окончательного запуска ещё нет.
Небольшой порог и налоговые льготы выглядят заманчиво, отмечают дилеры. Однако до выплаты первого процента нужно решить куда более приземлённый вопрос: куда именно человек принесёт металл? Без сети приёмных центров схема останется на бумаге.
Есть и препятствие, которое сетью отделений не устранить. У индийских семей около 20 тысяч тонн золота. Оно связано с религиозными праздниками, свадьбами, приданым. Примерно для 70% сельского населения это финансовая страховка. Банку, которому семья может и не доверять, предлагают отдать унаследованные украшения.
Почему государство так настойчиво добивается их передачи? Импорт обходится дорого, а домашние запасы хочется вовлечь в официальный оборот. Прежние попытки отучить население от золота лишь загнали больше покупок в тень. Теперь власти обещают вознаграждение.
Что может заинтересовать банки
Золотые депозиты, возможно, разрешат засчитывать в обязательные нормативы CRR и SLR. CRR задаёт долю вкладов, которую банк держит в центральном банке; SLR требует запаса ликвидных активов, в том числе облигаций. Если золото пойдёт в зачёт, у банков появится дополнительный интерес к семейным накоплениям.
Сомасундарам PR, представляющий World Gold Council в Индии, считает проект практичным. По его мнению, если согласовать интересы клиентов, банков и остальных участников, можно получить схему, подходящую именно Индии.
Само золото тем временем давно в обороте. За четыре года до 2012-го объём кредитов под него вырос примерно в восемь раз. Семьи получали деньги под залог украшений задолго до нынешней инициативы.
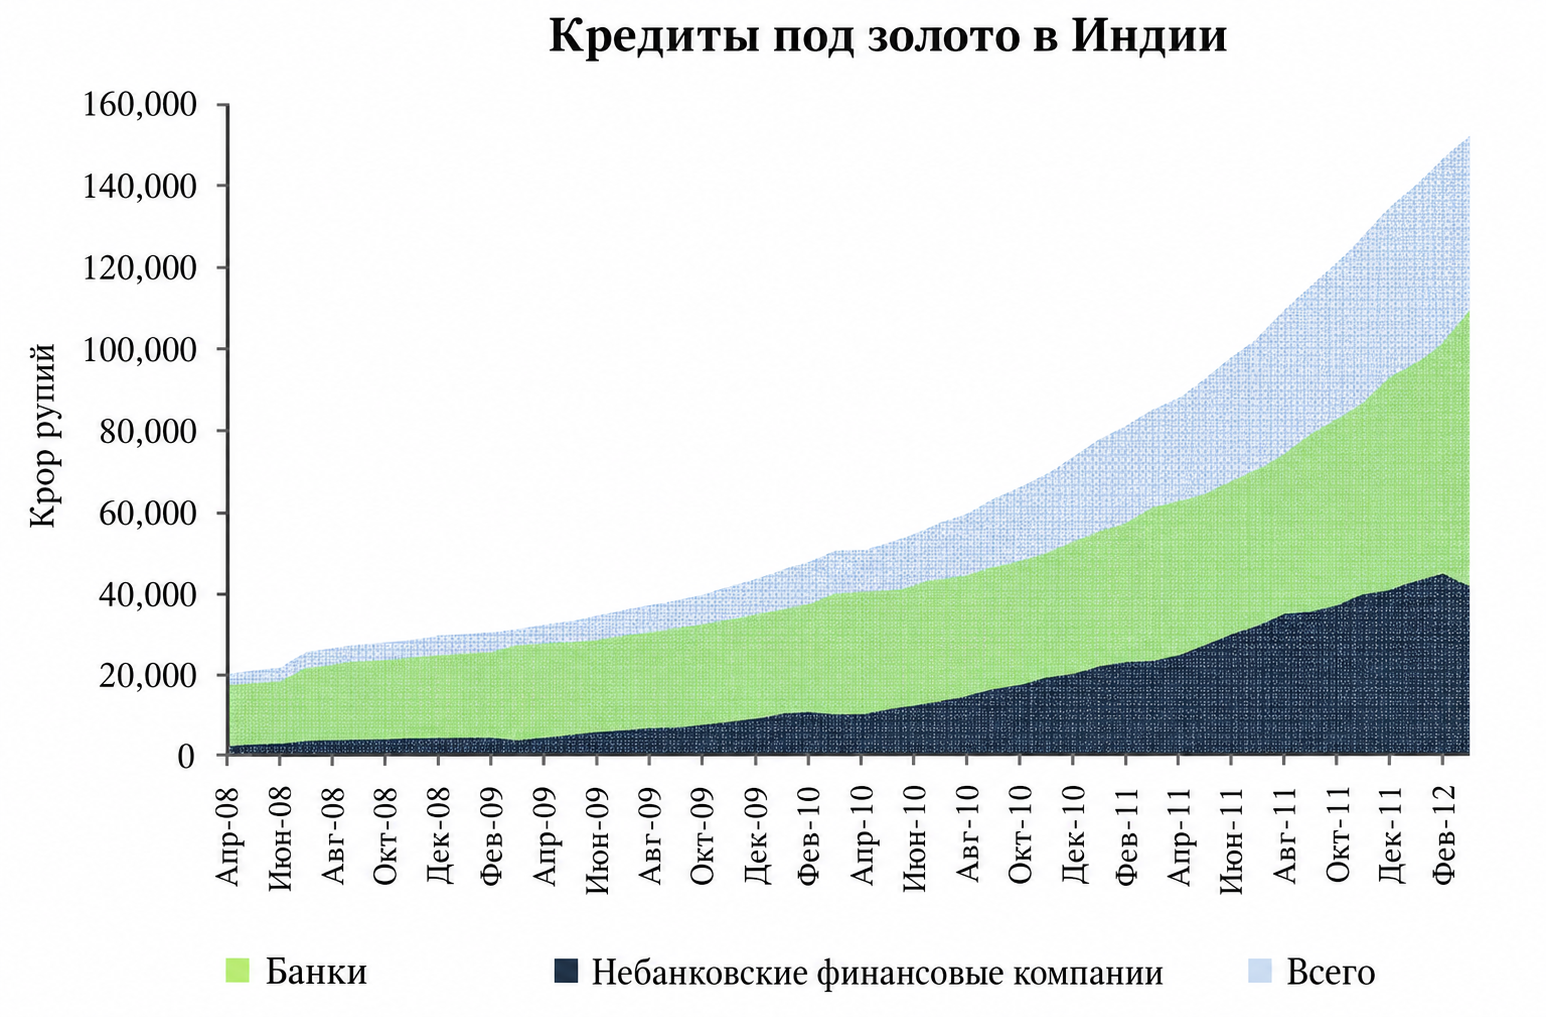
Кредиты под золото в Индии, 2008–2012 годы. Доклад RBI; шкала в крорах рупий.
Ещё рабочая группа RBI в 2012 году признала: спрос на металл плохо поддаётся ограничениям и слабо зависит от цены. Чтобы переключить сбережения на другие инструменты, вкладчику нужна положительная реальная доходность. Банкам советовали развивать продукты под золото, способные уменьшить или отложить импорт.
Там же предлагали навести порядок у небанковских золотых кредиторов: понятные документы и правила аукционов, разумные ставки, безопасные отделения. Домашние запасы должны давать людям доступ к финансовым услугам без прежних злоупотреблений.
По докладам почти чувствуется паника: золотые сбережения хочется перенаправить, а подходящей замены металлу всё нет. Рупии теряют покупательную способность. Семьи держатся за свой запасной выход. Бернанке называл такую привязанность традицией; в Индии за неё теперь могут ещё и заплатить.