Оценка Monetary Metals на начало года: 1 319 долларов за золотую унцию и 15,10 за серебряную. Во второй цифре особенно мало обещаний скорой прибыли. За первые недели обе оценки немного поднялись, но оснований нагружать портфель большой ставкой на прорыв пока нет. Для серебра их ещё меньше.
Если металла у вас вообще нет, можно купить немного для долгого хранения и не пытаться поймать идеальную цену. Это другое решение, чем ставка на ближайший биржевой скачок.
Почему люди держат монеты годами без процентного дохода? Их не устраивает предложенная доходность с учётом риска. В мире долговых бумаг, основанных на других бумагах, кто-то в конце цепочки обязан заплатить. Золото ничьего платежа не требует. Материальные альтернативы вроде недвижимости, искусства и коллекционных машин продать трудно и в хорошие времена; в кризис покупатель может совсем исчезнуть. Золото выделяется своей ликвидностью.
Спекулянт с фьючерсом или опционом, часто с плечом, решает иную задачу: выйти с прибылью. Нередко такие участники лишь опережают друг друга. Долгий устойчивый рост начинается, когда меняются мотивы держателя капитала.
Почему тренда и денежной массы недостаточно для прогноза
Продлите прямой линией прежний тренд до конца 2015 года. Для золота получится около 1 000 долларов, для серебра около 10. Большинство трейдеров действует сложнее, но и аккуратный технический анализ часто предполагает, что вчерашние силы продолжат действовать завтра. Именно это сомнительно.
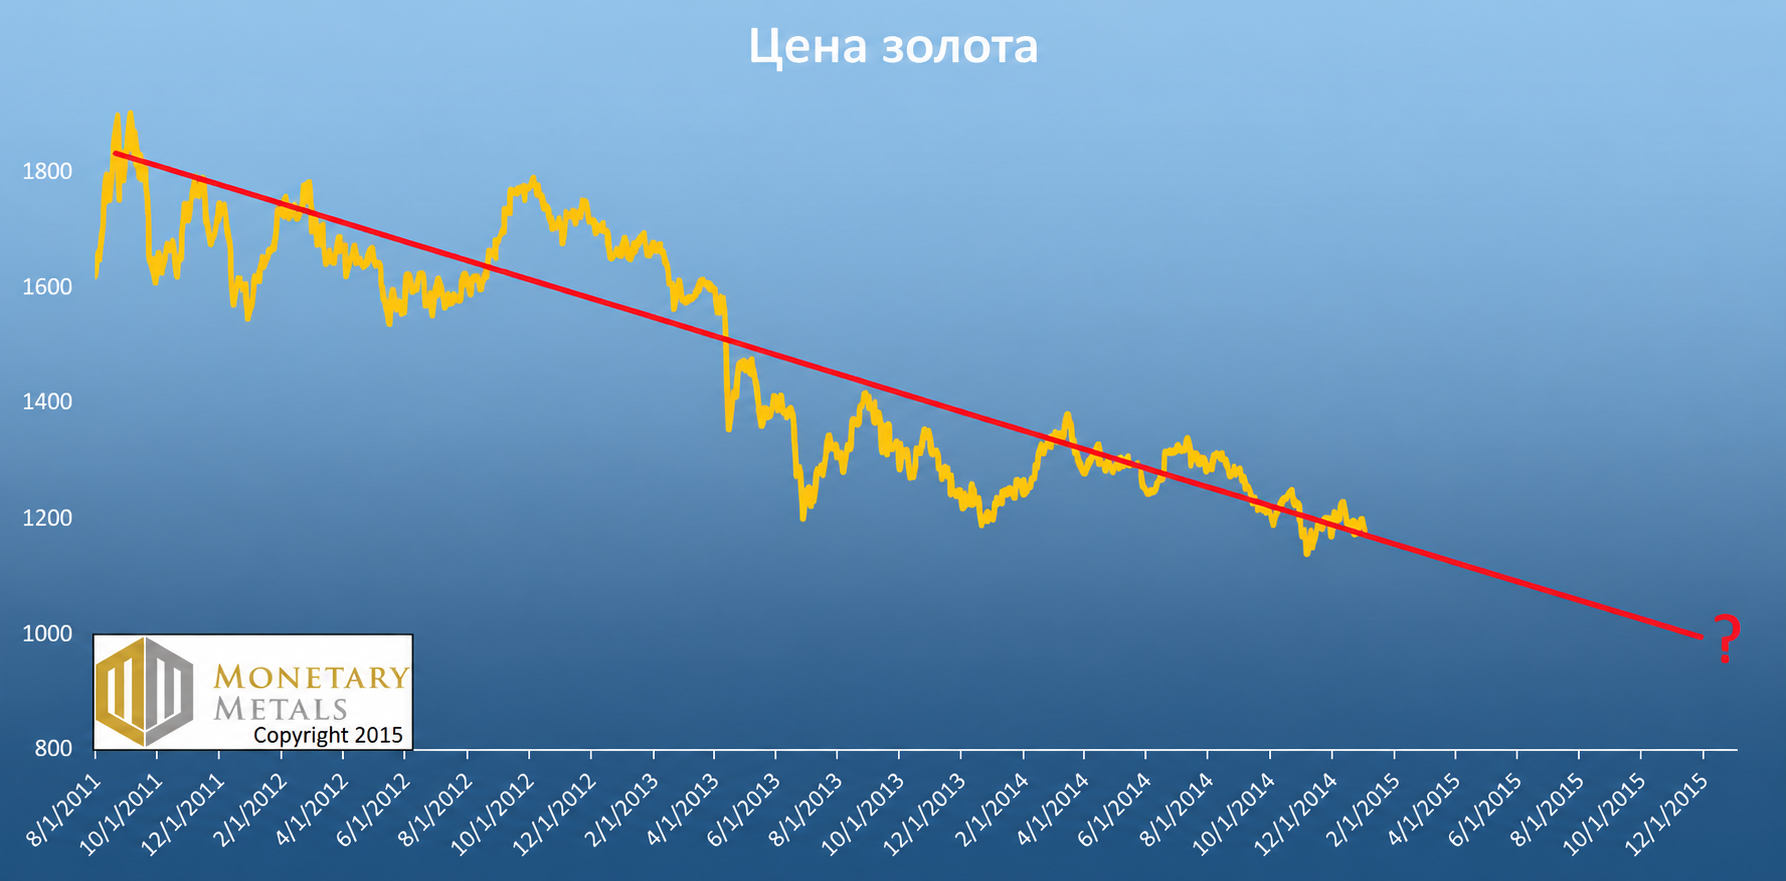
Красная линия: механическое продолжение тренда. Monetary Metals, 2015 год.
Теперь наложите золото на денежную массу M1. Получится, что унция давно должна стоить намного дороже 2 000 долларов и добавить к концу года ещё несколько сотен. Центральным банкам остаётся печатать.
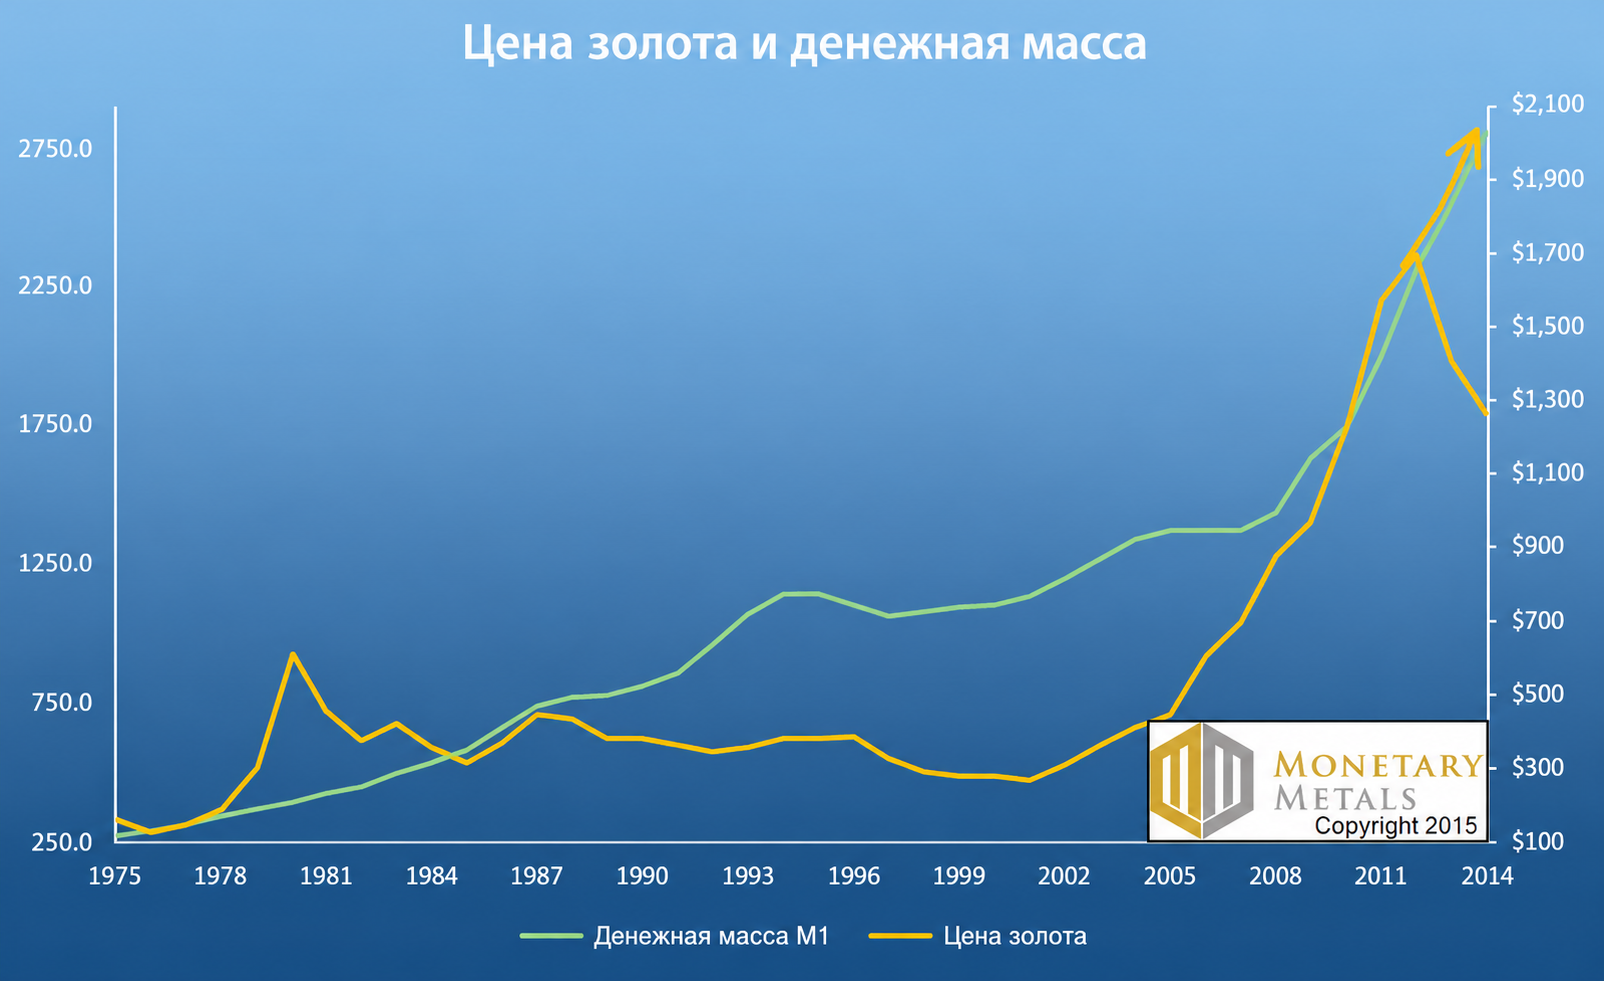
Золото и M1; разные шкалы. Monetary Metals.
Корреляцию найти легко. Когда-то по победителю Супербоула пытались угадать американские президентские выборы. Причинной связи от этого не прибавилось. Цепочка «больше денег, выше потребительские цены, дороже золото» тоже плохо объясняет последние годы, особенно нефтяной обвал второй половины 2014-го. На товары влияет производительность и множество других обстоятельств. Золото покупают для накопления; тысячелетние запасы уже существуют, а решения их владельцев меняют предложение.
Бумажные валюты центральные банки открыто обесценивают, и их конечная внутренняя стоимость придёт к нулю. Но конечный день не обязан наступить завтра утром. Торговать на одном этом ожидании нельзя. Поэтому Monetary Metals измеряет сегодняшний спрос и предложение денежных металлов.
Вероятно, золото закончит год выше конца 2014-го. Серебро может упасть, если поддерживающие его спекулянты сдадутся. Эти оценки придётся менять по мере изменения спроса и предложения.
Более крупный сдвиг тоже впереди, и вероятность его начала уже в 2015 году представляется выше половины. Кризис 2008-го запустил сжатие кредита. Большинство уверилось, что центральные банки всё исправили, и снова ищет доходность, восстановление и рост ВВП. Даже скептики обычно думают лишь о том, как заработать больше долларов, в том числе на золоте. Когда вернутся вопросы о чужом дефолте, качестве кредита и надёжности контрагента, отношение к металлу изменится всерьёз.