Минус 0,86: такая корреляция получилась между золотом и реальной доходностью десятилетних американских TIPS с января 2003 года. Связь сильная и обратная. Когда реальный процент падает, золоту обычно легче расти.
Одной номинальной ставки для сравнения недостаточно. Важна её разница с ожидаемой инфляцией. Казначейство США каждый день публикует реальные доходности защищённых от инфляции бумаг со сроками от пяти до тридцати лет. Это рыночные данные, позволяющие судить об ожиданиях инвесторов.
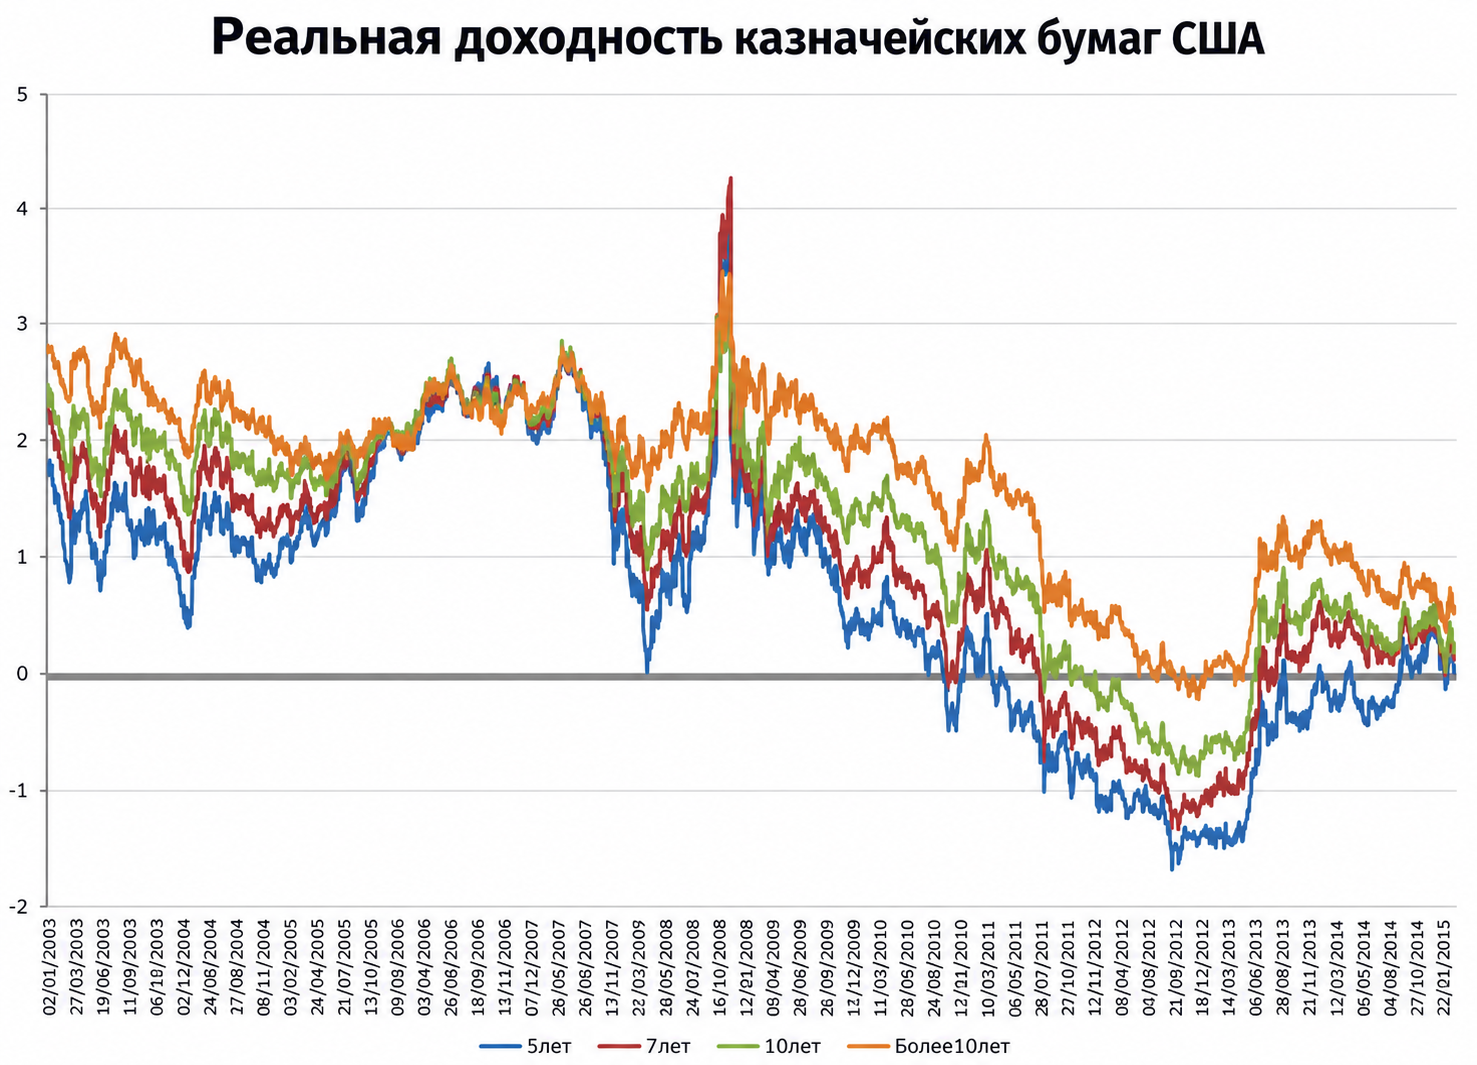
Реальная доходность TIPS разных сроков, 2003–2015 годы. Казначейство США / Sinclair & Co.
Какой срок брать? Теоретически можно обосновать выбор и пятилетнего, и более длинного срока. Обычно они движутся вместе, порой заметно расходятся. Sinclair & Co. выбрали самый низкий коэффициент корреляции: десятилетний ряд дал −0,86, остальные не слишком отстали.
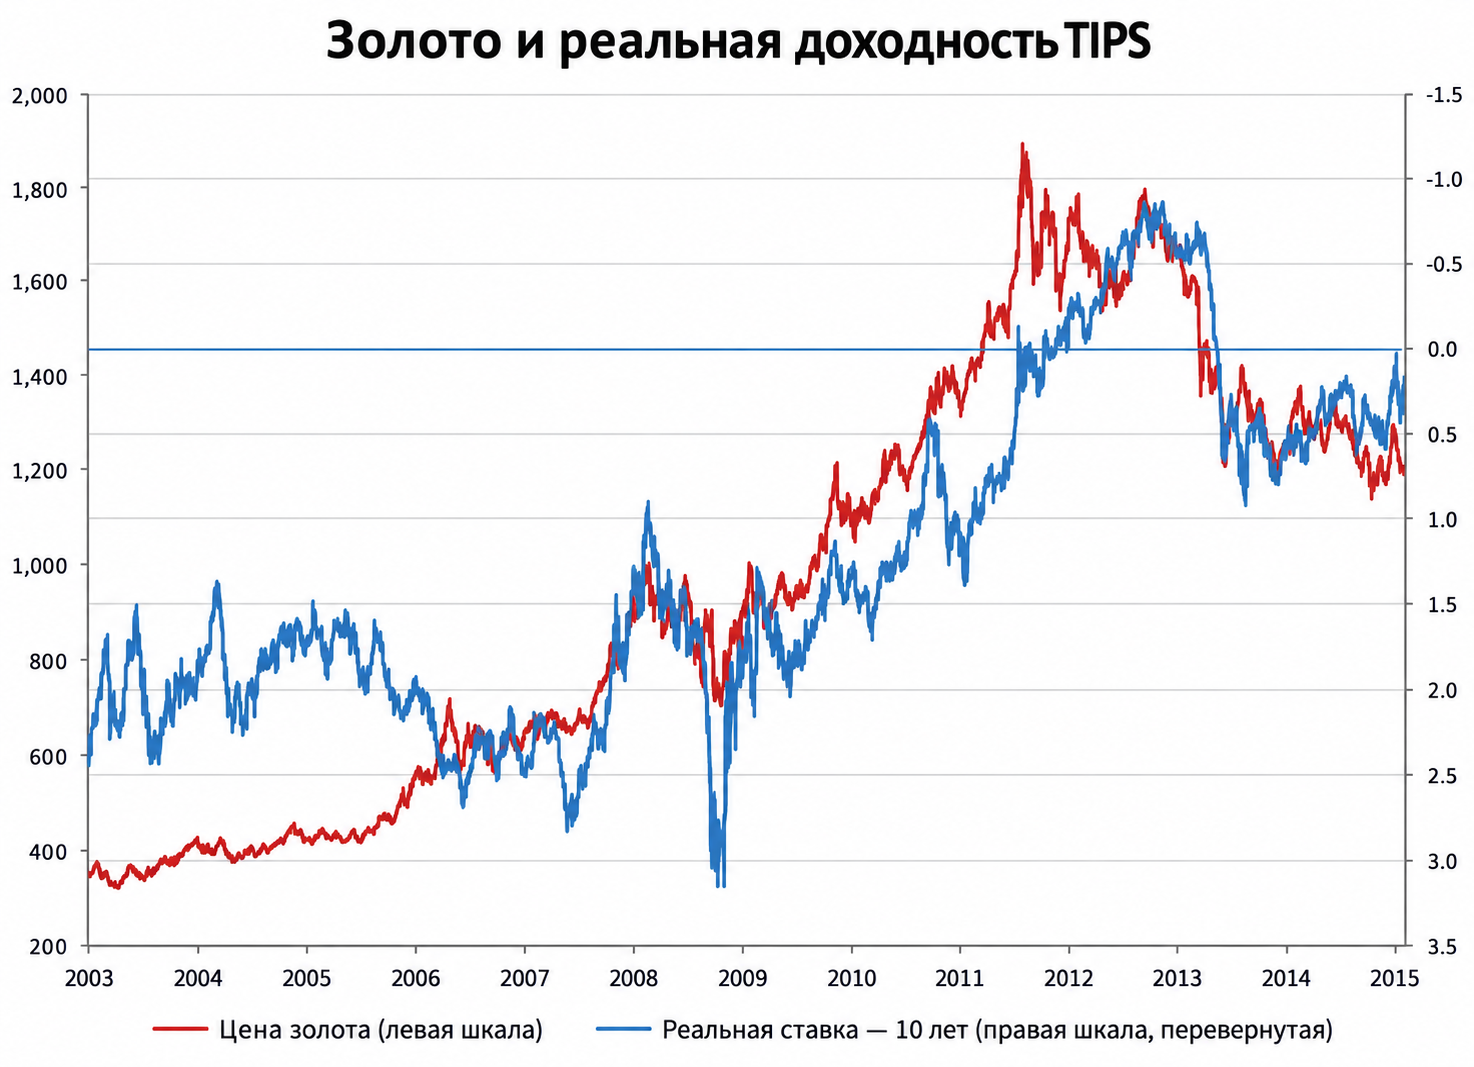
Красная линия: золото по левой шкале. Синяя: десятилетние реальные TIPS по перевёрнутой правой. Sinclair & Co.
Для наглядности правую шкалу перевернули. Две линии в целом идут вместе, заметное исключение 2005 год. Присмотритесь к разворотам: золото иногда меняло направление раньше ставки. Возможно, оно быстрее сообщало об изменении инфляционных ожиданий.
Это полезно тому, кто выбирает между прогнозами 5 000 и 500 долларов за унцию, но готового ответа не даёт. Казначейский ряд начинается лишь в 2003-м, почти одновременно с бычьим рынком золота. Хотелось бы проверить прежний крупный ценовой пик более тридцати лет назад. Сопоставимых данных нет, и −0,86 превращать в вечный закон рано.
Даже из нынешних уровней следуют разные сценарии. Номинальные доходности очень низки; дефляция в США поднимет реальные и помешает росту золота. Возврат реальных ставок к долгосрочным примерно 2%, о котором говорят некоторые исследования, тоже был бы для него неблагоприятен.
Однако если та же дефляция вызовет серьёзные проблемы финансовой системы, инвесторы пойдут в металл за убежищем. Тогда привычная зависимость может ослабнуть. Резкий рост золота вопреки реальным доходностям стал бы дурным знаком для остальных рынков капитала. В такой обстановке любителями золота можем оказаться все.