Страховой фонд FDIC располагает примерно 25 миллиардами долларов. Только у пяти крупнейших американских банков на 30 сентября 2014 года около 4,8 триллиона депозитов. Между этими числами и помещается обещание, что вкладчик может не тревожиться.
Лимит защиты 250 тысяч долларов полезен при обычном банкротстве. А при неприятностях сразу у нескольких гигантов? У JPMorgan Chase примерно 1,378 триллиона вкладов, Bank of America 1,203, Wells Fargo 1,172. У Citibank около 948 миллиардов, U.S. Bank ещё 284 миллиарда. При этом производные обязательства финансовой системы превышают тысячу триллионов. Не верю, что фонда хватит.
Можно ждать помощи казначейства. Только спасать всю систему в таком масштабе придётся уже с риском для самой валюты. Вернуть человеку номинальную сумму и оставить её без покупательной способности значит выполнить обещание лишь на бумаге.
Вкладчик становится кредитором банка
После пополнения счёта деньги принадлежат банку, а клиент получает право требовать их возврата. При банкротстве банка вкладчик окажется рядом с другими кредиторами. Представление о личном ящике с нетронутой суммой обманчиво: значительную часть банк уже выдал дальше.
В модели с резервом 10% из каждых внесённых 100 долларов примерно 90 уходят в кредиты. В США это требование действует для вкладов физических лиц; для корпоративных вкладов такой обязанности нет. По существу, банк работает как хедж-фонд с девятикратным плечом. Вы бы такому отдали свои деньги за почти нулевой процент?
В спокойное время с умеренным долгом частичное резервирование работает. Нынешнее время спокойным назвать трудно. США, Великобритания, Евросоюз и Канада подготовили bail-in, то есть спасение банка за счёт его кредиторов, включая вкладчиков. Объяснение прекрасное: налогоплательщик больше не оплачивает банковские потери. Но у того же налогоплательщика есть вклад. Роль переименовали, деньги снова забирают у него.
Отрицательный процент ещё сильнее подталкивает человека к наличным. Если многие вкладчики решат снять наличные, кассового резерва не хватит и начнётся набег на банк. HSBC в Лондоне уже требовал объяснять снятие 5 тысяч фунтов. От этого требования быстро отказались, но тогда ведь даже паники не было. Как с клиентом заговорят в кризис?
Ни скрытых потерь, ни полной картины деривативов вкладчик не видит. Узнаёт последним, получает почти ничего, ещё и платит комиссии.
Почему низкие ставки делают металл привлекательнее
Долгосрочные ставки падают, поэтому вкладчик, который выбирает физическое золото или серебро, отказывается от всё меньшего дохода. Металл вне банковского баланса не участвует в его bail-in и сохраняет покупательную способность при девальвации.
Особенно интересно серебро: его график яснее, а в начале подъёма оно обычно опережает золото. Если это повторится, соотношение цен золота и серебра должно снижаться с нынешнего уровня примерно 72,5.
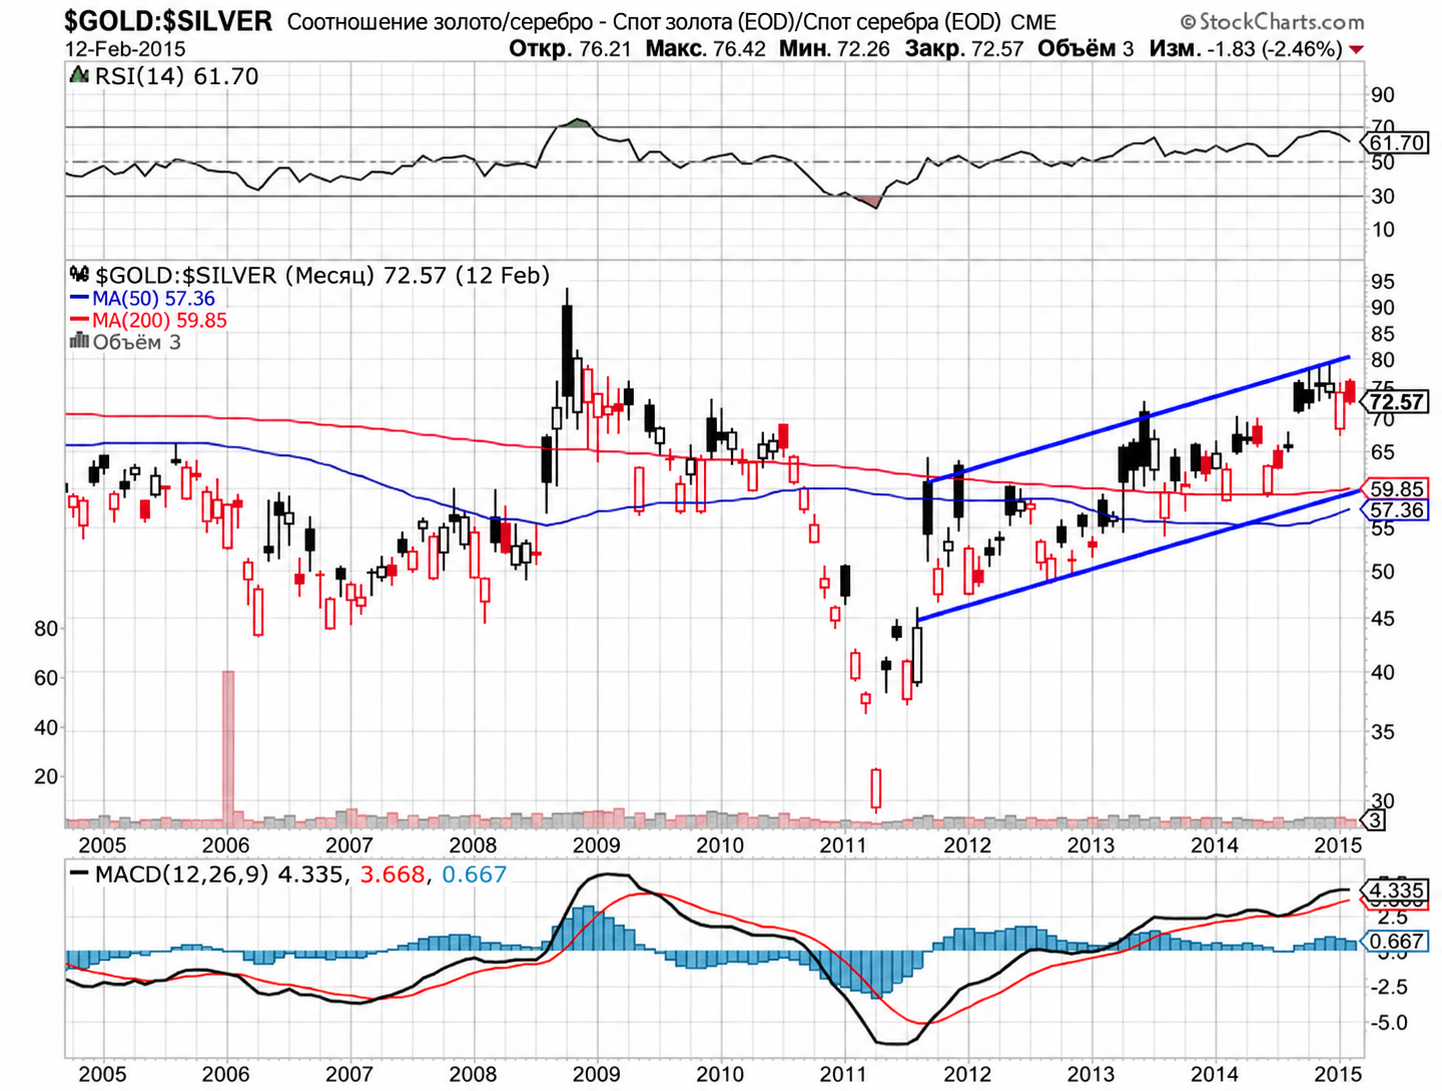
Соотношение золото/серебро на 12 февраля 2015 года. StockCharts.
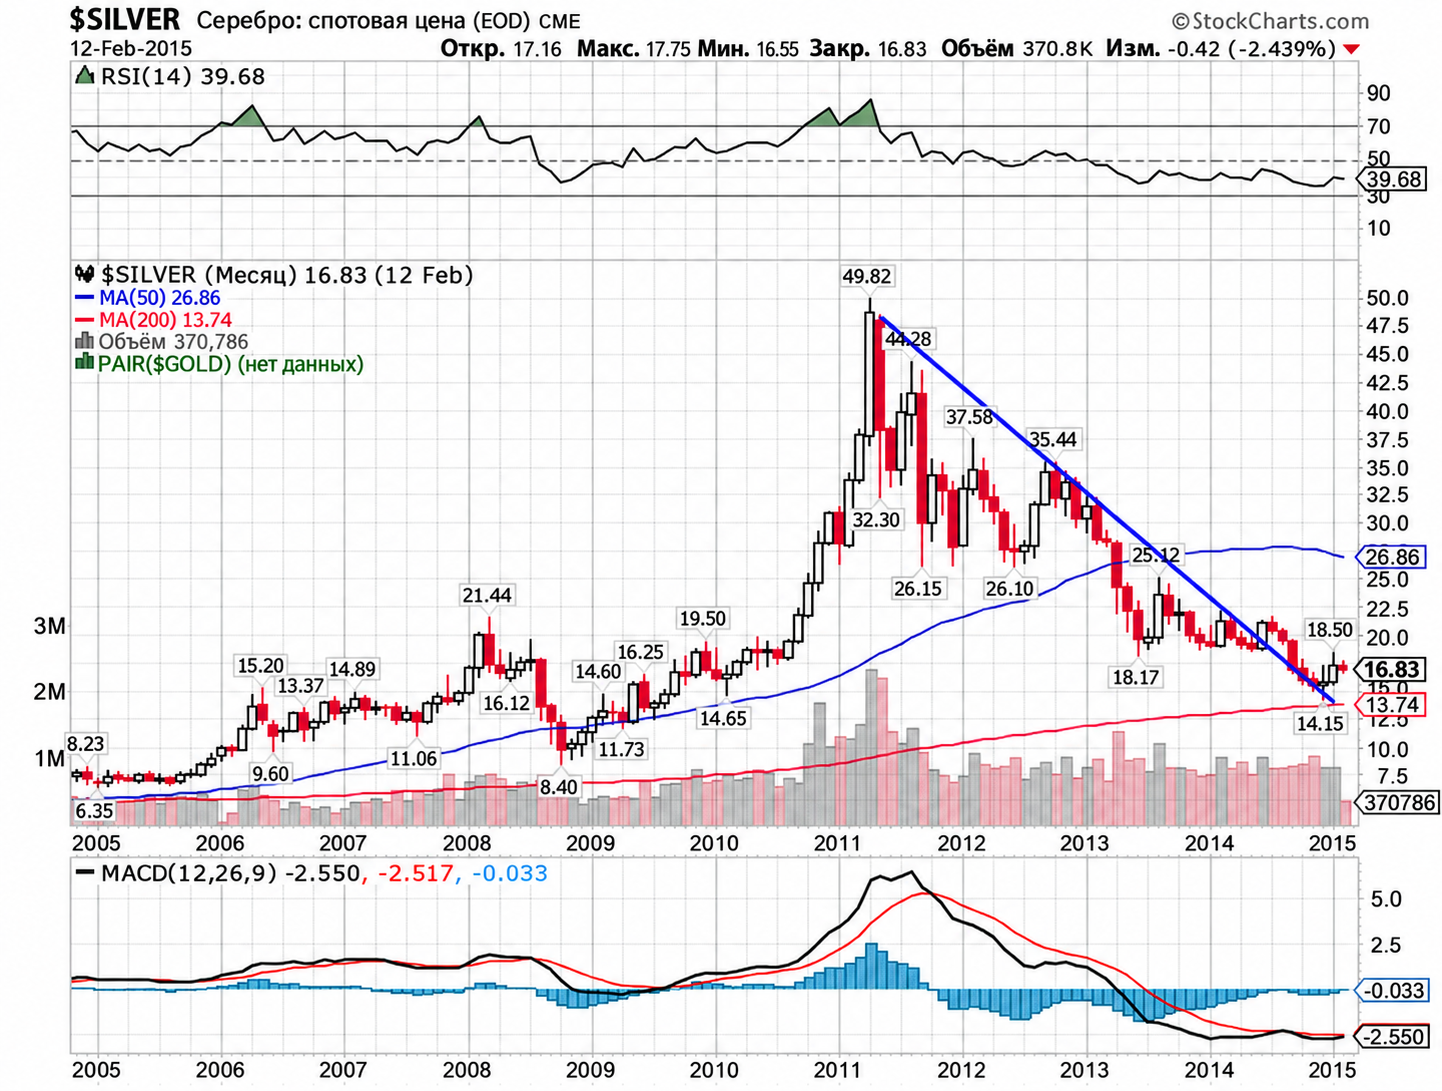
Месячный график серебра на ту же дату. StockCharts.