Почти 1,4 миллиарда долларов нужно на фабрику, а свободных денег в конце ноября было 1,3 миллиона. Так выглядело положение Allied Nevada перед заявлением о защите от банкротства в Делавэре. Декабрьская продажа акций по доллару с варрантами принесла 21,5 миллиона, но разрыв она не закрыла.
К 30 ноября долг вырос до 567,9 миллиона долларов, включая 48 миллионов заимствований по кредитной линии. Компания объясняет ухудшение низкими ценами золота и серебра, избыточным долгом, задержками расширения и валютными свопами. На Hycroft меловидный материал замедлял производство, заставляя снижать прогнозы продаж обоих металлов.
Группа держателей облигаций согласовала 78 миллионов долларов финансирования на время процедуры. Это позволит работать, пока обсуждается реструктуризация. Для прежнего акционера утешение небольшое: если капитал перейдёт к кредиторам, акционеру, скорее всего, ничего не достанется.
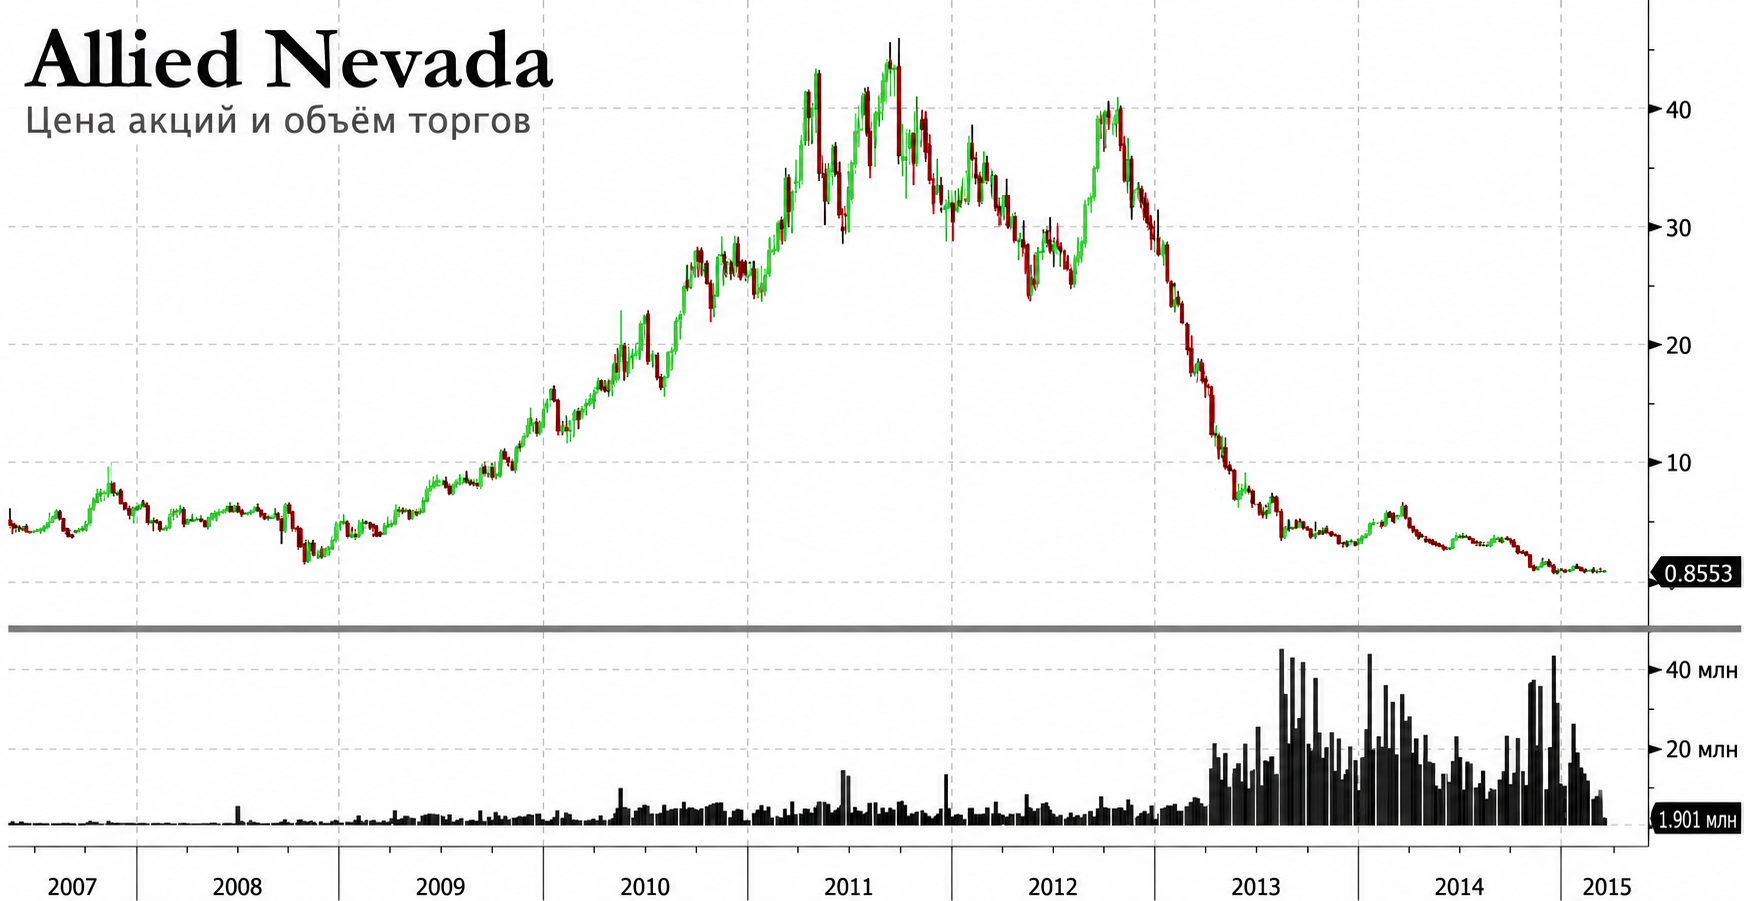
Акции Allied Nevada и объём торгов, 2007–2015 годы.
Когда золото было на пике, акция стоила 45 долларов, вся компания почти 4,5 миллиарда. Теперь меньше доллара за акцию. У созданной в 2006 году Allied Nevada более пятидесяти объектов в Неваде, перспективные участки есть. Денег на их освоение от этого не прибавляется.
Золото в 2013-м упало на 28%, впервые за тринадцать лет завершив год в минусе. В 2014-м потеряло ещё 1,4%. Производителю, который теряет деньги с каждой новой унцией, остаётся занимать и расходовать капитал лишь до некоторого предела. С нефтяниками сейчас происходит похожее.
На обычном рынке потеря производителей поддержала бы цену. Золотую котировку больше занимают потоки GLD и других ETF, фьючерсы и продажи контрактов Банком международных расчётов. Банкротство шахты может пройти почти незамеченным. Но чем больше компаний разорится и отложит развитие, тем быстрее физический спрос упрётся в сокращённое предложение. Бумажная торговля отсрочит этот момент, но новых унций не добудет.